
9 เทคนิคกู้เงินสร้างบ้านให้ผ่านง่าย เตรียมพร้อมอย่างไรให้ธนาคารอนุมัติ
การสร้างบ้านเป็นการลงทุนที่ต้องใช้เงินจำนวนมาก ทำให้การกู้เงินสร้างบ้านเป็นอีกทางเลือกที่ช่วยให้หลายคนสามารถสร้างบ้านในฝันได้ง่ายขึ้น ไม่ว่าจะเป็นการกู้สร้างบ้านบนที่ดินตัวเองหรือสินเชื่อรูปแบบอื่น ๆ การเตรียมความพร้อมด้านการเงิน เอกสาร และเงื่อนไขที่เกี่ยวข้องอย่างครบถ้วน จะช่วยเพิ่มโอกาสอนุมัติสินเชื่อและทำให้กระบวนการสร้างบ้านเป็นไปอย่างราบรื่นมากขึ้น
สรุปสั้น ๆ เข้าใจง่าย
สินเชื่อสร้างบ้านเป็นวงเงินกู้สำหรับใช้ก่อสร้างบ้านใหม่หรือสร้างบ้านบนที่ดินของตนเอง โดยวงเงินและเงื่อนไขจะขึ้นอยู่กับการพิจารณาของสถาบันการเงิน
เทคนิคกู้เงินสร้างบ้านให้ผ่านง่าย ได้แก่ เตรียมเอกสารให้ครบ วางแผนการเงิน รักษาประวัติการชำระหนี้ และเลือกสินเชื่อที่เหมาะกับความสามารถในการผ่อน เพื่อเพิ่มโอกาสได้รับการอนุมัติ
สินเชื่อเพื่อคนมีที่ดินกับ “เงินติดล้อ” เหมาะสำหรับผู้ที่มีที่ดินและต้องการเงินทุน โดยรับที่ดินหลายประเภท เช่น ที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง และที่ดินปลอดภาระ พร้อมบริการให้คำแนะนำตลอดขั้นตอนการสมัครสินเชื่อ
ทำความรู้จัก "สินเชื่อสร้างบ้าน" คืออะไร?
สินเชื่อสร้างบ้านเหมาะสำหรับผู้ที่ต้องการปลูกสร้างบ้านใหม่แต่มีเงินทุนไม่เพียงพอสำหรับค่าใช้จ่ายทั้งหมด โดยผู้กู้ควรมีรายได้มั่นคงและมีความสามารถในการผ่อนชำระตามเงื่อนไขของธนาคาร สำหรับผู้ที่มีที่ดินเป็นของตัวเองสามารถขอกู้สร้างบ้านได้ โดยธนาคารจะพิจารณาจากกรรมสิทธิ์ในที่ดิน แบบแปลนบ้าน ใบอนุญาตก่อสร้าง และความสามารถในการชำระหนี้ของผู้กู้ ทั้งนี้ วงเงินกู้สามารถครอบคลุมค่าใช้จ่ายที่เกี่ยวข้องกับการก่อสร้าง เช่น ค่าวัสดุ ค่าแรงผู้รับเหมา และค่าใช้จ่ายดำเนินการต่าง ๆ ตามเงื่อนไขของแต่ละธนาคาร เพื่อช่วยให้การสร้างบ้านเป็นไปตามแผนที่วางไว้
คุณสมบัติสำหรับคนที่ต้องการกู้เงินสร้างบ้านบนที่ดินตัวเอง
มีรายได้และอาชีพที่มั่นคง ธนาคารจะพิจารณาความสามารถในการชำระหนี้จากรายได้ประจำ รายรับ และความมั่นคงทางอาชีพของผู้กู้
มีกรรมสิทธิ์ในที่ดินสำหรับก่อสร้างบ้าน ผู้กู้ควรเป็นเจ้าของที่ดินหรือมีสิทธิในที่ดินตามเงื่อนไขของธนาคาร พร้อมมีเอกสารแสดงกรรมสิทธิ์ เช่น โฉนดที่ดิน
มีประวัติเครดิตที่ดี การชำระหนี้ตรงเวลาและไม่มีประวัติค้างชำระ ช่วยเพิ่มความน่าเชื่อถือและโอกาสได้รับอนุมัติสินเชื่อ
มีความสามารถในการผ่อนชำระ ธนาคารจะประเมินรายได้ ภาระหนี้ และค่าใช้จ่าย เพื่อพิจารณาว่าผู้กู้สามารถรับภาระค่างวดได้เหมาะสมหรือไม่
มีแผนการก่อสร้างที่ชัดเจน เช่น แบบบ้าน ใบอนุญาตก่อสร้าง และประมาณการค่าใช้จ่าย เพื่อให้ธนาคารใช้ประกอบการพิจารณาวงเงินกู้
มีเอกสารประกอบการขอสินเชื่อครบถ้วน เช่น บัตรประชาชน เอกสารรายได้ เอกสารที่ดิน และเอกสารเกี่ยวกับการก่อสร้าง เพื่อช่วยให้กระบวนการอนุมัติเป็นไปอย่างรวดเร็วขึ้น
ขั้นตอนขอสินเชื่อสร้างบ้าน
วางแผนงบประมาณและประเมินความสามารถในการกู้ คำนวณค่าใช้จ่ายในการก่อสร้างบ้าน ประเมินรายได้ ภาระหนี้ และจำนวนเงินที่สามารถผ่อนชำระได้ เพื่อกำหนดวงเงินกู้ที่เหมาะสม
เตรียมเอกสารและข้อมูลสำหรับยื่นกู้ จัดเตรียมเอกสารส่วนตัว เอกสารแสดงรายได้ เอกสารที่ดิน แบบบ้าน ใบอนุญาตก่อสร้าง และประมาณการค่าใช้จ่าย เพื่อใช้ประกอบการพิจารณา
ยื่นขอสินเชื่อกับธนาคาร ส่งคำขอสินเชื่อพร้อมเอกสารที่เกี่ยวข้องให้ธนาคารตรวจสอบข้อมูลและประเมินความเหมาะสมของผู้กู้
ธนาคารประเมินหลักประกันและพิจารณาวงเงินกู้ ธนาคารจะตรวจสอบราคาประเมินที่ดิน แบบก่อสร้าง ค่าใช้จ่าย และความสามารถในการชำระหนี้ เพื่อกำหนดวงเงินและเงื่อนไขสินเชื่อ
ทำสัญญาสินเชื่อและจดจำนอง เมื่อได้รับอนุมัติ ผู้กู้จะดำเนินการทำสัญญากู้เงิน รวมถึงขั้นตอนจดจำนองตามเงื่อนไขของธนาคาร
เบิกจ่ายเงินกู้ตามความคืบหน้าการก่อสร้าง โดยทั่วไปธนาคารจะทยอยจ่ายเงินเป็นงวดตามระยะเวลาหรือความคืบหน้าของงานก่อสร้าง เพื่อควบคุมการใช้เงินให้เป็นไปตามแผน
ติดตามการก่อสร้างและชำระค่างวดตามกำหนด ผู้กู้ควรบริหารงบประมาณ ควบคุมการก่อสร้าง และชำระเงินกู้ตรงเวลาตามเงื่อนไข เพื่อรักษาประวัติทางการเงินที่ดี
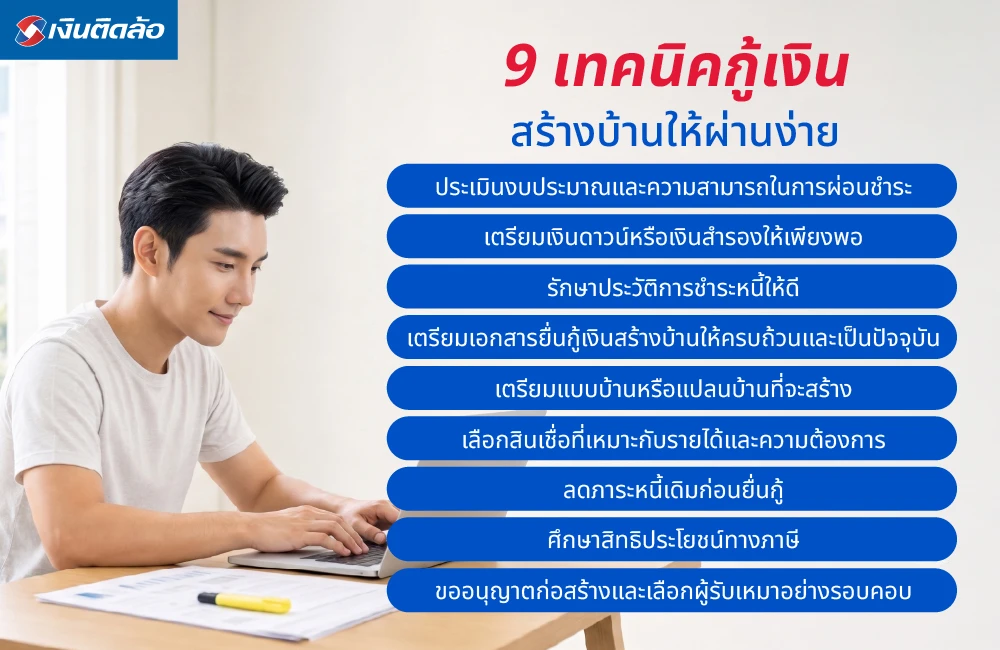
9 เทคนิคกู้เงินสร้างบ้านให้ผ่านง่าย
การเตรียมตัวก่อนยื่นขอสินเชื่อสร้างบ้านเป็นปัจจัยสำคัญที่ช่วยเพิ่มโอกาสได้รับอนุมัติ ผู้กู้ควรวางแผนด้านการเงิน ตรวจสอบความพร้อมของเอกสาร และทำความเข้าใจเงื่อนไขของธนาคารให้ครบถ้วน โดยเทคนิคที่จำเป็นต้องรู้ ได้แก่
1. ประเมินงบประมาณและความสามารถในการผ่อนชำระ
คำนวณงบประมาณในการสร้างบ้านให้ครอบคลุมทั้งค่าก่อสร้าง ค่าวัสดุ ค่าแรง และค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้อง พร้อมประเมินรายรับ รายจ่าย และภาระหนี้ที่มีอยู่ เพื่อกำหนดวงเงินกู้และค่างวดผ่อนชำระให้เหมาะสม โดยค่างวดไม่ควรกระทบต่อค่าใช้จ่ายจำเป็นในชีวิตประจำวัน เพื่อแสดงให้สถาบันการเงินเห็นถึงความสามารถและความพร้อมในการชำระหนี้ เพิ่มโอกาสได้รับอนุมัติสินเชื่อสร้างบ้านได้ง่ายขึ้น
2. เตรียมเงินดาวน์หรือเงินสำรองให้เพียงพอ
แม้การกู้เงินสร้างบ้านหรือสินเชื่อสร้างบ้านบางประเภทอาจอนุมัติวงเงินกู้ได้สูง แต่ผู้กู้ควรมีเงินสำรองเพิ่มเติมสำหรับค่าใช้จ่ายที่อาจเกิดขึ้นระหว่างการก่อสร้าง เช่น ค่าก่อสร้างส่วนเกิน ค่าวัสดุที่ปรับเปลี่ยน ค่าใช้จ่ายในการตกแต่งบ้าน หรือค่าใช้จ่ายฉุกเฉินต่าง ๆ การมีเงินสำรองจะช่วยลดความเสี่ยง ควบคุมงบประมาณ และทำให้การก่อสร้างบ้านดำเนินไปได้อย่างราบรื่นจนแล้วเสร็จตามแผนที่วางไว้
3. รักษาประวัติการชำระหนี้ให้ดี
ชำระหนี้และบัตรเครดิตให้ตรงเวลาพร้อมหลีกเลี่ยงการค้างชำระ เพราะประวัติการชำระหนี้เป็นปัจจัยสำคัญที่สถาบันการเงินใช้ประกอบการพิจารณาสินเชื่อ แม้เคยมีประวัติการชำระที่ไม่สม่ำเสมอ ก็ยังมีโอกาสได้รับอนุมัติ หากปัจจุบันกลับมาชำระหนี้ตรงเวลา ลดภาระหนี้ และมีรายได้ที่มั่นคง ซึ่งจะช่วยเพิ่มความน่าเชื่อถือและโอกาสกู้เงินสร้างบ้านผ่านได้มากขึ้น
4. เตรียมเอกสารยื่นกู้เงินสร้างบ้านให้ครบถ้วนและเป็นปัจจุบัน
ตรวจสอบเอกสารส่วนตัว เอกสารแสดงรายได้ รวมถึงเอกสารเกี่ยวกับที่ดิน แบบบ้าน ใบอนุญาตก่อสร้าง และประมาณการค่าก่อสร้างให้ครบถ้วนและเป็นปัจจุบัน โดยเฉพาะผู้ที่ต้องการขอสินเชื่อสร้างบ้านบนที่ดินตัวเอง ควรเตรียมเอกสารสิทธิ์ในที่ดินให้พร้อม เนื่องจากสถาบันการเงินจะใช้เอกสารเหล่านี้ประกอบการพิจารณาวงเงินและความเหมาะสมของสินเชื่อ การเตรียมเอกสารครบตั้งแต่ต้นจะช่วยลดความล่าช้าในการดำเนินการ และเพิ่มโอกาสอนุมัติการกู้เงินสร้างบ้านได้มากขึ้น
5. เตรียมแบบบ้านหรือแปลนบ้านที่จะสร้าง
อีกหนึ่งสิ่งสำคัญที่ควรเตรียมก่อนกู้เงินสร้างบ้าน คือ แบบบ้านหรือแปลนบ้าน ที่ระบุรายละเอียดการก่อสร้างอย่างชัดเจน เช่น พื้นที่ใช้สอย จำนวนห้อง และรูปแบบของบ้าน เพื่อใช้ประกอบการประมาณค่าก่อสร้างให้ใกล้เคียงกับค่าใช้จ่ายจริง ช่วยให้วางแผนงบประมาณและวงเงินกู้ได้เหมาะสม นอกจากนี้ แบบบ้านยังเป็นเอกสารสำคัญที่ธนาคารหรือสถาบันการเงินใช้ประเมินความเป็นไปได้ของโครงการและพิจารณาวงเงินสินเชื่อสร้างบ้านให้สอดคล้องกับมูลค่าการก่อสร้างอีกด้วย
6. เลือกสินเชื่อที่เหมาะกับรายได้และความต้องการ
ก่อนตัดสินใจกู้เงินสร้างบ้าน ควรเปรียบเทียบอัตราดอกเบี้ย ระยะเวลาผ่อนชำระ วงเงินกู้ ค่าธรรมเนียม และเงื่อนไขของแต่ละสถาบันการเงิน เพื่อเลือกสินเชื่อที่เหมาะกับรายได้และแผนการเงินของตนเองมากที่สุด การศึกษารายละเอียดอย่างรอบคอบจะช่วยลดภาระค่าใช้จ่ายในระยะยาว และทำให้สามารถบริหารการผ่อนชำระได้อย่างมีประสิทธิภาพ
7. ลดภาระหนี้เดิมก่อนยื่นกู้
หากมีภาระหนี้หลายรายการ ควรชำระหนี้บางส่วนหรือปิดหนี้ที่ไม่จำเป็นก่อนยื่นขอสินเชื่อสร้างบ้าน เพื่อให้สัดส่วนภาระหนี้ต่อรายได้อยู่ในระดับที่เหมาะสม ซึ่งเป็นหนึ่งในปัจจัยที่สถาบันการเงินใช้พิจารณาความสามารถในการผ่อนชำระ การลดภาระหนี้จะช่วยเพิ่มความน่าเชื่อถือและโอกาสได้รับอนุมัติสินเชื่อมากขึ้น
8. ศึกษาสิทธิประโยชน์ทางภาษี
ผู้ที่กู้เงินสร้างบ้านสามารถนำดอกเบี้ยเงินกู้ที่จ่ายจริงมาลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด โดยลดหย่อนได้สูงสุดไม่เกิน 100,000 บาทต่อปี (รวมทุกสัญญา) จึงควรเก็บเอกสารที่เกี่ยวข้อง เช่น หนังสือรับรองดอกเบี้ยเงินกู้จากสถาบันการเงินไว้เป็นหลักฐาน หากเป็นการกู้ร่วม ผู้กู้แต่ละรายจะได้รับสิทธิ์ลดหย่อนตามสัดส่วนที่กำหนดและเมื่อรวมกันแล้วต้องไม่เกินวงเงินที่กฎหมายกำหนด
9. ขออนุญาตก่อสร้างและเลือกผู้รับเหมาอย่างรอบคอบ
ก่อนเริ่มก่อสร้างบ้าน ควรยื่นขออนุญาตก่อสร้างกับหน่วยงานท้องถิ่นตามกฎหมาย เพื่อให้การก่อสร้างเป็นไปอย่างถูกต้องและไม่เกิดปัญหาในภายหลัง นอกจากนี้ การเลือกผู้รับเหมาที่มีประสบการณ์และน่าเชื่อถือก็เป็นอีกปัจจัยสำคัญ ควรเปรียบเทียบหลายราย ตรวจสอบผลงานและรีวิว พร้อมทำสัญญาที่ระบุขอบเขตงาน ระยะเวลาก่อสร้าง และกำหนดการจ่ายเงินเป็นงวดตามความคืบหน้าของงาน เพื่อช่วยลดความเสี่ยง งบประมาณบานปลาย และปัญหาผู้รับเหมาทิ้งงานในอนาคต
สรุป กู้เงินสร้างบ้านให้พร้อมทุกแผน ด้วยเงินติดล้อ
การกู้เงินสร้างบ้านจะเป็นเรื่องง่ายขึ้น หากมีการวางแผนด้านการเงิน เตรียมเอกสารให้ครบถ้วน และศึกษาขั้นตอนการขอสินเชื่ออย่างรอบคอบ ตั้งแต่การประเมินงบประมาณ การเตรียมแบบบ้าน ไปจนถึงการเลือกผู้รับเหมาและบริหารค่าใช้จ่ายระหว่างก่อสร้าง ซึ่งจะช่วยเพิ่มโอกาสได้รับการอนุมัติและลดความเสี่ยงที่อาจเกิดขึ้นระหว่างสร้างบ้าน
หากคุณมีที่ดินและต้องการเงินทุนเพื่อสร้างบ้านหรือเสริมสภาพคล่อง สินเชื่อเพื่อคนมีที่ดินจากเงินติดล้อเป็นอีกทางเลือกที่น่าสนใจ โดยรับที่ดินหลากหลายประเภท ไม่ว่าจะเป็นที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง หรือที่ดินปลอดภาระพร้อมวงเงินที่เหมาะสมตามการประเมิน โดยพิจารณาจากมูลค่าของที่ดินและเครดิตของลูกค้า พร้อมมีเจ้าหน้าที่คอยให้คำแนะนำตลอดขั้นตอน เพื่อช่วยให้คุณวางแผนขอสินเชื่อและนำเงินทุนไปใช้สร้างบ้านได้อย่างเหมาะสมเพื่อช่วยให้คุณเข้าถึงเงินทุนและเดินหน้าสร้างบ้านได้อย่างมั่นใจ
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 15% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับกู้เงินสร้างบ้าน (FAQs)
กู้เงินสร้างบ้านบนที่ดินตัวเองได้ไหม?
ได้ หากผู้กู้มีกรรมสิทธิ์ในที่ดินและมีคุณสมบัติตรงตามเงื่อนไขของสถาบันการเงิน โดยทั่วไปจะต้องเตรียมเอกสารสิทธิ์ในที่ดิน แบบบ้าน ใบอนุญาตก่อสร้าง (หากจำเป็น) และเอกสารแสดงรายได้ เพื่อประกอบการพิจารณาสินเชื่อ
สินเชื่อสร้างบ้านกู้ได้ 100% ไหม?
ขึ้นอยู่กับนโยบายของแต่ละสถาบันการเงิน โดยบางแห่งอาจอนุมัติวงเงินได้สูงถึง 100% ของราคาประเมินหรือมูลค่าการก่อสร้าง หากผู้กู้มีคุณสมบัติเหมาะสมและมีความสามารถในการผ่อนชำระ ทั้งนี้ ควรตรวจสอบเงื่อนไขและวงเงินที่ได้รับอนุมัติก่อนตัดสินใจ
ธนาคารปล่อยเงินกู้สร้างบ้านอย่างไร?
โดยทั่วไปธนาคารจะทยอยเบิกจ่ายเงินกู้เป็นงวดตามความคืบหน้าของการก่อสร้าง ไม่ได้จ่ายเต็มจำนวนในครั้งเดียว โดยจะมีการตรวจสอบความคืบหน้าของงานในแต่ละงวดก่อนอนุมัติการเบิกเงิน เพื่อให้การใช้วงเงินเป็นไปตามแผนการก่อสร้างและลดความเสี่ยงของทั้งผู้กู้และสถาบันการเงิน
