
เคยสงสัยไหมว่า รีไฟแนนซ์รถยนต์ได้กี่ครั้ง หากเคยรีไฟแนนซ์มาแล้วครั้งหนึ่ง สามารถย้ายไฟแนนซ์อีกได้หรือไม่ และการรีไฟแนนซ์รถบ่อย ๆ จะส่งผลต่อประวัติเครดิตหรือเครดิตบูโรหรือเปล่า เพราะแม้การรีไฟแนนซ์จะช่วยลดภาระค่างวดหรือปรับเงื่อนไขสินเชื่อให้เหมาะกับสถานะทางการเงินมากขึ้น แต่ทุกครั้งที่ทำก็ควรพิจารณาทั้งดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขของสัญญาใหม่ให้รอบคอบ
บทความนี้จะพาไปหาคำตอบว่า รีไฟแนนซ์ซ้ำคืออะไร รีไฟแนนซ์รถยนต์ได้กี่ครั้งข้อเสียของการรีไฟแนนซ์รถมีอะไรบ้าง และรีไฟแนนซ์กระทบเครดิตบูโรจริงหรือไม่ เพื่อช่วยให้ตัดสินใจได้อย่างเหมาะสม
สรุปสั้น ๆ เข้าใจง่าย
รีไฟแนนซ์ซ้ำ คือการใช้สินเชื่อใหม่ปิดสินเชื่อเดิม แล้วเปลี่ยนไปผ่อนกับผู้ให้สินเชื่อรายใหม่ โดยจำนวนครั้งขึ้นอยู่กับเงื่อนไขของแต่ละผู้ให้สินเชื่อ
การรีไฟแนนซ์บ่อยอาจทำให้มีดอกเบี้ยและค่าใช้จ่ายสะสม หากสัญญาใหม่ไม่ได้ช่วยลดต้นทุนโดยรวม จึงควรเปรียบเทียบยอดชำระทั้งหมดก่อนตัดสินใจ
การรีไฟแนนซ์ไม่ใช่การทำให้ประวัติเครดิตเสียโดยอัตโนมัติ แต่ผู้ให้สินเชื่ออาจตรวจสอบข้อมูล ขณะที่การค้างชำระหรือผิดนัดส่งผลต่อประวัติเครดิตโดยตรง
รีไฟแนนซ์ซ้ำคืออะไร?
หลักการของการรีไฟแนนซ์คือการเปลี่ยนสินเชื่อเดิมเป็นสินเชื่อใหม่ เพื่อให้ได้เงื่อนไขที่ตอบโจทย์มากขึ้น เช่น ลดอัตราดอกเบี้ย ลดค่างวด หรือขยายระยะเวลาผ่อนชำระ
รีไฟแนนซ์ซ้ำ คือการขอสินเชื่อใหม่เพื่อนำเงินไปปิดสินเชื่อรีไฟแนนซ์ที่มีอยู่ แล้วเปลี่ยนไปผ่อนชำระกับผู้ให้สินเชื่อรายใหม่อีกครั้ง เช่น เดิมผ่อนรถกับไฟแนนซ์ A ต่อมาพบว่าไฟแนนซ์ B ให้ดอกเบี้ยหรือเงื่อนไขที่เหมาะสมกว่า จึงย้ายไป B และหลังจากนั้นต้องการย้ายอีกครั้งไปไฟแนนซ์ C ก็ถือเป็นการรีไฟแนนซ์ซ้ำ
รีไฟแนนซ์รถยนต์ได้กี่ครั้ง มีข้อจำกัดไหม?
โดยทั่วไป ไม่มีจำนวนครั้งที่กำหนดตายตัวว่ารถยนต์หนึ่งคันจะรีไฟแนนซ์ได้กี่ครั้ง ดังนั้น รีไฟแนนซ์รถรอบ 2 ได้ไหม? คำตอบคือสามารถทำได้ หากผ่านหลักเกณฑ์ของผู้ให้สินเชื่อ เช่น อายุรถ มูลค่ารถ ยอดหนี้คงเหลือ รายได้ ความสามารถในการชำระหนี้ และประวัติการชำระหนี้ของผู้กู้
นอกจากนี้ ผู้ให้สินเชื่อบางรายอาจกำหนดเงื่อนไขเกี่ยวกับระยะเวลาของสินเชื่อเดิมก่อนที่จะสามารถรีไฟแนนซ์รถยนต์ หรือมีเกณฑ์เฉพาะสำหรับการรีไฟแนนซ์ซ้ำ ดังนั้นจึงไม่มีคำตอบเดียวว่า รีไฟแนนซ์รถยนต์ได้กี่ครั้ง เพราะต้องดูเงื่อนไขของผู้ให้สินเชื่อในแต่ละครั้ง
ข้อเสียของการรีไฟแนนซ์รถบ่อย มีอะไรบ้าง?
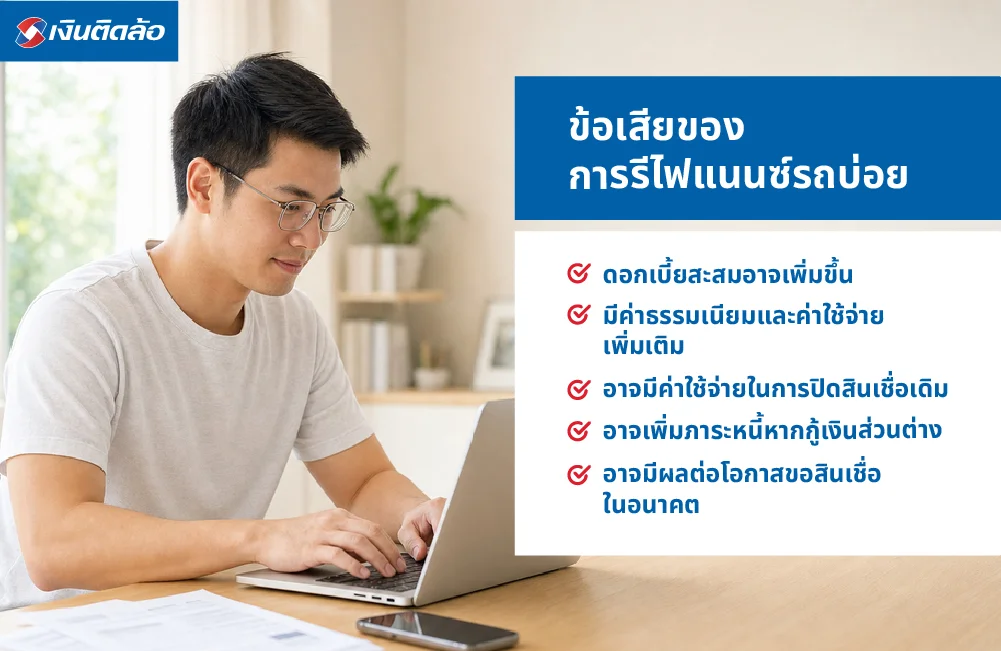
การรีไฟแนนซ์ไม่ได้มีแต่ข้อดี หากทำบ่อยครั้งโดยไม่ได้เปรียบเทียบต้นทุนอย่างละเอียด ก็อาจทำให้เกิดค่าใช้จ่ายเพิ่มขึ้นได้ โดยข้อเสียที่ควรพิจารณามีดังนี้
1. ดอกเบี้ยสะสมอาจเพิ่มขึ้น
แม้การรีไฟแนนซ์จะช่วยลดค่างวดต่อเดือน แต่หากเลือกยืดระยะเวลาผ่อนออกไปนานขึ้น อาจทำให้ต้องจ่ายดอกเบี้ยตลอดอายุสัญญามากขึ้นได้ ดังนั้น ก่อนรีไฟแนนซ์ควรดู ยอดชำระรวมตลอดสัญญา ไม่ใช่ดูเพียงว่าค่างวดลดลงจากเดิมเท่าไร เพราะค่างวดที่ถูกลงไม่ได้หมายความว่าจะประหยัดเงินได้มากกว่าเสมอไป
2. มีค่าธรรมเนียมและค่าใช้จ่ายเพิ่มเติม
การรีไฟแนนซ์อาจมีค่าใช้จ่ายหลายรายการ เช่น ค่าประเมินรถ ค่าดำเนินการ ค่าตรวจสอบเอกสาร ค่าอากรแสตมป์ หรือค่าใช้จ่ายอื่นตามประเภทสินเชื่อและเงื่อนไขของผู้ให้สินเชื่อ หากรีไฟแนนซ์หลายครั้ง ค่าใช้จ่ายเหล่านี้อาจเกิดขึ้นซ้ำ ทำให้เงินที่ประหยัดได้จากดอกเบี้ยลดลง และอาจทำให้การรีไฟแนนซ์ไม่คุ้มค่าเมื่อคำนวณต้นทุนทั้งหมด
3. อาจมีค่าใช้จ่ายในการปิดสินเชื่อเดิม
ก่อนย้ายสินเชื่อ ควรสอบถามผู้ให้สินเชื่อเดิมว่าการปิดบัญชีก่อนกำหนดมีค่าใช้จ่ายหรือเงื่อนไขเพิ่มเติมหรือไม่ เพราะนอกจากต้องพิจารณาข้อเสนอของสินเชื่อใหม่แล้ว ยังต้องนำค่าใช้จ่ายในการปิดสัญญาเดิมมาคำนวณรวมด้วย หากมีค่าใช้จ่ายสูง การรีไฟแนนซ์ครั้งใหม่อาจไม่ได้ช่วยลดต้นทุนโดยรวมอย่างที่คาดไว้
4. อาจเพิ่มภาระหนี้หากกู้เงินส่วนต่าง
บางกรณีผู้กู้อาจเลือกรีไฟแนนซ์เพื่อรับเงินส่วนต่างจากวงเงินใหม่มาใช้จ่ายเพิ่มเติม แม้จะช่วยเพิ่มสภาพคล่องในระยะสั้น แต่ก็หมายถึงการมีภาระหนี้เพิ่มขึ้น เพราะยอดเงินที่กู้มากขึ้นอาจทำให้ต้องผ่อนนานขึ้นหรือมีดอกเบี้ยรวมสูงขึ้น หากนำเงินส่วนต่างออกมาใช้หลายครั้งโดยไม่มีแผนบริหารหนี้ อาจทำให้ภาระทางการเงินสูงขึ้นในระยะยาว
5. อาจมีผลต่อโอกาสขอสินเชื่อในอนาคต
การรีไฟแนนซ์ถือเป็นการขอสินเชื่อใหม่ ซึ่งผู้ให้สินเชื่ออาจพิจารณาข้อมูลเครดิตและภาระหนี้ของผู้กู้ประกอบการอนุมัติ ซึ่งข้อมูลเครดิตมีทั้งประวัติสินเชื่อและประวัติการชำระหนี้ ไม่ได้หมายความว่าการยื่นขอสินเชื่อหลายครั้งจะทำให้เครดิตเสียหรือถูกแบล็กลิสต์โดยอัตโนมัติ หากมีการขอสินเชื่อหลายครั้งในช่วงเวลาใกล้กัน อาจทำให้ผู้ให้สินเชื่อพิจารณาภาระหนี้และความสามารถในการชำระหนี้อย่างละเอียดมากขึ้น จึงควรวางแผนและเลือกรีไฟแนนซ์เมื่อมีความจำเป็นจริง ๆ ไม่ควรยื่นหลายแห่งโดยไม่เปรียบเทียบเงื่อนไขให้รอบคอบ
รีไฟแนนซ์กับผิดนัดชำระ ต่างกันอย่างไร?
สองเรื่องนี้ไม่เหมือนกัน โดยรีไฟแนนซ์ เป็นการเปลี่ยนสินเชื่อเดิมไปเป็นสินเชื่อใหม่ โดยมีเป้าหมายเพื่อปรับเงื่อนไขให้เหมาะสมขึ้น เช่น ลดดอกเบี้ยหรือลดภาระค่างวด และหากสามารถชำระหนี้ตามกำหนดก็ไม่ได้หมายความว่าจะมีประวัติเสียจากการรีไฟแนนซ์เอง ส่วนการผิดนัดชำระ คือการไม่สามารถชำระหนี้ตามเงื่อนไขที่กำหนด ซึ่งประวัติการค้างชำระจะถูกบันทึกตามข้อเท็จจริงและสามารถนำไปประกอบการพิจารณาสินเชื่อในอนาคตได้
รีไฟแนนซ์ซ้ำเมื่อไรจึงจะคุ้ม?
การรีไฟแนนซ์ซ้ำไม่ได้วัดจากจำนวนครั้งเพียงอย่างเดียว แต่ควรดูว่า สัญญาใหม่ช่วยลดต้นทุนหรือแก้ปัญหาทางการเงินได้จริงหรือไม่
ก่อนตัดสินใจ ลองเปรียบเทียบข้อมูลเหล่านี้
ยอดปิดสินเชื่อเดิม
อัตราดอกเบี้ยและเงื่อนไขของสัญญาใหม่
จำนวนเดือนและระยะเวลาที่ต้องผ่อน
ยอดชำระรวมตลอดสัญญา
ค่าธรรมเนียมและค่าใช้จ่ายที่เกี่ยวข้อง
ค่างวดหลังรีไฟแนนซ์ต้องเหมาะสมกับรายได้
วัตถุประสงค์และแผนการใช้เงิน หากได้รับเงินส่วนต่าง
สรุป รีไฟแนนซ์รถยนต์ได้กี่ครั้ง? พร้อมข้อควรรู้ก่อนรีไฟแนนซ์ซ้ำกับเงินติดล้อ
รีไฟแนนซ์รถยนต์ได้กี่ครั้ง? สามารถรีไฟแนนซ์รถยนต์ซ้ำได้ โดยจำนวนครั้งขึ้นอยู่กับเงื่อนไขและหลักเกณฑ์ของผู้ให้สินเชื่อแต่ละราย หากสงสัยว่า รีไฟแนนซ์รถที่ไหนง่ายสุด ควรเปรียบเทียบคุณสมบัติและเงื่อนไขของแต่ละแห่ง รวมถึงยอดปิดสินเชื่อเดิม อัตราดอกเบี้ย ค่างวด ระยะเวลาผ่อน ยอดชำระรวม และค่าธรรมเนียมต่าง ๆ เพื่อประเมินว่าการรีไฟแนนซ์ครั้งใหม่เหมาะสมและคุ้มค่าหรือไม่
ขณะเดียวกัน การรีไฟแนนซ์ไม่ได้ทำให้ประวัติเครดิตเสียโดยอัตโนมัติ แต่ควรให้ความสำคัญกับการชำระหนี้ตรงเวลาและความสามารถในการผ่อนชำระ หากต้องการเพิ่มสภาพคล่องโดยไม่ต้องเปลี่ยนรถ สินเชื่อจำนำทะเบียนรถยนต์ ก็เป็นอีกทางเลือกที่สามารถนำมาพิจารณาได้ โดยนำรถยนต์ที่มีกรรมสิทธิ์หรือเป็นไปตามเงื่อนไขของผู้ให้สินเชื่อมาใช้เป็นหลักประกัน ทั้งนี้ ควรศึกษาวงเงิน ดอกเบี้ย ระยะเวลาผ่อน และค่าใช้จ่ายต่าง ๆ ให้รอบคอบก่อนสมัครกับผู้ให้บริการอย่างเงินติดล้อ
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12-24% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับรีไฟแนนซ์รถยนต์ได้กี่ครั้ง (FAQs)
ควรรีไฟแนนซ์รถซ้ำไหม?
ควรพิจารณาเมื่อข้อเสนอใหม่ช่วยลดภาระหรือทำให้เงื่อนไขสินเชื่อเหมาะสมขึ้นอย่างชัดเจน โดยต้องนำดอกเบี้ยรวม ค่าธรรมเนียม และระยะเวลาผ่อนมาคำนวณร่วมกัน ไม่ควรตัดสินใจจากค่างวดต่อเดือนเพียงอย่างเดียว
ก่อนรีไฟแนนซ์ซ้ำควรเช็กอะไรบ้าง?
ควรเช็กยอดปิดบัญชีเดิม ดอกเบี้ยของสินเชื่อใหม่ ระยะเวลาผ่อน ค่างวด ยอดชำระรวม ค่าใช้จ่ายในการดำเนินการ และเงื่อนไขของผู้ให้สินเชื่อ เพื่อดูว่าการย้ายสินเชื่อครั้งใหม่คุ้มค่าจริงหรือไม่
รีไฟแนนซ์รถยนต์แล้ว สามารถขอสินเชื่อจำนำทะเบียนรถยนต์เพิ่มได้ไหม?
ขึ้นอยู่กับเงื่อนไขของผู้ให้สินเชื่อและสถานะของรถยนต์ รวมถึงภาระหนี้เดิม หากรถยังติดภาระสินเชื่อ อาจมีข้อจำกัดในการนำรถมาเป็นหลักประกันสินเชื่อเพิ่มเติม
รีไฟแนนซ์รถยนต์ควรเว้นระยะห่างกี่เดือน?
ไม่มีระยะเวลาที่กำหนดเหมือนกันทุกกรณี เพราะผู้ให้สินเชื่อแต่ละรายมีเกณฑ์แตกต่างกัน ควรตรวจสอบเงื่อนไขของสินเชื่อเดิมและสินเชื่อใหม่ก่อนยื่นรีไฟแนนซ์ซ้ำ
ถ้ารีไฟแนนซ์รถยนต์ไม่ผ่าน ยังมีทางเลือกอื่นไหม?
หากไม่ผ่านการรีไฟแนนซ์ ผู้กู้อาจพิจารณาสอบถามผู้ให้สินเชื่อเดิมเกี่ยวกับการปรับโครงสร้างหนี้หรือแนวทางช่วยเหลือในการผ่อนชำระ ตามเงื่อนไขและความสามารถในการชำระหนี้ของตนเอง เพื่อหาทางลดภาระการผ่อนชำระให้เหมาะสม โดยควรพูดคุยกับเจ้าหนี้เดิมก่อนตัดสินใจยื่นขอสินเชื่อใหม่กับผู้ให้บริการรายอื่น