
เงินกู้ระยะยาวโดยมีการจำนอง เป็นอีกทางเลือกสำหรับผู้ที่ต้องการเงินก้อนและมีบ้านหรือที่ดินเป็นทรัพย์สิน โดยนำมาใช้เป็นหลักประกันเพื่อขอสินเชื่อ ช่วยให้มีเงินทุนสำหรับจัดการค่าใช้จ่ายหรือเป้าหมายทางการเงินที่ต้องใช้วงเงินสูงและผ่อนชำระในระยะยาว
แต่ก่อนตัดสินใจกู้ ควรทำความเข้าใจว่าเงินกู้ประเภทนี้คืออะไร มีเงื่อนไขอย่างไร และต้องพิจารณาเรื่องใดบ้าง มาทำความรู้จักเงินกู้ระยะยาวโดยมีการจำนอง พร้อมเรื่องสำคัญที่ควรรู้ก่อนยื่นขอสินเชื่อ
สรุปสั้น ๆ เข้าใจง่าย
เงินกู้ระยะยาวโดยมีการจำนอง คือ สินเชื่อที่ใช้บ้านหรือที่ดินเป็นหลักประกัน เพื่อขอวงเงินและผ่อนชำระในระยะยาว
ข้อดีของเงินกู้ระยะยาวโดยมีการจำนอง คือมีโอกาสได้วงเงินสูง อัตราดอกเบี้ยเหมาะสม และเลือกผ่อนชำระได้นาน ช่วยให้บริหารสภาพคล่องได้คล่องตัวมากขึ้น
ข้อจำกัดของเงินกู้ระยะยาวโดยมีการจำนอง คือมีค่าใช้จ่ายในการจำนอง ต้องรับภาระหนี้ระยะยาว และมีความเสี่ยงต่อการสูญเสียทรัพย์สินหากไม่สามารถชำระหนี้ได้ตามสัญญา
เงินกู้ระยะยาวโดยมีการจำนองคืออะไร?
เงินกู้ระยะยาวโดยมีการจำนอง (Mortgage) คือ สินเชื่อที่ผู้กู้นำบ้าน ที่ดิน หรืออสังหาริมทรัพย์มาเป็นหลักประกัน เพื่อขอวงเงินกู้และผ่อนชำระเป็นระยะเวลานาน โดยผู้กู้ยังสามารถใช้ประโยชน์จากทรัพย์สินได้ตามเงื่อนไขสัญญา ทั้งนี้ หากผิดนัดชำระหนี้ ผู้ให้กู้อาจดำเนินการตามสิทธิในหลักประกันได้
เงินกู้ระยะยาวโดยมีการจำนองต่างจากการค้ำประกันอย่างไร?
เงินกู้ระยะยาวโดยมีการจำนองและการค้ำประกันแตกต่างกันที่สิ่งที่นำมารับประกันการชำระหนี้ โดยการจำนองใช้บ้าน ที่ดิน หรืออสังหาริมทรัพย์เป็นหลักประกัน ส่วนการค้ำประกันใช้บุคคลอื่นมารับผิดชอบหนี้แทนหากผู้กู้ผิดนัดชำระหนี้ ดังนั้น ผู้กู้ควรพิจารณาทั้งรูปแบบหลักประกัน เงื่อนไขสินเชื่อ และความสามารถในการผ่อนชำระก่อนตัดสินใจสมัครสินเชื่อ
เงินกู้ระยะยาวโดยมีการจำนองมีกี่ประเภท?
เงินกู้ระยะยาวโดยมีการจำนองมีหลายประเภท ขึ้นอยู่กับวัตถุประสงค์และทรัพย์สินที่ใช้เป็นหลักประกัน มาดูประเภทที่พบได้บ่อยกัน
สินเชื่อรีไฟแนนซ์โดยใช้การจำนองเป็นหลักประกัน
เป็นการขอสินเชื่อจากผู้ให้บริการรายใหม่เพื่อนำเงินไปชำระหนี้สินเชื่อเดิมที่มีอสังหาริมทรัพย์เป็นหลักประกัน โดยอาจเป็นการรีไฟแนนซ์สินเชื่อบ้านหรือสินเชื่อที่มีการจำนองทรัพย์สินตามเงื่อนไขของผู้ให้บริการ การพิจารณาควรดูทั้งอัตราดอกเบี้ย ค่าใช้จ่ายในการดำเนินการ วงเงิน และระยะเวลาผ่อนชำระประกอบกัน
สินเชื่ออเนกประสงค์โดยใช้บ้านหรือที่ดินจำนอง
เป็นสินเชื่อที่นำบ้าน ที่ดิน หรือที่ดินพร้อมสิ่งปลูกสร้างมาจำนองเป็นหลักประกัน เพื่อขอวงเงินสำหรับวัตถุประสงค์อื่นนอกเหนือจากการซื้อที่อยู่อาศัย เช่น ใช้เป็นเงินทุนหมุนเวียน ปรับปรุงบ้าน ลงทุนในกิจการ หรือใช้จ่ายตามความจำเป็น โดยวงเงิน อัตราดอกเบี้ย และระยะเวลาผ่อนชำระขึ้นอยู่กับหลักเกณฑ์ของผู้ให้สินเชื่อ
สินเชื่อบ้านโดยมีการจำนอง
เป็นสินเชื่อผู้ที่ต้องการซื้อบ้านหรือบ้านจัดสรรที่โฉนดยังอยู่ระหว่างดำเนินการ โดยสามารถยื่นขอสินเชื่อตามเงื่อนไขของสถาบันการเงิน และเมื่อมีเอกสารสิทธิพร้อมสำหรับการโอนกรรมสิทธิ์ จึงดำเนินการจดจำนองบ้านหรือที่ดินเป็นหลักประกัน ทั้งนี้ ขั้นตอนและเงื่อนไขขึ้นอยู่กับประเภทโครงการและหลักเกณฑ์ของผู้ให้สินเชื่อ
คำนวณดอกเบี้ยเงินกู้ระยะยาวโดยมีการจำนอง คำนวณอย่างไร
การคำนวณดอกเบี้ยเงินกู้ระยะยาวโดยมีการจำนอง ขึ้นอยู่กับอัตราดอกเบี้ย เงินต้น และระยะเวลาผ่อนชำระ โดยแต่ละรูปแบบสินเชื่ออาจมีวิธีคิดดอกเบี้ยแตกต่างกัน
1. ดอกเบี้ยแบบลอยตัว (Floating Rate)
อัตราดอกเบี้ยสามารถปรับขึ้นหรือลงตามเงื่อนไขที่กำหนด เช่น อัตราดอกเบี้ยอ้างอิงของสถาบันการเงิน ทำให้ดอกเบี้ยและค่างวดอาจเปลี่ยนแปลงระหว่างระยะเวลาผ่อนชำระ
ตัวอย่างคำนวณแบบง่าย สมมติเงินกู้ 1,000,000 บาท อัตราดอกเบี้ย 6% ต่อปี หากคำนวณดอกเบี้ยจากเงินต้นเต็มจำนวนในช่วง 1 ปี
1,000,000 × 6% = 60,000 บาทต่อปี
หากอัตราดอกเบี้ยปรับขึ้นเป็น 7% ดอกเบี้ยในช่วง 1 ปีจะเพิ่มเป็น 70,000 บาท ทั้งนี้ การคำนวณจริงอาจแตกต่างกันตามวิธีคิดดอกเบี้ยและเงื่อนไขของสัญญาสินเชื่อ
2. ดอกเบี้ยแบบคงที่ (Fixed Rate)
กำหนดอัตราดอกเบี้ยไว้ในอัตราเดิมตลอดช่วงเวลาที่กำหนด ทำให้ผู้กู้สามารถคาดการณ์ภาระดอกเบี้ยและวางแผนการชำระเงินได้ง่ายขึ้น
ตัวอย่างคำนวณแบบง่าย สมมติเงินกู้ 1,000,000 บาท อัตราดอกเบี้ยคงที่ 5% ต่อปี เป็นเวลา 1 ปี
1,000,000 × 5% = 50,000 บาท
ดอกเบี้ยที่ต้องจ่ายใน 1 ปี เท่ากับ 50,000 บาท ทั้งนี้ วิธีคำนวณจริงอาจแตกต่างกันตามเงื่อนไขและวิธีคิดดอกเบี้ยของผู้ให้สินเชื่อ
สินเชื่อที่มีหลักประกันมักมีอัตราดอกเบี้ยต่ำกว่าสินเชื่อส่วนบุคคล เนื่องจากผู้ให้สินเชื่อมีทรัพย์สินรองรับความเสี่ยง จึงอาจช่วยให้ผู้กู้ได้รับอัตราดอกเบี้ยและเงื่อนไขการผ่อนชำระที่เหมาะสมมากขึ้น ทั้งนี้ขึ้นอยู่กับหลักเกณฑ์ของผู้ให้สินเชื่อแต่ละราย
ข้อดีของเงินกู้ระยะยาวโดยมีการจำนอง มีอะไรบ้าง?
เงินกู้ระยะยาวโดยมีการจำนองมีจุดเด่นที่ช่วยให้ผู้กู้เข้าถึงวงเงินและผ่อนชำระได้ในระยะยาว โดยมีทรัพย์สินเป็นหลักประกัน มาดูข้อดีที่ควรรู้ก่อนตัดสินใจกู้กัน
1. ระยะเวลายืดหยุ่น ผ่อนได้นาน
สินเชื่อประเภทนี้มักมีระยะเวลาผ่อนชำระหลายปี ทำให้ผู้กู้สามารถเลือกแผนการผ่อนที่เหมาะกับรายได้และภาระค่าใช้จ่าย
การกระจายเงินต้นออกไปในระยะยาวช่วยลดภาระค่างวดในแต่ละเดือน และทำให้วางแผนสภาพคล่องได้ง่ายขึ้น
2. อัตราดอกเบี้ยต่ำ
การนำบ้านหรือที่ดินมาเป็นหลักประกันช่วยลดความเสี่ยงของผู้ให้สินเชื่อ จึงมักมีอัตราดอกเบี้ยที่ต่ำกว่าสินเชื่อไม่มีหลักประกัน ส่งผลให้ผู้กู้อาจประหยัดต้นทุนดอกเบี้ยได้มากขึ้น โดยควรเปรียบเทียบอัตราดอกเบี้ยและเงื่อนไขของแต่ละผู้ให้สินเชื่อ
3. ได้วงเงินสูงกว่าสินเชื่อทั่วไป
การใช้บ้านหรือที่ดินเป็นหลักประกันทำให้ผู้ให้สินเชื่อสามารถพิจารณาวงเงินจากมูลค่าของทรัพย์สินประกอบกับรายได้และความสามารถในการชำระหนี้ของผู้กู้ จึงมีโอกาสได้รับวงเงินที่สูงกว่าสินเชื่อทั่วไป เหมาะสำหรับค่าใช้จ่ายก้อนใหญ่ เช่น ลงทุน ขยายกิจการ ซื้อทรัพย์สิน หรือใช้เป็นเงินทุนหมุนเวียน โดยวงเงินจริงจะขึ้นอยู่กับหลักเกณฑ์ของผู้ให้สินเชื่อแต่ละราย
4. ต่อยอดธุรกิจได้ เพิ่มโอกาสในการลงทุน
เงินก้อนจากสินเชื่อสามารถนำไปใช้เป็นเงินทุนหมุนเวียน ขยายสาขา ซื้อเครื่องจักร อุปกรณ์ หรือเพิ่มกำลังการผลิต ช่วยให้ผู้ประกอบการมีเงินทุนสำหรับต่อยอดโอกาสทางธุรกิจ โดยไม่ต้องรอสะสมเงินทุนจากผลกำไรเพียงอย่างเดียว นอกจากนี้ ยังสามารถนำไปใช้ปรับปรุงพื้นที่ เพิ่มช่องทางการขาย หรือพัฒนาสินค้าและบริการ เพื่อรองรับการเติบโตของธุรกิจได้
5. สร้างทรัพย์สินส่วนตัวได้
ผู้กู้อาจนำเงินไปใช้ซื้อที่ดิน บ้าน หรืออสังหาริมทรัพย์เพื่อการอยู่อาศัยหรือเป็นทรัพย์สินในอนาคต หากมีการวางแผนการเงินและบริหารค่างวดอย่างเหมาะสม การกู้เงินจึงอาจเป็นอีกช่องทางในการสร้างและสะสมทรัพย์สินระยะยาว ทั้งนี้ ควรประเมินความสามารถในการผ่อนชำระและค่าใช้จ่ายที่เกี่ยวข้องกับการซื้อหรือถือครองทรัพย์สินควบคู่กันไปด้วย
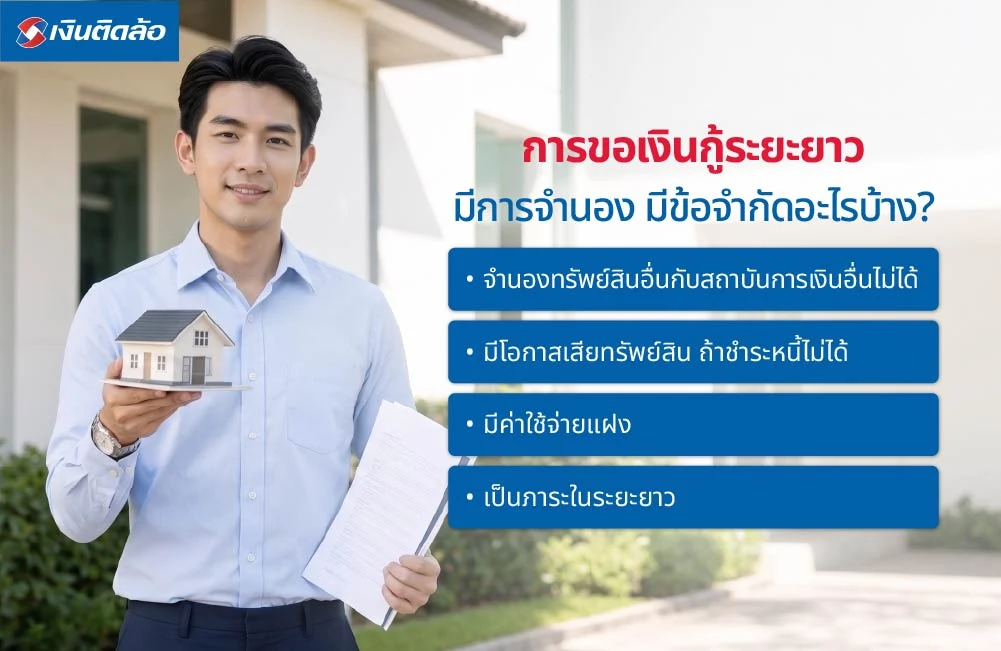
การขอเงินกู้ระยะยาวโดยมีการจำนองมีข้อจำกัดอะไรบ้าง?
การขอเงินกู้ระยะยาวโดยมีการจำนองมีข้อจำกัดและเงื่อนไขที่ผู้กู้ควรพิจารณาอย่างรอบคอบ เพื่อประเมินความเหมาะสมและความสามารถในการชำระหนี้ก่อนตัดสินใจกู้
1. จำนองทรัพย์สินอื่นกับสถาบันการเงินอื่นไม่ได้
หากทรัพย์สินถูกจำนองเป็นหลักประกันกับสถาบันการเงินหนึ่งแล้ว โดยทั่วไปจะไม่สามารถนำทรัพย์เดียวกันไปจำนองซ้ำกับสถาบันการเงินอื่นได้ตามต้องการ จึงควรตรวจสอบภาระจำนองและเงื่อนไขในสัญญาก่อนนำทรัพย์ไปขอสินเชื่อเพิ่มเติม
2. มีโอกาสเสียทรัพย์สิน ถ้าชำระหนี้ไม่ได้
การจำนองเป็นการนำทรัพย์สินมาเป็นหลักประกันการชำระหนี้ หากผู้กู้ผิดนัดและไม่สามารถแก้ไขปัญหาหนี้ได้
ผู้ให้สินเชื่ออาจดำเนินการตามสิทธิในหลักประกันและกระบวนการทางกฎหมาย ซึ่งอาจนำไปสู่การสูญเสียทรัพย์สินได้
3. มีค่าใช้จ่ายแฝง
นอกจากดอกเบี้ยแล้ว การขอสินเชื่อที่มีการจำนองอาจมีค่าใช้จ่ายอื่น เช่น ค่าประเมินหลักประกัน ค่าจดจำนอง ค่าธรรมเนียม และค่าใช้จ่ายในการดำเนินการ ค่าใช้จ่ายเหล่านี้อาจเพิ่มต้นทุนในการกู้ จึงควรสอบถามรายละเอียดจากผู้ให้สินเชื่อและคำนวณค่าใช้จ่ายทั้งหมดก่อนตัดสินใจ
4. เป็นภาระในระยะยาว
แม้การผ่อนชำระนานจะช่วยให้ค่างวดต่อเดือนลดลง แต่ผู้กู้ต้องมีภาระหนี้ต่อเนื่องเป็นระยะเวลาหลายปี หากรายได้ลดลงหรือมีค่าใช้จ่ายเพิ่มขึ้น อาจส่งผลต่อความสามารถในการชำระหนี้และเพิ่มความเสี่ยงในการผิดนัด ดังนั้น ควรประเมินรายได้ ภาระหนี้ และเงินสำรองฉุกเฉินให้เพียงพอตลอดระยะเวลาของสัญญา
(สรุป) เงินกู้ระยะยาวโดยมีการจำนอง พร้อมทางเลือกจากเงินติดล้อ
เงินกู้ระยะยาวโดยมีการจำนองเป็นสินเชื่อที่ใช้บ้าน ที่ดิน หรืออสังหาริมทรัพย์เป็นหลักประกัน เพื่อขอวงเงินและผ่อนชำระในระยะยาว โดยมีทั้งข้อดีและข้อจำกัดที่ควรพิจารณา ทั้งอัตราดอกเบี้ย วงเงิน ค่าใช้จ่าย และความสามารถในการชำระหนี้ก่อนตัดสินใจ
หากกำลังคิดว่าจะจำนองที่ดินกับธนาคารไหนดี หรือมองหาสินเชื่อที่ใช้ทรัพย์สินเป็นหลักประกัน เงินติดล้อมีสินเชื่อเพื่อคนมีที่ดินที่รองรับทั้งการจำนำและการจำนอง โดยรายละเอียดและเงื่อนไขแตกต่างกันตามความต้องการของลูกค้า ช่วยเพิ่มสภาพคล่องและนำเงินไปใช้ตามวัตถุประสงค์ที่ต้องการ ทั้งนี้ ควรศึกษารายละเอียดและเงื่อนไขของสินเชื่อก่อนตัดสินใจสมัคร
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 15% ต่อปี (ณ วันที่ 18 เม.ย. 68)
สอบถามรายละเอียดเพิ่มเติมได้ที่
ติดต่อโดยตรงได้ที่ : เงินติดล้อ ทุกสาขาใกล้บ้าน
Facebook Inbox เงินติดล้อ : www.facebook.com/ngerntidlor
โทรเข้า Call Center : 088-088-0880
คำถามที่พบบ่อย (FAQs)
จำนองบ้านได้กี่เปอร์เซ็นต์ของราคาประเมิน?
วงเงินที่กู้ได้ขึ้นอยู่กับราคาประเมินหลักประกัน รายได้ ความสามารถในการชำระหนี้ และเกณฑ์ของผู้ให้สินเชื่อแต่ละราย จึงไม่มีเปอร์เซ็นต์ตายตัวสำหรับทุกกรณี
เงินกู้ระยะยาวโดยมีการจำนอง ผ่อนนานสูงสุดกี่ปี?
ระยะเวลาผ่อนชำระขึ้นอยู่กับประเภทสินเชื่อ อายุผู้กู้ มูลค่าหลักประกัน และเงื่อนไขของผู้ให้สินเชื่อ โดยควรสอบถามรายละเอียดก่อนสมัครเพื่อเลือกแผนที่เหมาะสม
เงินกู้ระยะยาวโดยมีการจำนอง คนเป็นพนักงานบริษัทกู้ได้ไหม?
พนักงานบริษัทสามารถยื่นขอสินเชื่อได้ หากมีคุณสมบัติตามเกณฑ์ของผู้ให้สินเชื่อ เช่น มีรายได้และเอกสารแสดงรายได้ที่ตรวจสอบได้ รวมถึงมีหลักประกันตามเงื่อนไขที่กำหนด