
ในปัจจุบันบริการทางการเงินมีตัวเลือกหลากหลายมากขึ้น ทั้งธนาคารแบบดั้งเดิม Virtual Bank และ Non-bank ซึ่งแต่ละรูปแบบมีลักษณะการให้บริการ จุดเด่น และข้อจำกัดแตกต่างกัน การทำความเข้าใจความต่างจึงช่วยให้เลือกผลิตภัณฑ์ทางการเงินได้เหมาะกับความต้องการ โดยเฉพาะเมื่อต้องการเปิดบัญชี ใช้บริการชำระเงิน หรือขอสินเชื่อ
บทความนี้จะพาไปทำความรู้จักว่า Virtual Bank คืออะไร ต่างจากธนาคารทั่วไปและ Non-bank อย่างไร รวมถึงเปรียบเทียบข้อดี ข้อจำกัด และสิ่งที่ควรพิจารณาก่อนเลือกใช้บริการ
สรุปสั้น ๆ เข้าใจง่าย
Virtual Bank คือธนาคารที่เน้นให้บริการผ่านช่องทางดิจิทัล ขณะที่ Mobile Banking เป็นช่องทางการทำธุรกรรมของธนาคาร
ธนาคารและ Non-bank มีรูปแบบบริการและผลิตภัณฑ์แตกต่างกัน จึงควรเลือกจากความต้องการและเงื่อนไขที่ได้รับ
ก่อนสมัครสินเชื่อหรือบริการทางการเงิน ควรตรวจสอบผู้ให้บริการ เปรียบเทียบดอกเบี้ย ค่าธรรมเนียม และประเมินความสามารถในการชำระหนี้
Virtual Bank คืออะไร?
Virtual Bank หรือธนาคารพาณิชย์ไร้สาขา คือธนาคารที่ให้บริการผ่านช่องทางดิจิทัลเป็นหลัก โดยไม่มีสาขาธนาคารแบบดั้งเดิมให้ลูกค้าเข้าไปใช้บริการ จุดสำคัญคือยังมีสถานะเป็นธนาคารและดำเนินธุรกิจภายใต้หลักเกณฑ์และการกำกับดูแลที่เกี่ยวข้อง
การให้บริการจึงเน้นความสะดวกผ่านแอปพลิเคชันและช่องทางออนไลน์ เช่น การเปิดบัญชี การโอนเงิน การชำระเงิน และบริการสินเชื่อ โดยรายละเอียดผลิตภัณฑ์และเงื่อนไขขึ้นอยู่กับผู้ให้บริการแต่ละราย
ธนาคารคืออะไร?
ธนาคารพาณิชย์เป็นสถาบันการเงินที่ให้บริการทางการเงินหลายประเภท เช่น รับฝากเงิน โอนเงิน ชำระเงิน บัตร และสินเชื่อธนาคาร โดยธนาคารทั่วไปอาจมีทั้งสาขา ATM และช่องทางดิจิทัลอย่าง Mobile Banking ข้อได้เปรียบคือมีช่องทางให้บริการหลากหลาย เหมาะกับผู้ที่ต้องการทำธุรกรรมทั้งออนไลน์และที่สาขา รวมถึงผู้ที่ต้องการผลิตภัณฑ์ทางการเงินหลายรูปแบบจากผู้ให้บริการเดียว
Non-bank คืออะไร?
Non-bank หมายถึงผู้ให้บริการทางการเงินที่ไม่ใช่ธนาคาร แต่สามารถให้บริการทางการเงินบางประเภทได้ตามใบอนุญาตและหลักเกณฑ์ที่เกี่ยวข้อง ตัวอย่างบริการที่พบได้ เช่น บัตรเครดิต สินเชื่อส่วนบุคคล สินเชื่อเช่าซื้อ และบริการทางการเงินอื่น ๆ
ดังนั้น สินเชื่อ Non-bank ไม่ได้หมายความว่าเป็นสินเชื่อนอกระบบ แต่ต้องพิจารณาว่าผู้ให้บริการได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลที่เกี่ยวข้องหรือไม่
Virtual Bank vs ธนาคาร vs Non-bank ต่างกันอย่างไร?
ประเด็น | Virtual Bank | ธนาคารทั่วไป | Non-bank |
รูปแบบบริการ | ดิจิทัลเป็นหลัก | ออนไลน์และสาขา | ส่วนใหญ่ผ่านออนไลน์หรือช่องทางของบริษัท |
สถานะ | ธนาคาร | ธนาคาร | ไม่ใช่ธนาคาร |
สาขา | ไม่มีสาขาแบบดั้งเดิม | มีสาขาในหลายรูปแบบ | โดยทั่วไปไม่มีสาขาธนาคาร |
บริการ | ฝากเงิน ชำระเงิน สินเชื่อ และบริการตามใบอนุญาต | บริการทางการเงินหลากหลาย | เน้นบริการตามใบอนุญาต |
การติดต่อ | แอปและช่องทางออนไลน์ | แอป เว็บไซต์ สาขา และช่องทางอื่น | แอป เว็บไซต์ หรือช่องทางที่กำหนด |
Virtual Bank กับ Mobile Banking เหมือนกันไหม?
Virtual Bank คือรูปแบบของธนาคารที่ดำเนินงานโดยเน้นบริการผ่านช่องทางดิจิทัล ขณะที่ Mobile Banking คือช่องทางหรือบริการบนโทรศัพท์มือถือที่ธนาคารนำมาใช้ให้ลูกค้าทำธุรกรรม เช่น โอนเงิน จ่ายบิล ตรวจสอบยอดเงิน หรือจัดการบัญชี พูดง่าย ๆ คือ Virtual Bank เป็น “รูปแบบของธนาคาร” ส่วน Mobile Banking เป็น “ช่องทางให้บริการของธนาคาร”
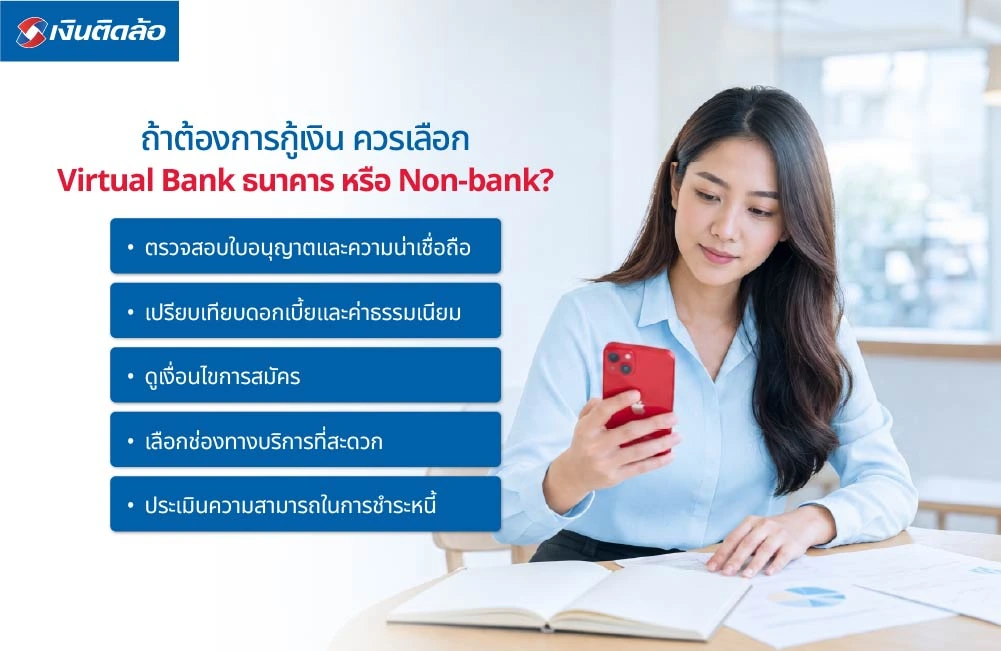
ถ้าต้องการกู้เงิน ควรเลือก Virtual Bank ธนาคาร หรือ Non-bank?
ก่อนเลือกใช้บริการทางการเงิน ควรเปรียบเทียบทั้งความน่าเชื่อถือ เงื่อนไข และค่าใช้จ่าย เพื่อให้เลือกบริการที่เหมาะกับความต้องการและความสามารถในการชำระหนี้
1. ตรวจสอบใบอนุญาตและความน่าเชื่อถือ
ควรตรวจสอบว่าผู้ให้บริการดำเนินธุรกิจอย่างถูกต้องตามกฎหมายและได้รับอนุญาตให้ประกอบธุรกิจประเภทนั้นหรือไม่ รวมถึงตรวจสอบข้อมูลบริษัท ช่องทางติดต่อ และเงื่อนไขการให้บริการให้ชัดเจน เพื่อช่วยลดความเสี่ยงจากการใช้บริการกับผู้ให้บริการที่ไม่น่าเชื่อถือ โดยเฉพาะการสมัครสินเชื่อผ่านช่องทางออนไลน์
2. เปรียบเทียบดอกเบี้ยและค่าธรรมเนียม
ไม่ควรพิจารณาเฉพาะอัตราดอกเบี้ยที่โฆษณา แต่ควรดูค่าธรรมเนียม ค่าใช้จ่ายอื่น ๆ และยอดชำระรวมตลอดสัญญา โดยเฉพาะเมื่อต้องการขอสินเชื่อ ควรเปรียบเทียบเงื่อนไขของแต่ละรายก่อนตัดสินใจ เพื่อให้เห็นต้นทุนที่ต้องจ่ายจริงและเลือกข้อเสนอที่เหมาะสม
3. ดูเงื่อนไขการสมัคร
ควรตรวจสอบคุณสมบัติของผู้สมัคร เช่น อายุ รายได้ขั้นต่ำ อายุงาน เอกสารที่ต้องใช้ รวมถึงหลักประกันหรือเงื่อนไขอื่น ๆ ว่าตรงตามที่ผู้ให้บริการกำหนดหรือไม่ การตรวจสอบล่วงหน้าจะช่วยให้เตรียมเอกสารได้ครบและลดโอกาสเสียเวลาในการสมัครผลิตภัณฑ์ที่ไม่ตรงกับคุณสมบัติของตนเอง
4. เลือกช่องทางบริการที่สะดวก
ควรพิจารณารูปแบบการให้บริการว่าตรงกับพฤติกรรมของตนเองหรือไม่ หากต้องการทำธุรกรรมด้วยตัวเองผ่านแอปและช่องทางออนไลน์ Virtual Bank อาจตอบโจทย์ ขณะที่ผู้ที่ต้องการพูดคุยกับเจ้าหน้าที่หรือทำธุรกรรมที่สาขา อาจเหมาะกับธนาคารทั่วไปมากกว่า ส่วน Non-bank แต่ละรายอาจมีช่องทางบริการแตกต่างกัน จึงควรตรวจสอบก่อนสมัคร
5. ประเมินความสามารถในการชำระหนี้
หากต้องการขอสินเชื่อ ควรประเมินรายได้ ค่าใช้จ่าย และภาระหนี้ที่มีอยู่ก่อน เพื่อกำหนดวงเงินและระยะเวลาผ่อนที่เหมาะสม ควรเลือกค่างวดที่สามารถชำระได้อย่างสม่ำเสมอ และหลีกเลี่ยงการกู้เกินความสามารถในการชำระหนี้ เพราะอาจเพิ่มภาระทางการเงินในระยะยาว
ข้อดี-ข้อจำกัดของ Virtual Bank ธนาคาร และ Non-bank
แต่ละรูปแบบมีจุดเด่นและข้อจำกัดแตกต่างกัน การทำความเข้าใจลักษณะของแต่ละประเภทจะช่วยให้เลือกใช้บริการได้เหมาะกับความต้องการมากขึ้น
Virtual Bank
ข้อดี
เน้นบริการดิจิทัล ทำธุรกรรมได้สะดวก
ลดข้อจำกัดด้านการเดินทางไปสาขา
มีโอกาสพัฒนาบริการให้เหมาะกับพฤติกรรมผู้ใช้ดิจิทัล
ข้อจำกัด
ไม่มีสาขาแบบธนาคารทั่วไป
ผู้ที่ไม่ถนัดใช้งานแอปอาจรู้สึกไม่สะดวก
ผลิตภัณฑ์และบริการขึ้นอยู่กับใบอนุญาตและรูปแบบธุรกิจของแต่ละราย
ธนาคาร
ข้อดี
มีผลิตภัณฑ์ทางการเงินหลากหลาย
มีทั้งสาขาและช่องทางดิจิทัล
สามารถใช้บริการทางการเงินหลายประเภทกับผู้ให้บริการเดียว
ข้อจำกัด
การติดต่อบางเรื่องอาจต้องดำเนินการตามขั้นตอนของธนาคาร
ผลิตภัณฑ์แต่ละประเภทมีเงื่อนไขแตกต่างกัน
Non-bank
ข้อดี
มีผลิตภัณฑ์ทางการเงินเฉพาะด้านหลากหลาย
บางผลิตภัณฑ์ออกแบบมาเพื่อกลุ่มลูกค้าเฉพาะ
มีช่องทางสมัครและให้บริการที่หลากหลาย
ข้อจำกัด
ไม่ใช่ธนาคาร จึงมีขอบเขตบริการแตกต่างจากธนาคาร
เงื่อนไข อัตราดอกเบี้ย และค่าธรรมเนียมแตกต่างกันในแต่ละผู้ให้บริการ
ควรตรวจสอบใบอนุญาตและรายละเอียดสัญญาก่อนใช้บริการ
(สรุป) Virtual Bank vs ธนาคาร vs Non-bank ต่างกันอย่างไร? พร้อมรู้จักสินเชื่อจากเงินติดล้อ
Virtual Bank คือธนาคารที่เน้นให้บริการผ่านช่องทางดิจิทัล ส่วนธนาคารทั่วไปมีทั้งสาขาและบริการออนไลน์ ขณะที่ Non-bank เป็นผู้ให้บริการทางการเงินที่ไม่ใช่ธนาคาร แต่สามารถให้บริการตามประเภทใบอนุญาตที่กำหนดได้
การเลือกใช้บริการควรพิจารณาความน่าเชื่อถือ อัตราดอกเบี้ย ค่าธรรมเนียม เงื่อนไขการสมัคร ช่องทางบริการ และความสามารถในการชำระหนี้ โดยเฉพาะเมื่อต้องการสินเชื่อ ควรเปรียบเทียบรายละเอียดของแต่ละผลิตภัณฑ์ก่อนตัดสินใจ สำหรับผู้ที่มองหาสินเชื่อ เงินติดล้อก็เป็นอีกทางเลือกที่สามารถนำมาพิจารณา โดยควรศึกษาประเภทสินเชื่อ คุณสมบัติ เงื่อนไข และค่าใช้จ่ายให้เหมาะกับความต้องการและความสามารถในการชำระหนี้
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12-24% ต่อปี (ณ วันที่ 18 เม.ย. 68)
สอบถามรายละเอียดเพิ่มเติมได้ที่
ติดต่อโดยตรงได้ที่ : เงินติดล้อ ทุกสาขาใกล้บ้าน
Facebook Inbox เงินติดล้อ : www.facebook.com/ngerntidlor
โทรเข้า Call Center : 088-088-0880
คำถามที่พบบ่อย (FAQs)
Virtual Bank ปลอดภัยไหม?
Virtual Bank ที่ได้รับอนุญาตและดำเนินงานตามหลักเกณฑ์ที่เกี่ยวข้องอยู่ภายใต้การกำกับดูแลเช่นเดียวกับกรอบที่กำหนดสำหรับธุรกิจธนาคาร ทั้งนี้ ผู้ใช้ควรตรวจสอบข้อมูลของผู้ให้บริการและดูแลข้อมูลส่วนตัวในการใช้งานออนไลน์ด้วย
Non-bank กู้เงินได้ไหม?
ได้ หากเป็นผู้ให้บริการที่ได้รับอนุญาตให้ประกอบธุรกิจสินเชื่อประเภทนั้น โดยผู้สมัครต้องผ่านคุณสมบัติและเกณฑ์การพิจารณาของผู้ให้บริการ
สินเชื่อธนาคารกับสินเชื่อ Non-bank ต่างกันอย่างไร?
ความแตกต่างไม่ได้อยู่ที่ชื่อผู้ให้บริการเพียงอย่างเดียว แต่รวมถึงประเภทสินเชื่อ อัตราดอกเบี้ย วงเงิน ระยะเวลาผ่อน ค่าธรรมเนียม และเงื่อนไขการอนุมัติ จึงควรเปรียบเทียบเป็นรายผลิตภัณฑ์
Virtual Bank มีสาขาไหม?
Virtual Bank เน้นให้บริการผ่านช่องทางดิจิทัลและไม่มีสาขาในรูปแบบธนาคารทั่วไป ผู้ใช้จึงทำธุรกรรมผ่านช่องทางออนไลน์เป็นหลัก
เลือกใช้ธนาคารหรือ Non-bank แบบไหนดี?
ควรเลือกจากวัตถุประสงค์ในการใช้บริการ ความสะดวก เงื่อนไขผลิตภัณฑ์ ค่าใช้จ่าย และความสามารถในการชำระหนี้ มากกว่าพิจารณาจากประเภทผู้ให้บริการเพียงอย่างเดียว
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12 - 24% ต่อปี (ณ วันที่ 18 เม.ย. 68)