
การเลือกสินเชื่อไม่ได้ดูแค่ตัวเลขอัตราดอกเบี้ยที่ระบุในโฆษณา เพราะ ดอกเบี้ยลดต้นลดดอกกับดอกเบี้ยคงที่ มีวิธีคำนวณแตกต่างกัน ทำให้อัตราดอกเบี้ยที่เห็นเท่ากันอาจไม่ได้หมายความว่าจ่ายดอกเบี้ยจริงเท่ากัน
ก่อนตัดสินใจกู้ ควรทำความเข้าใจว่าดอกเบี้ยแต่ละแบบคิดจากเงินต้นอย่างไร ยอดผ่อนต่อเดือนเป็นเท่าไร และหากต้องการโปะหนี้ วิธีใดมีโอกาสช่วยลดดอกเบี้ยได้มากกว่า
สรุปสั้น ๆ เข้าใจง่าย
ดอกเบี้ยลดต้นลดดอก (Effective Rate) คือการคำนวณดอกเบี้ยจากเงินต้นคงเหลือ เมื่อเงินต้นลดลง ดอกเบี้ยในงวดถัดไปจึงมีแนวโน้มลดลงตาม
ดอกเบี้ยคงที่ (Flat Rate) คือการคำนวณดอกเบี้ยจากเงินต้นเต็มจำนวนตลอดอายุสัญญา แม้จะทยอยชำระเงินต้นไปแล้ว
อัตราดอกเบี้ย Flat Rate และ Effective Rate ไม่ควรนำตัวเลขมาเทียบกันตรง ๆ ควรพิจารณาอัตราดอกเบี้ยที่แท้จริง ยอดดอกเบี้ยรวม ค่างวด และค่าใช้จ่ายอื่นประกอบกัน
เข้าใจ “ดอกเบี้ยคงที่” หมายถึงอะไร
ดอกเบี้ยคงที่ คือการคำนวณดอกเบี้ยโดยใช้เงินต้นตั้งต้นเป็นฐานตลอดระยะเวลาการกู้ แม้ผู้กู้จะทยอยชำระเงินต้นในแต่ละงวดแล้วก็ตาม จึงเรียกอีกอย่างว่า ดอกเบี้ยแบบเงินต้นคงที่
ตัวอย่างเช่น กู้เงิน 100,000 บาท อัตราดอกเบี้ยคงที่ 3% ต่อปี เป็นเวลา 3 ปี ดอกเบี้ยจะคำนวณจากเงินต้น 100,000 บาทตลอดระยะเวลา
สูตรโดยทั่วไปคือ
ดอกเบี้ยทั้งหมด = เงินต้น × อัตราดอกเบี้ยต่อปี × จำนวนปี
ดังนั้น ดอกเบี้ยทั้งหมดในตัวอย่างนี้จะเท่ากับ 100,000 × 3% × 3 = 9,000 บาท ก่อนนำไปคำนวณรวมกับเงินต้นและแบ่งเป็นค่างวดตามเงื่อนไขของสัญญา
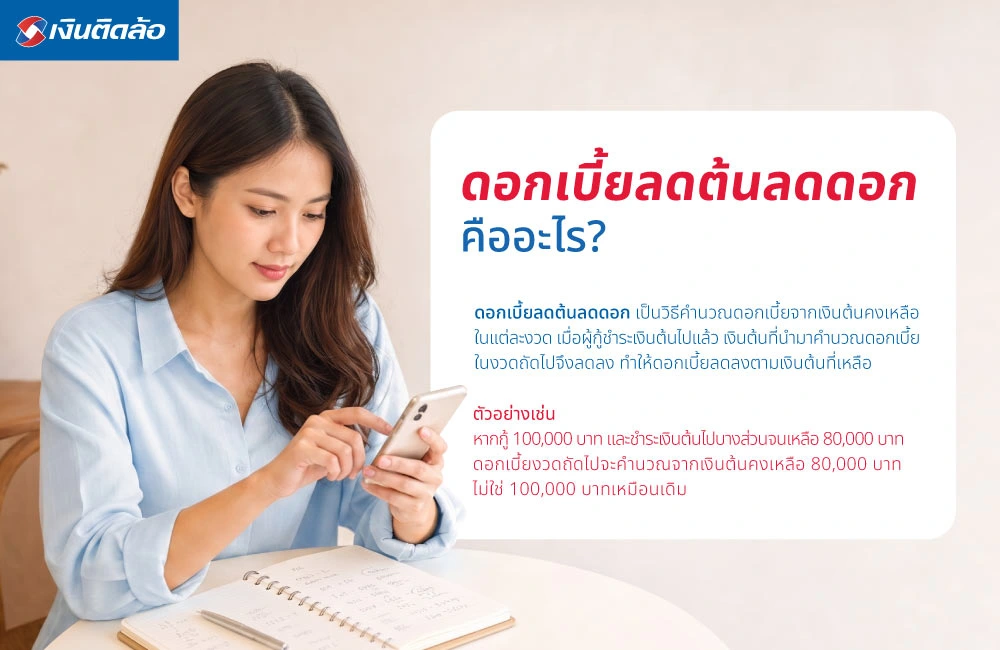
ดอกเบี้ยลดต้นลดดอก คืออะไร?
ดอกเบี้ยลดต้นลดดอก เป็นวิธีคำนวณดอกเบี้ยจากเงินต้นคงเหลือในแต่ละงวด เมื่อผู้กู้ชำระเงินต้นไปแล้ว เงินต้นที่นำมาคำนวณดอกเบี้ยในงวดถัดไปจึงลดลง ทำให้ดอกเบี้ยลดลงตามเงินต้นที่เหลือ
ตัวอย่างเช่น หากกู้ 100,000 บาท และชำระเงินต้นไปบางส่วนจนเหลือ 80,000 บาท ดอกเบี้ยงวดถัดไปจะคำนวณจากเงินต้นคงเหลือ 80,000 บาท ไม่ใช่ 100,000 บาทเหมือนเดิม
โดยทั่วไปการชำระค่างวดจะประกอบด้วยทั้งเงินต้นและดอกเบี้ย เมื่อเวลาผ่านไป สัดส่วนของเงินที่นำไปตัดเงินต้นจะเพิ่มขึ้น และดอกเบี้ยที่คำนวณจากเงินต้นคงเหลือจะลดลง
ดอกเบี้ยลดต้นลดดอกกับดอกเบี้ยคงที่ ต่างกันอย่างไร?
ดอกเบี้ยลดต้นลดดอก | ดอกเบี้ยคงที่ | |
ฐานคำนวณดอกเบี้ย | เงินต้นคงเหลือ | เงินต้นตั้งต้น |
เมื่อจ่ายเงินต้น | ดอกเบี้ยงวดต่อไปลดลง | ดอกเบี้ยที่คำนวณตามสูตรยังอิงเงินต้นตั้งต้น |
การโปะเงินต้น | โดยทั่วไปช่วยลดดอกเบี้ยในอนาคตได้ | ผลประหยัดดอกเบี้ยขึ้นอยู่กับเงื่อนไขสัญญา |
การเปรียบเทียบอัตรา | ดูดอกเบี้ยลดต้นลดดอกและค่าใช้จ่ายประกอบ | ไม่ควรเทียบตัวเลขดอกเบี้ยคงที่กับดอกเบี้ยลดต้นลดดอกโดยตรง |
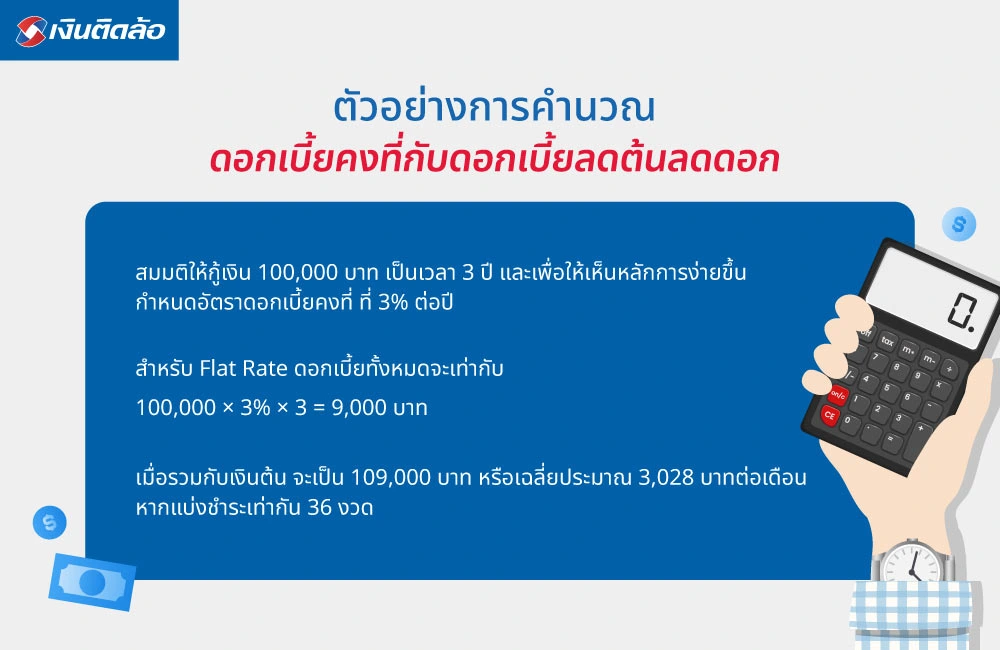
ตัวอย่างการคำนวณ ดอกเบี้ยคงที่กับดอกเบี้ยลดต้นลดดอก
สมมติให้กู้เงิน 100,000 บาท เป็นเวลา 3 ปี และเพื่อให้เห็นหลักการง่ายขึ้น กำหนดอัตราดอกเบี้ยคงที่ ที่ 3% ต่อปี
สำหรับ Flat Rate ดอกเบี้ยทั้งหมดจะเท่ากับ
100,000 × 3% × 3 = 9,000 บาท
เมื่อรวมกับเงินต้น จะเป็น 109,000 บาท หรือเฉลี่ยประมาณ 3,028 บาทต่อเดือน หากแบ่งชำระเท่ากัน 36 งวด
ส่วนการคำนวณแบบลดต้นลดดอกจะคิดดอกเบี้ยจากเงินต้นคงเหลือในแต่ละงวด จึงไม่สามารถนำ 3% มาคูณกับเงินต้นเต็มจำนวนตลอด 3 ปีแบบ Flat Rate ได้ โดยยอดดอกเบี้ยจริงจะขึ้นอยู่กับอัตราดอกเบี้ย วิธีการคำนวณ และตารางการชำระของสินเชื่อนั้น ๆ
ข้อสำคัญคือ อย่านำอัตรา 3% ของทั้งสองระบบมาเปรียบเทียบตรง ๆ เพราะแม้ตัวเลขเปอร์เซ็นต์จะเหมือนกัน แต่ต้นทุนดอกเบี้ยที่แท้จริงอาจแตกต่างกันอย่างมีนัยสำคัญ
ดอกเบี้ยคงที่ 3% กับดอกเบี้ยลดต้นลดดอก 3% ทำไมไม่เท่ากัน?
เพราะ 3% ของดอกเบี้ยคงที่ และ 3% ของดอกเบี้ยลดต้นลดดอก ใช้เงินต้นคนละฐานในการคำนวณ
ดอกเบี้ยคงที่ 3% จะคิดจากเงินต้นตั้งต้นตลอดระยะเวลาที่กำหนด ขณะที่ดอกเบี้ยลดต้นลดดอก 3% จะคิดจากเงินต้นคงเหลือ ซึ่งลดลงหลังจากมีการชำระเงินต้นในแต่ละงวด จึงอาจกล่าวได้ว่าดอกเบี้ยคงที่3% ไม่ได้มีต้นทุนเท่ากับดอกเบี้ยลดต้นลดดอก 3% แม้ตัวเลขเปอร์เซ็นต์จะเท่ากัน
หากต้องการเปรียบเทียบสินเชื่อที่ใช้อัตราดอกเบี้ยคนละรูปแบบ ควรดูอัตราดอกเบี้ยที่แท้จริง ยอดดอกเบี้ยรวม ค่างวด และค่าใช้จ่ายตลอดสัญญา มากกว่าดูเฉพาะตัวเลขอัตราดอกเบี้ยที่โฆษณา
วิธีดูว่า “สินเชื่อไหนดอกเบี้ยถูกกว่า” ต้องดูจากอะไร?
ประเภทและอัตราดอกเบี้ย ว่าเป็นดอกเบี้ยคงที่หรือดอกเบี้ยลดต้นลดดอก
ยอดดอกเบี้ยรวมตลอดสัญญา เพื่อดูต้นทุนที่ต้องจ่ายจริง
ค่างวดต่อเดือน ว่าสอดคล้องกับรายได้และความสามารถในการชำระหรือไม่
ระยะเวลาผ่อน เพราะระยะเวลานานขึ้นอาจทำให้ยอดดอกเบี้ยรวมสูงขึ้น
ค่าธรรมเนียมและค่าใช้จ่ายอื่น เช่น ค่าธรรมเนียมจัดสินเชื่อ ค่าประเมินหลักประกัน หรือค่าปรับตามเงื่อนไขสัญญา
ถ้าจะโปะหนี้ แบบไหนช่วยประหยัดดอกเบี้ยได้มากกว่า?
โดยหลักการสินเชื่อแบบลดต้นลดดอก เมื่อเงินต้นคงเหลือลดลง ดอกเบี้ยที่คำนวณในงวดถัดไปก็จะลดลงตาม จึงมีโอกาสช่วยประหยัดดอกเบี้ยในอนาคตหากนำเงินก้อนไปโปะเงินต้นเพิ่มเติม
อย่างไรก็ตาม ผลของการโปะหนี้ขึ้นอยู่กับเงื่อนไขการชำระก่อนกำหนดและวิธีตัดยอดของผู้ให้กู้ โดยเฉพาะสินเชื่อแบบดอกเบี้ยคงที่ ดังนั้นควรสอบถามให้ชัดเจนว่าเงินที่จ่ายเพิ่มนำไปตัดเงินต้นอย่างไร และช่วยลดดอกเบี้ยได้มากน้อยเพียงใด
ดอกเบี้ยลดต้นลดดอกกับดอกเบี้ยคงที่เหมาะกับใคร?
ดอกเบี้ยลดต้นลดดอก เหมาะกับผู้ที่ต้องการสินเชื่อที่ดอกเบี้ยคำนวณตามเงินต้นคงเหลือ และอาจมีแผนชำระเงินต้นเพิ่มเติมหรือโปะหนี้ในอนาคต ทั้งนี้ต้องพิจารณาเงื่อนไขของสินเชื่อแต่ละประเภทด้วย ส่วนดอกเบี้ยคงที่อาจเหมาะกับผู้ที่ต้องการวางแผนค่างวดแบบคงที่และเข้าใจยอดชำระตลอดสัญญาได้ง่าย แต่ควรดูยอดดอกเบี้ยรวมและต้นทุนทั้งหมดก่อนตัดสินใจ
ไม่มีวิธีใดที่เหมาะกับทุกคน สิ่งสำคัญคือเลือกสินเชื่อที่ค่างวดเหมาะกับรายได้ ต้นทุนรวมอยู่ในระดับที่รับไหว และเงื่อนไขตรงกับแผนการชำระหนี้
สินเชื่อบ้าน รถยนต์ บัตรเครดิต และสินเชื่อส่วนบุคคล ใช้วิธีไหน?
สินเชื่อบ้าน โดยทั่วไปใช้อัตราดอกเบี้ยแบบลดต้นลดดอก เพราะดอกเบี้ยคำนวณจากเงินต้นคงเหลือ
สินเชื่อรถยนต์ โดยเฉพาะสินเชื่อเช่าซื้อ มักพบการระบุอัตราดอกเบี้ยแบบคงที่ จึงควรดูยอดชำระรวมและอัตราที่แท้จริงประกอบ
บัตรเครดิต โดยทั่วไปคิดดอกเบี้ยจากยอดคงค้างตามหลักเกณฑ์และเงื่อนไขของบัตร จึงควรชำระเต็มจำนวนและตรงเวลาเพื่อหลีกเลี่ยงดอกเบี้ยตามเงื่อนไข
สินเชื่อส่วนบุคคล อาจใช้อัตราดอกเบี้ยแบบลดต้นลดดอกหรือรูปแบบอื่นตามผลิตภัณฑ์และผู้ให้บริการ จึงควรตรวจสอบวิธีคำนวณก่อนสมัคร
สรุป ดอกเบี้ยคงที่กับดอกเบี้ยลดต้นลดดอก เลือกแบบไหน? รู้ก่อนกู้กับเงินติดล้อ
การเปรียบเทียบสินเชื่อไม่ควรดูเพียงว่าอัตราดอกเบี้ยกี่เปอร์เซ็นต์ แต่ต้องดูด้วยว่า คิดดอกเบี้ยจากเงินต้นแบบไหน เพราะดอกเบี้ยคงที่กับดอกเบี้ยลดต้นลดดอกใช้วิธีคำนวณแตกต่างกัน หากเป็นดอกเบี้ยลดต้นลดดอก ดอกเบี้ยจะคำนวณจากเงินต้นคงเหลือ ขณะที่ดอกเบี้ยแบบคงที่จะคำนวณจากเงินต้นตั้งต้นตามเงื่อนไขของสัญญา ดังนั้นก่อนตัดสินใจกู้ ควรเปรียบเทียบ ยอดดอกเบี้ยรวม ค่างวด ระยะเวลาผ่อน ค่าใช้จ่ายเพิ่มเติม และเงื่อนไขการโปะหรือปิดหนี้ก่อนกำหนด เพื่อเลือกสินเชื่อที่เหมาะกับความสามารถในการชำระของตัวเองมากที่สุด
หากกำลังมองหาสินเชื่อจำนำทะเบียนรถยนต์ สามารถพิจารณาเงินติดล้อเป็นอีกทางเลือก โดยมีสินเชื่อทะเบียนรถยนต์ที่คิดดอกเบี้ยแบบลดต้นลดดอก และสามารถศึกษารายละเอียดอัตราดอกเบี้ยและเงื่อนไขก่อนตัดสินใจได้
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12-24% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับดอกเบี้ยคงที่กับดอกเบี้ยลดต้นลดดอก (FAQs)
ดอกเบี้ยลดต้นลดดอกกับดอกเบี้ยคงที่ แบบไหนถูกกว่า?
ไม่สามารถตัดสินจากตัวเลขอัตราดอกเบี้ยเพียงอย่างเดียว เพราะทั้งสองแบบใช้ฐานคำนวณต่างกัน ควรเปรียบเทียบยอดดอกเบี้ยรวมและต้นทุนตลอดสัญญา
โปะหนี้ช่วยลดดอกเบี้ยได้ไหม?
ขึ้นอยู่กับประเภทสินเชื่อและเงื่อนไขของสัญญา โดยสินเชื่อแบบลดต้นลดดอก เมื่อเงินต้นลดลง ดอกเบี้ยในอนาคตก็มีแนวโน้มลดลงตาม แต่ควรตรวจสอบเงื่อนไขการโปะกับผู้ให้กู้ก่อน
ก่อนกู้ควรดูอัตราดอกเบี้ยหรือค่างวด?
ควรดูทั้งสองอย่าง รวมถึงยอดชำระรวมตลอดสัญญา ค่าธรรมเนียม และเงื่อนไขต่าง ๆ เพราะค่างวดที่ต่ำกว่าไม่ได้หมายความว่าจะมีต้นทุนรวมถูกกว่าเสมอไป
ดอกเบี้ยคงที่กับดอกเบี้ยลดต้นลดดอก แบบไหนเหมาะกับคนที่อยากปิดหนี้เร็ว?
หากมีแผนโปะหรือปิดหนี้ก่อนกำหนด ควรพิจารณาสินเชื่อที่เปิดให้ชำระเงินต้นเพิ่มเติมและมีเงื่อนไขที่เอื้อต่อการลดดอกเบี้ย พร้อมตรวจสอบค่าธรรมเนียมและวิธีตัดยอดก่อนตัดสินใจ