
Key Takeaway
ข้อควรรู้ก่อนสมัครบัตรกดเงินสดมีดังนี้ การตรวจสอบอัตราดอกเบี้ยที่แท้จริงต่อปี วงเงินอนุมัติ ผลกระทบหากชำระล่าช้า ความจำเป็นในการใช้งาน เงื่อนไขและสิทธิประโยชน์ของบัตร ฟังก์ชันการใช้งานของบัตรกดเงินสด การประเมินความพร้อมในการชำระหนี้ และการเปรียบเทียบผู้ให้บริการบัตรกดเงินสดก่อนตัดสินใจสมัคร
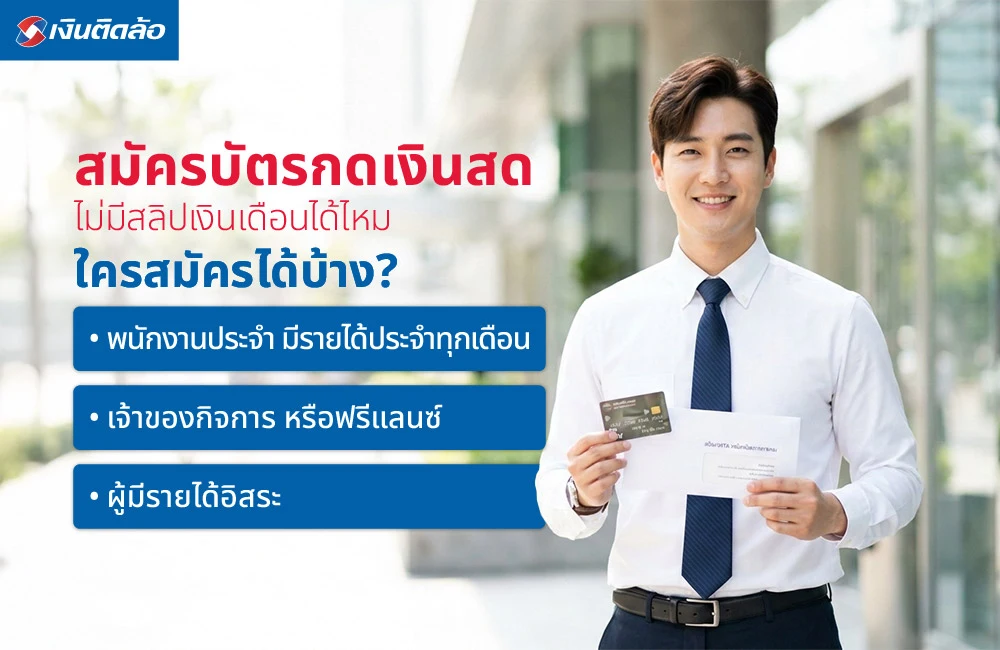
ผู้ที่สามารถสมัครบัตรกดเงินสดได้ เช่น พนักงานประจำที่มีรายได้สม่ำเสมอและมีเอกสารยืนยันรายได้ เจ้าของกิจการ ฟรีแลนซ์ หรือผู้ไม่มีสลิปเงินเดือน แต่สามารถแสดงหลักฐานรายได้ มีอายุและรายได้ขั้นต่ำตามเกณฑ์
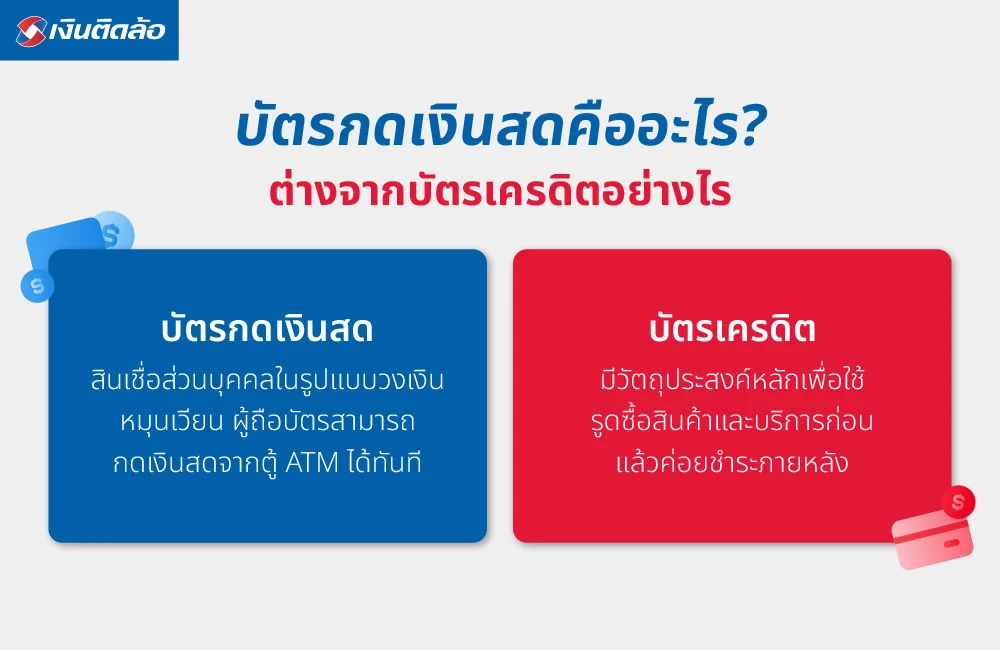
คือสินเชื่อส่วนบุคคลในรูปแบบวงเงินหมุนเวียน ผู้ถือบัตรสามารถกดเงินสดจากตู้ ATM ได้ทันทีภายในวงเงินที่ได้รับอนุมัติ ส่วนบัตรเครดิตเน้นรูดซื้อสินค้าและบริการก่อน แล้วชำระภายหลัง หากจ่ายเต็มจำนวนจะมีระยะปลอดดอกเบี้ย
ในชีวิตจริง หลายคนอาจต้องเผชิญกับสถานการณ์ที่ต้องใช้เงินกะทันหัน ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าใช้จ่ายซ่อมรถ ค่าใช้จ่ายในครอบครัว หรือเหตุฉุกเฉินที่วางแผนล่วงหน้าไม่ได้ เมื่อเงินเก็บไม่เพียงพอ เครื่องมือทางการเงินอย่างแหล่งกู้เงินด่วน หรือ “บัตรกดเงินสด” จึงกลายเป็นตัวเลือกที่ช่วยเพิ่มสภาพคล่องได้อย่างรวดเร็ว สมัครง่าย อนุมัติไว และสามารถกดเงินสดออกมาใช้ได้ทันทีตามวงเงินที่ได้รับ
ความสะดวกนั้นมาพร้อมกับ “ต้นทุนทางการเงิน” ที่ควรทำความเข้าใจให้ครบถ้วน ทั้งอัตราดอกเบี้ยจริงต่อปี ค่าธรรมเนียม เงื่อนไขการชำระขั้นต่ำ รวมถึงผลกระทบหากชำระล่าช้า เพราะหากขาดการวางแผนที่ดี หนี้ระยะสั้นอาจกลายเป็นภาระระยะยาวได้
ก่อนตัดสินใจสมัครบัตรกดเงินสด การรู้ข้อมูลให้รอบด้านจะช่วยให้คุณใช้เครื่องมือนี้ได้อย่างเหมาะสมและไม่กระทบต่อสุขภาพทางการเงินในอนาคต
บัตรกดเงินสดคืออะไร? ต่างจากบัตรเครดิตอย่างไร
หลายคนอาจสับสนว่าสมัครบัตรเครดิต บัตรกดเงินสดเหมือนกัน เพราะต่างก็มีวงเงินให้ใช้ล่วงหน้า แต่จริงๆ แล้วจุดประสงค์และรูปแบบการใช้งานแตกต่างกันชัดเจน
บัตรกดเงินสด คือสินเชื่อส่วนบุคคลในรูปแบบวงเงินหมุนเวียน (Revolving Loan) ผู้ถือบัตรสามารถกดเงินสดจากตู้ ATM ได้ทันทีภายในวงเงินที่ได้รับอนุมัติ โดยไม่ต้องมีเงินในบัญชี เหมาะสำหรับสถานการณ์ที่ต้องการสภาพคล่อง เช่น ยืมเงินฉุกเฉิน เพื่อนำเงินสดไปใช้จ่าย โดยจะเริ่มคิดดอกเบี้ยตั้งแต่วันที่กดเงินออกมา
ขณะที่ บัตรเครดิต มีวัตถุประสงค์หลักเพื่อใช้รูดซื้อสินค้าและบริการก่อน แล้วค่อยชำระภายหลัง หากชำระเต็มจำนวนตามรอบบิล จะได้รับระยะปลอดดอกเบี้ย (Grace Period) แต่หากเลือกชำระขั้นต่ำหรือผ่อนชำระ จะมีดอกเบี้ยตามเงื่อนไขของบัตร และในกรณีกดเงินสดจากบัตรเครดิต ดอกเบี้ยจะเริ่มคำนวณทันทีเช่นเดียวกับบัตรกดเงินสด
8 ข้อควรรู้ ก่อนสมัครบัตรกดเงินสด
ก่อนตัดสินใจสมัครบัตรกดเงินสด ควรทำความเข้าใจรายละเอียดสำคัญให้รอบด้าน ทั้งเรื่องดอกเบี้ย วงเงิน เงื่อนไขการชำระ และความสามารถในการบริหารจัดการหนี้ของตนเอง เพราะแม้บัตรกดเงินสดจะช่วยเพิ่มสภาพคล่องและตอบโจทย์ค่าใช้จ่ายจำเป็นได้ดี แต่หากใช้โดยไม่มีแผน อาจกลายเป็นภาระทางการเงินในระยะยาวได้ ดังนั้น 8 ข้อต่อไปนี้คือประเด็นสำคัญที่ควรรู้ก่อนสมัครบัตรกดเงินสด สินเชื่อจำนำทะเบียนรถกับเงินติดล้อ เพื่อให้ใช้วงเงินได้อย่างคุ้มค่าและเหมาะสมกับสถานการณ์ของตนเอง
1. อัตราดอกเบี้ยที่แท้จริงต่อปี (Effective Rate)
อัตราดอกเบี้ยจริงต่อปีคืออัตราที่สะท้อนต้นทุนรวมของการกู้ยืมในรอบปี ไม่ใช่เพียงตัวเลขดอกเบี้ยรายเดือนที่เห็นในโฆษณา สำหรับบัตรกดเงินสด ดอกเบี้ยจะคำนวณตามจำนวนวันที่ใช้เงินจริง และคิดตั้งแต่วันที่กดเงินออกมา ดังนั้นควรตรวจสอบอัตราดอกเบี้ยที่แท้จริง เปรียบเทียบหลายแห่ง และเลือกที่มีอัตราเป็นธรรมตามเกณฑ์ที่กฎหมายกำหนด
2. วงเงินอนุมัติ
วงเงินที่ได้รับจะขึ้นอยู่กับรายได้และคุณสมบัติตามเกณฑ์ของผู้ให้บริการ โดยเป็นรูปแบบวงเงินหมุนเวียน (Revolving Loan) คือเมื่อกดเงินสดไปและใช้เท่าไร คืนเท่านั้น เมื่อชำระคืนแล้ววงเงินจะกลับมาใช้ใหม่ได้ การทราบวงเงินล่วงหน้าช่วยให้ประเมินได้ว่าตรงกับความต้องการใช้งานจริงหรือไม่ โดยเฉพาะกรณีต้องการสภาพคล่องหรือยืมเงินฉุกเฉิน
3. ผลกระทบหากชำระบัตรกดเงินสดล่าช้า
การชำระล่าช้าอาจทำให้เกิดดอกเบี้ยผิดนัด ค่าธรรมเนียมเพิ่มเติม และกระทบต่อวินัยทางการเงินของผู้กู้ จึงควรตรวจสอบวันครบกำหนดชำระให้ชัดเจนตั้งเตือนล่วงหน้า และเลือกช่องทางชำระที่สะดวกเพื่อลดความเสี่ยงในการผิดนัด
4. ความจำเป็นในการใช้งาน
ก่อนสมัคร ควรถามตัวเองว่ามีความจำเป็นต้องใช้เงินจริงหรือไม่ บัตรกดเงินสดเหมาะกับสถานการณ์ที่ต้องการเงินสดทันที แต่ไม่ควรใช้เพื่อการใช้จ่ายเกินความจำเป็น การใช้วงเงินอย่างมีเป้าหมายจะช่วยลดภาระดอกเบี้ยและป้องกันการสะสมหนี้โดยไม่รู้ตัว
5. เงื่อนไขพิเศษ สิทธิประโยชน์ที่ต้องอ่านให้ละเอียด
บางผู้ให้บริการอาจมีโปรโมชันหรือสิทธิพิเศษ เช่น ฟรีค่าธรรมเนียมบางรายการ หรือบริการเสริมต่างๆ อย่างไรก็ตาม ควรอ่านเงื่อนไขให้ครบ เช่น ระยะเวลาโปรโมชัน ข้อจำกัดการใช้งาน และค่าใช้จ่ายที่อาจเกิดขึ้นภายหลัง เพื่อไม่ให้เข้าใจคลาดเคลื่อน
6. ฟังก์ชันการใช้งานที่มากกว่าการกดเงินสด
ปัจจุบันบัตรกดเงินสดบางแห่งไม่ได้จำกัดแค่การกดเงินจากตู้ ATM แต่ยังรองรับการทำรายการผ่านแอปพลิเคชัน โอนเงินเข้าบัญชีโดยตรง หรือใช้ทำธุรกรรมอื่นๆ ได้ ความสะดวกของช่องทางดิจิทัลช่วยให้บริหารจัดการวงเงินได้ง่ายขึ้น และตรวจสอบยอดได้แบบเรียลไทม์
7. การประเมินความพร้อมในการชำระหนี้
พิจารณาความพร้อมของตัวคุณเองว่า มีความพร้อมในการชำระหนี้คืนด้วยหรือไม่ สามารถบริหารจัดการหนี้ต่างๆ เหล่านั้นได้อย่างมีประสิทธิภาพหรือไม่ หรือควรมีวิธีปลดหนี้ให้เร็วที่สุดก็จะทำให้คุณไม่ต้องเผชิญกับปัญหาทางการเงินในอนาคต
ประเมินความสามารถในการชำระหนี้ ตรวจสอบรายรับ-รายจ่ายต่อเดือนอย่างละเอียด หลังชำระหนี้ทั้งหมดแล้วควรมีเงินเหลือ และควรมีเงินออมอย่างน้อยประมาณ 20% ของรายได้ เพื่อเป็นเงินสำรองฉุกเฉิน
พิจารณาความจำเป็นในการกู้จริงหรือไม่ ถามตัวเองให้ชัดว่าใช้เพื่ออะไร จำเป็นเร่งด่วนหรือไม่ และมีแผนชำระคืนชัดเจนหรือเปล่า เพราะยิ่งใช้วงเงินมาก ภาระดอกเบี้ยก็เพิ่มขึ้นตามไปด้วย
คำนวณผลกระทบของดอกเบี้ยล่วงหน้า หากชำระไม่เต็มจำนวนหรือใช้วงเงินต่อเนื่อง จะทำให้ภาระรวมสูงขึ้น จึงควรมั่นใจว่าสามารถรับภาระส่วนนี้ได้
วางแผนการใช้เงินรายเดือนให้ชัดเจน กำหนดว่าจะใช้วงเงินเท่าไร ใช้เมื่อจำเป็นเท่านั้น และตั้งเป้าปิดยอดให้เร็วที่สุด ไม่ควรกดเต็มวงเงินโดยไม่มีแผน เพราะอาจทำให้เกิดภาระหนี้สะสม
ใช้เป็นเครื่องมือทางการเงินอย่างมีวินัย หากบริหารจัดการดี ไม่ใช้เกินตัว และชำระคืนตามแผน บัตรกดเงินสดสามารถเป็นตัวช่วยเสริมสภาพคล่องได้อย่างมีประสิทธิภาพ โดยไม่สร้างภาระเกินความจำเป็น
8. เปรียบเทียบผู้ให้บริการบัตรกดเงินสด
การเปรียบเทียบอัตราดอกเบี้ย ค่าธรรมเนียม วงเงิน เงื่อนไขการชำระ และความสะดวกในการใช้งานของหลายสถาบัน จะช่วยให้เลือกบัตรกดเงินสดที่เหมาะกับสถานการณ์ของตนเองมากที่สุด ไม่ควรตัดสินใจจากโปรโมชันเพียงอย่างเดียว แต่ควรดูภาพรวมทั้งหมดประกอบกัน
บัตรกดเงินสดจากเงินติดล้อ เป็นบัตรกดเงินสดวงเงินเดียวกันกับสินเชื่อทะเบียนรถขั้นตอนไม่ยุ่งยาก หากเอกสารครบและคุณสมบัติผู้กู้ตรงตามเงื่อนไข สามารถพิจารณาอนุมัติได้รวดเร็ว พร้อมอัตราดอกเบี้ยที่เป็นธรรมและสอดคล้องตามที่รัฐกำหนด ผู้ถือบัตรสามารถกดเงินสดผ่านตู้ ATM ได้ และมีความสะดวกในการโอนเงินสินเชื่อเข้าบัญชีผ่านแอปฯ รวมถึงบริหารจัดการวงเงินได้ง่ายขึ้น เหมาะสำหรับผู้ที่ต้องการสภาพคล่องอย่างมีแผนและมีวินัยทางการเงิน
สมัครบัตรกดเงินสดไม่มีสลิปเงินเดือนได้ไหม ใครสมัครได้บ้าง?
ก่อนสมัครบัตรกดเงินสด ควรตรวจสอบคุณสมบัติของตนเองและเตรียมเอกสารให้ครบถ้วน โดยทั่วไปผู้ให้บริการจะพิจารณาจากอายุ รายได้ และความสามารถในการชำระหนี้เป็นหลัก เอกสารที่มักใช้ประกอบการสมัคร ได้แก่ บัตรประชาชน สลิปเงินเดือนหรือหนังสือรับรองรายได้ รายการเดินบัญชีย้อนหลัง (Statement) และในกรณีเจ้าของกิจการ ฟรีแลนซ์ หรือไม่มีสลิปเงินเดือน อาจใช้เอกสารจดทะเบียนธุรกิจหรือหลักฐานแสดงรายได้เพิ่มเติม หากเอกสารครบและคุณสมบัติตรงตามเงื่อนไข ก็ช่วยให้ขั้นตอนพิจารณาเป็นไปอย่างรวดเร็ว
กลุ่มผู้ที่สามารถสมัครได้
พนักงานประจำ มีรายได้ประจำทุกเดือน และสามารถแสดงเอกสารยืนยันรายได้ได้ชัดเจน
เจ้าของกิจการ หรือฟรีแลนซ์ มีรายได้จากธุรกิจส่วนตัวหรือรับงานอิสระ และมีหลักฐานแสดงรายได้อย่างต่อเนื่อง
ผู้มีรายได้อิสระ ประกอบอาชีพอิสระที่มีรายได้สม่ำเสมอ และสามารถยืนยันแหล่งที่มาของรายได้ได้
คุณสมบัติพื้นฐานที่มักกำหนดร่วมกัน
มีอายุถึงเกณฑ์ที่กำหนด
มีรายได้ขั้นต่ำตามเงื่อนไข
มีแหล่งรายได้ชัดเจน ตรวจสอบได้
มีความสามารถในการชำระหนี้ตามแผน
สรุป
บัตรกดเงินสดเป็นเครื่องมือทางการเงินที่ช่วยเพิ่มสภาพคล่องและรองรับค่าใช้จ่ายจำเป็นได้อย่างยืดหยุ่น แต่ก่อนสมัครควรตรวจสอบคุณสมบัติ เตรียมเอกสารให้ครบ และประเมินความสามารถในการชำระหนี้ของตนเองอย่างรอบคอบ หากเลือกใช้วงเงินอย่างมีวินัย วางแผนการเงินชัดเจน และชำระคืนตามกำหนด ก็จะสามารถใช้บัตรกดเงินสดให้เกิดประโยชน์สูงสุดโดยไม่สร้างภาระเกินตัว
หากกำลังมองหาทางเลือกในการเพิ่มสภาพคล่อง บัตรติดล้อ จากเงินติดล้อเป็นอีกทางเลือกหนึ่ง โดยลูกค้าสามารถใช้บัตรติดล้อในการกดเงินสดผ่านตู้ ATM หรือโอนเงินเข้าบัญชีผ่านแอปฯ ได้ตามวงเงินที่ได้รับ ช่วยให้บริหารสภาพคล่องได้สะดวกเมื่อต้องการใช้เงิน
ทั้งนี้ การอนุมัติวงเงินจะพิจารณาตามคุณสมบัติและเอกสารของผู้กู้ตามเงื่อนไขของบริษัท พร้อมอัตราดอกเบี้ยที่เป็นไปตามเกณฑ์ที่กฎหมายกำหนด เพื่อให้ลูกค้าสามารถเลือกใช้ผลิตภัณฑ์ทางการเงินที่เหมาะสมกับความต้องการและแผนการเงินของตนเองได้อย่างเหมาะสม
กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12-24% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับการสมัครบัตรกดเงินสด (FAQ)
ก่อนตัดสินใจสมัครบัตรกดเงินสด หลายคนอาจมีคำถามเกี่ยวกับคุณสมบัติผู้สมัคร ขั้นตอนการสมัคร อัตราดอกเบี้ย รวมถึงเงื่อนไขการใช้งานต่างๆ เพื่อให้คุณเข้าใจรายละเอียดได้ชัดเจนและเลือกผลิตภัณฑ์ทางการเงินที่เหมาะสมกับความต้องการมากที่สุด
สมัครบัตรกดเงินสด ไม่มีสลิปเงินเดือนได้ไหม?
ได้ ในกรณีที่ไม่ได้เป็นพนักงานประจำ เช่น เจ้าของกิจการ ฟรีแลนซ์ หรือผู้มีรายได้อิสระ สามารถใช้เอกสารอื่นแทนได้ เช่น รายการเดินบัญชีย้อนหลัง (Statement) หรือเอกสารแสดงรายได้ตามที่ผู้ให้บริการกำหนด ทั้งนี้ต้องมีหลักฐานยืนยันรายได้ที่ชัดเจน
บัตรกดเงินสด สินเชื่อส่วนบุคคล และบัตรเครดิต ต่างกันอย่างไร?
บัตรกดเงินสดเป็นสินเชื่อส่วนบุคคลแบบวงเงินหมุนเวียนเน้นกดเงินสดออกมาใช้และคิดดอกเบี้ยตามจำนวนวันที่ใช้จริง ส่วนสินเชื่อส่วนบุคคลแบบผ่อนชำระจะได้รับเงินก้อนและผ่อนเป็นงวดตามสัญญา ขณะที่บัตรเครดิตเน้นใช้รูดซื้อสินค้าและบริการก่อน แล้วชำระภายหลัง หากชำระเต็มจำนวนตามกำหนดจะมีระยะปลอดดอกเบี้ย
สมัครบัตรกดเงินสดต้องมีรายได้เท่าไร?
โดยทั่วไปผู้ให้บริการจะกำหนดรายได้ขั้นต่ำต่อเดือนตามเงื่อนไขของแต่ละแห่ง ผู้สมัครควรตรวจสอบเกณฑ์รายได้ก่อนสมัคร และควรมีรายได้สม่ำเสมอเพียงพอต่อการชำระหนี้ตามแผน
สมัครบัตรกดเงินสดใช้เอกสารอะไรบ้าง?
เอกสารหลักที่มักใช้ ได้แก่ บัตรประชาชน สลิปเงินเดือนหรือหนังสือรับรองรายได้ และรายการเดินบัญชีย้อนหลัง ส่วนเจ้าของกิจการหรือฟรีแลนซ์อาจต้องใช้เอกสารจดทะเบียนธุรกิจหรือหลักฐานแสดงรายได้เพิ่มเติมตามที่กำหนด
สมัครบัตรกดเงินสดกี่วันรู้ผล?
ระยะเวลาพิจารณาขึ้นอยู่กับเงื่อนไขของแต่ละผู้ให้บริการ หากเอกสารครบและคุณสมบัติตรงตามเกณฑ์ ขั้นตอนพิจารณามักใช้เวลาไม่นาน และสามารถทราบผลได้ตามช่องทางที่กำหนด
ไม่เคยมีบัตรเครดิต สมัครบัตรกดเงินสดได้ไหม?
สามารถสมัครได้หากมีคุณสมบัติครบตามเงื่อนไขที่กำหนด และมีหลักฐานแสดงรายได้ชัดเจน การไม่เคยมีบัตรเครดิตมาก่อนไม่ได้เป็นอุปสรรคโดยตรง แต่ควรประเมินความพร้อมในการชำระหนี้ก่อนตัดสินใจสมัคร
