
บัตรเครดิตเป็นตัวช่วยเพิ่มความสะดวกในการใช้จ่าย แต่หากชำระเงินไม่เต็มจำนวนภายในกำหนด อาจมีดอกเบี้ยและค่าธรรมเนียมตามเงื่อนไขของผู้ออกบัตร ทำให้หลายคนสงสัยว่า บัตรเครดิตคิดดอกเบี้ยอย่างไร และเหตุใดการจ่ายเพียงยอดขั้นต่ำจึงทำให้รู้สึกว่าเงินต้นลดลงช้า บทความนี้จะพาไปทำความเข้าใจตั้งแต่วิธีคิดดอกเบี้ย จ่ายขั้นต่ำคืออะไร ไปจนถึงผลกระทบหากเลือกจ่ายขั้นต่ำต่อเนื่อง
สรุปสั้น ๆ เข้าใจง่าย
ดอกเบี้ยบัตรเครดิต เมื่อชำระยอดไม่เต็มจำนวน อาจคำนวณจากยอดใช้จ่ายตามจำนวนวันที่เกิดหนี้และยอดคงค้าง
จ่ายขั้นต่ำคืออะไร? ปัจจุบันในปี 2569 ธปท. ผ่อนปรน minimum payment ไว้ที่ 8% ของยอดคงค้าง เป็นมาตรการชั่วคราวถึงวันที่ 31 ธันวาคม 2569
การจ่ายขั้นต่ำช่วยลดภาระเงินที่ต้องจ่ายในแต่ละเดือน แต่ทำให้เงินต้นลดลงช้ากว่าการจ่ายเต็มจำนวน
ดอกเบี้ยบัตรเครดิตคืออะไร?
ดอกเบี้ยบัตรเครดิต คือ ค่าใช้จ่ายที่เกิดขึ้นเมื่อผู้ถือบัตรชำระยอดค้างชำระไม่เต็มจำนวนหรือชำระไม่ตรงตามกำหนด โดยอัตราดอกเบี้ยและค่าธรรมเนียมรวมกันสำหรับบัตรเครดิตอยู่ภายใต้เพดานที่ไม่เกิน 16% ต่อปี ตามหลักเกณฑ์ของธนาคารแห่งประเทศไทย (ธปท.) ตามประกาศที่มีผลบังคับใช้ ณวันที่ 1 สิงหาคม 2563
สิ่งสำคัญคือ ดอกเบี้ยบัตรเครดิตไม่ได้หมายความว่าจะนำอัตรา 16% ไปคูณกับยอดบิลทั้งหมดแบบตรง ๆ ในทุกกรณี เพราะการคิดจริงขึ้นอยู่กับวันที่เกิดรายการ วันที่ผู้ออกบัตรสำรองจ่าย วันที่ชำระ และยอดคงค้างในแต่ละช่วงเวลา
ดอกเบี้ยบัตรเครดิตคิดอย่างไร?
หากชำระค่าสินค้าและบริการไม่เต็มจำนวนภายในกำหนด ผู้ออกบัตรสามารถคิดดอกเบี้ยตามหลักเกณฑ์ โดยคำนวณจากยอดคงค้างและระยะเวลาที่ค้างชำระ เมื่อชำระบางส่วนแล้ว ดอกเบี้ยจะคำนวณต่อจากยอดคงเหลือตามเงื่อนไขที่กำหนด
สำหรับคำถามว่า ดอกเบี้ย 16% ต่อปี คิดอย่างไร สามารถคำนวณเบื้องต้นได้จาก ยอดคงค้าง × 16% ÷ 365 × จำนวนวันที่ค้างชำระ ทั้งนี้ วิธีการคำนวณดอกเบี้ยบัตรเครดิตจริงอาจแตกต่างกันตามเงื่อนไขของผู้ออกบัตรแต่ละราย ตัวอย่างเพื่อให้เห็นภาพ หากมียอดค้างชำระ 30,000 บาท และสมมติใช้อัตราดอกเบี้ย 16% ต่อปี การแปลงอัตราเป็นรายวันแบบง่าย ๆ จะอยู่ที่ประมาณ
16% ÷ 365 = 0.0438% ต่อวัน
หากมียอด 30,000 บาทค้างอยู่ 30 วัน และสมมติให้ยอดคงค้างไม่เปลี่ยนแปลง ดอกเบี้ยโดยประมาณจะอยู่ที่
30,000 × 16% ÷ 365 × 30 = ประมาณ 395 บาท
ตัวเลขนี้เป็นเพียงตัวอย่างเพื่ออธิบายหลักการ ไม่ใช่ยอดดอกเบี้ยที่ผู้ออกบัตรจะเรียกเก็บจริง เพราะการคำนวณจริงอาจมีรายละเอียดเกี่ยวกับวันที่ทำรายการ วันที่ชำระ และวิธีคำนวณของแต่ละบัตร
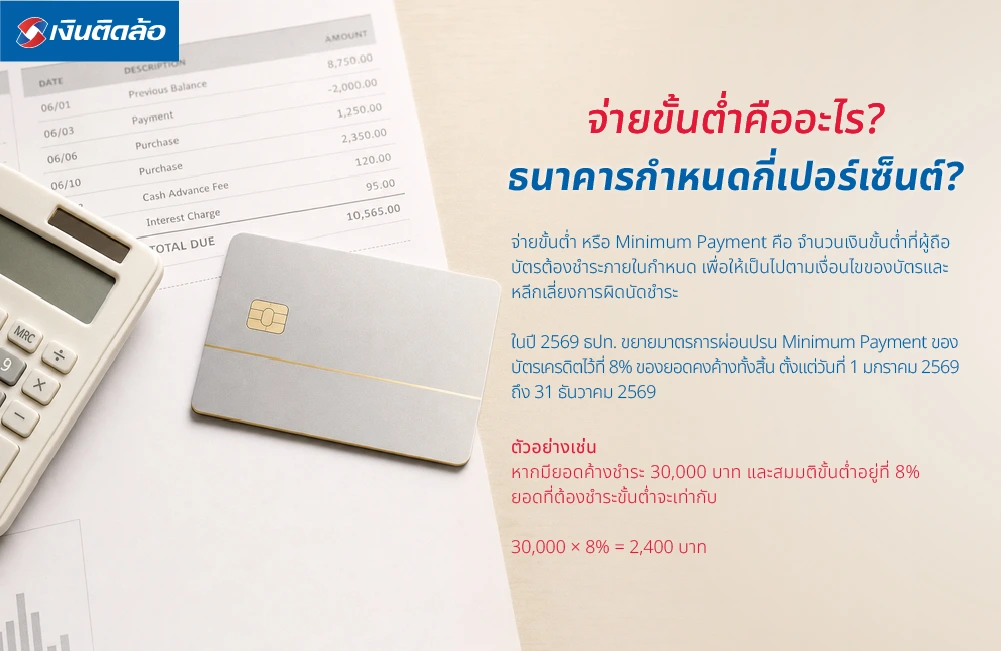
จ่ายขั้นต่ำคืออะไร? ธนาคารกำหนดกี่เปอร์เซ็นต์?
จ่ายขั้นต่ำ หรือ Minimum Payment คือ จำนวนเงินขั้นต่ำที่ผู้ถือบัตรต้องชำระภายในกำหนด เพื่อให้เป็นไปตามเงื่อนไขของบัตรและหลีกเลี่ยงการผิดนัดชำระ
ในปี 2569 ธปท. ขยายมาตรการผ่อนปรน Minimum Payment ของบัตรเครดิตไว้ที่ 8% ของยอดคงค้างทั้งสิ้น ตั้งแต่วันที่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2569
ตัวอย่างเช่น หากมียอดค้างชำระ 30,000 บาท และสมมติขั้นต่ำอยู่ที่ 8% ยอดที่ต้องชำระขั้นต่ำจะเท่ากับ
30,000 × 8% = 2,400 บาท
อย่างไรก็ตาม ยอดขั้นต่ำจริงที่ปรากฏในใบแจ้งยอดอาจแตกต่างกันตามเงื่อนไขของผู้ออกบัตร จึงควรตรวจสอบยอดที่ระบุในใบแจ้งยอดทุกครั้ง
ทำไมจ่ายขั้นต่ำบัตรเครดิตแล้วหนี้ไม่ลด?
เหตุผลสำคัญคือ เงินที่จ่ายเข้าไปไม่ได้ถูกนำไปลดเงินต้นทั้งหมดแต่ต้องนำไปชำระดอกเบี้ยและค่าใช้จ่ายที่เกิดขึ้นตามลำดับก่อน จากนั้นเงินส่วนที่เหลือจึงนำไปลดเงินต้น
ลองสมมติว่ามียอดหนี้บัตรเครดิต 30,000 บาท อัตราดอกเบี้ย 16% ต่อปี และไม่มีการใช้จ่ายเพิ่ม หากคำนวณดอกเบี้ยแบบง่ายในช่วงประมาณ 30 วัน จะมีดอกเบี้ยราว 395 บาท
หากจ่ายขั้นต่ำ 2,400 บาท เงินส่วนหนึ่งจะถูกนำไปชำระดอกเบี้ยก่อน เหลือ 2,005 บาท สำหรับลดเงินต้น ทำให้ยอดหนี้เหลือ 27,995 บาท
ตัวอย่างนี้แสดงให้เห็นว่า แม้จะจ่ายเงินไป 2,400 บาท แต่ยอดเงินต้นไม่ได้ลดลงเท่ากับจำนวนที่จ่ายทั้งหมด
ทั้งนี้ การคำนวณจริงของบัตรเครดิตจะซับซ้อนกว่าตัวอย่าง และอาจมีดอกเบี้ยจากรายการใช้จ่ายในช่วงเวลาต่าง ๆ รวมถึงเงื่อนไขเฉพาะของผู้ออกบัตร จึงไม่ควรนำตัวเลขดังกล่าวไปใช้แทนยอดเรียกเก็บจริง
ถ้าจ่ายขั้นต่ำไปเรื่อย ๆ จะหมดหนี้เมื่อไร?
การจ่ายขั้นต่ำไม่ได้ทำให้หนี้หยุดนิ่ง แต่โดยทั่วไปจะทำให้ระยะเวลาปิดหนี้ยาวนานกว่าการจ่ายมากกว่าขั้นต่ำ โดยเฉพาะหากยังมีการรูดบัตรเพิ่มระหว่างที่กำลังชำระหนี้
ตัวอย่างหนี้บัตรเครดิต 80,000 บาท ที่อัตราดอกเบี้ย 16% ต่อปี หากจ่ายขั้นต่ำ 5% และไม่ใช้วงเงินเพิ่ม จะใช้เวลาประมาณ10 ปี 3 เดือน และมีดอกเบี้ยรวมประมาณ 28,000 บาท ขณะที่การจ่ายขั้นต่ำ 8% จะใช้เวลาประมาณ 6 ปี 3 เดือน และมีดอกเบี้ยรวมประมาณ 16,000 บาท
ตัวอย่างดังกล่าวสะท้อนว่า ยิ่งจ่ายมากกว่าขั้นต่ำได้มากเท่าไร ก็มีโอกาสลดเงินต้นและปิดหนี้ได้เร็วขึ้น และช่วยลดภาระดอกเบี้ยรวมในระยะยาว โดยระยะเวลาปิดหนี้จริงขึ้นอยู่กับยอดค้างชำระ อัตราดอกเบี้ย วิธีคำนวณของบัตร จำนวนเงินที่ชำระในแต่ละเดือน และการใช้วงเงินเพิ่มเติม
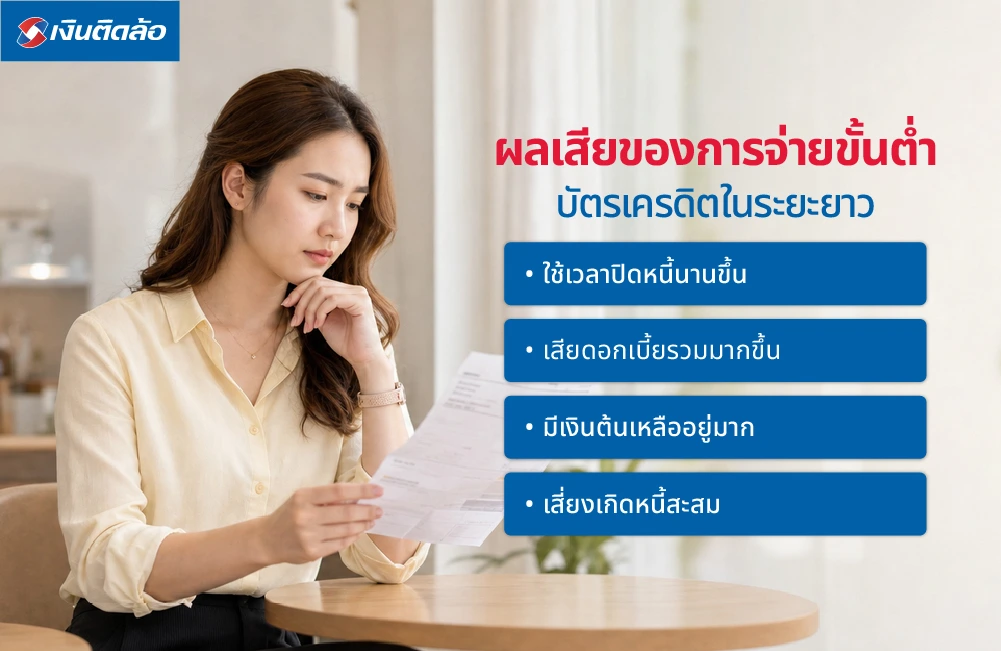
ผลเสียของการจ่ายขั้นต่ำบัตรเครดิตในระยะยาว
แม้การจ่ายขั้นต่ำจะช่วยลดจำนวนเงินที่ต้องจ่ายในแต่ละเดือน แต่หากทำต่อเนื่องอาจทำให้เกิดภาระหนี้ในระยะยาว เช่น
ใช้เวลาปิดหนี้นานขึ้น เพราะเงินที่จ่ายในแต่ละเดือนส่วนหนึ่งต้องนำไปชำระดอกเบี้ยก่อน
เสียดอกเบี้ยรวมมากขึ้น เมื่อระยะเวลาที่มียอดคงค้างยาวนานขึ้น
มีเงินต้นเหลืออยู่มาก โดยเฉพาะหากยอดชำระใกล้เคียงกับดอกเบี้ยที่เกิดขึ้น
เสี่ยงเกิดหนี้สะสม หากยังใช้บัตรเครดิตเพิ่มในขณะที่กำลังชำระยอดเดิม
หากจ่ายขั้นต่ำไม่ไหว ควรทำอย่างไร?
สำหรับมาตรการในปี 2569 ลูกหนี้ที่ไม่สามารถจ่ายขั้นต่ำ 8% ได้ สามารถขอปรับโครงสร้างหนี้ก่อนเป็น NPL โดยเปลี่ยนหนี้บัตรเครดิตเป็นสินเชื่อระยะยาว (Term Loan) ตามเงื่อนไขที่กำหนดได้
หากเริ่มรู้ว่าตัวเองไม่สามารถชำระขั้นต่ำได้ ควรติดต่อผู้ออกบัตรหรือเจ้าหนี้โดยเร็ว แทนที่จะปล่อยให้เกิดการค้างชำระ เพราะอาจมีทางเลือกในการปรับโครงสร้างหนี้ก่อนกลายเป็นหนี้เสีย หรือหากมีหนี้หลายก้อน ควรเริ่มจากการสำรวจยอดหนี้ อัตราดอกเบี้ย และจำนวนเงินที่สามารถจ่ายได้จริงในแต่ละเดือน แล้ววางแผนชำระให้สอดคล้องกับรายได้และค่าใช้จ่าย
สรุป ดอกเบี้ยบัตรเครดิตและการจ่ายขั้นต่ำ รู้ก่อนเป็นหนี้กับเงินติดล้อ
บัตรเครดิตคิดดอกเบี้ยอย่างไร? ดอกเบี้ยบัตรเครดิตเกิดขึ้นเมื่อไม่ได้ชำระยอดค้างเต็มจำนวนตามกำหนด โดยคำนวณตามยอดคงค้างและจำนวนวันที่มียอดหนี้ ส่วนการจ่ายขั้นต่ำคือการชำระตามจำนวนขั้นต่ำที่ผู้ออกบัตรกำหนด ซึ่งช่วยป้องกันการผิดนัด แต่ยังคงเหลือเงินต้นและอาจมีดอกเบี้ยเกิดขึ้นต่อเนื่อง หากจ่ายขั้นต่ำเป็นประจำจะทำให้เงินที่นำไปตัดเงินต้นลดลง ใช้เวลาปิดหนี้นานขึ้น และอาจเสียดอกเบี้ยรวมมากขึ้น
หากมีหนี้หลายก้อน อาจพิจารณารวมยอดหนี้เป็นก้อนเดียวที่เงินติดล้อ เพื่อช่วยจัดการภาระหนี้ให้อยู่ในแผนการชำระที่เหมาะสม โดยควรศึกษาวงเงิน อัตราดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขก่อนตัดสินใจ
*กู้เท่าที่จำเป็นและชำระคืนไหว โครงการรวมยอดหนี้อัตราดอกเบี้ย 12-17% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับดอกเบี้ยบัตรเครดิต (FAQs)
จ่ายบัตรเครดิตเต็มจำนวน เสียดอกเบี้ยไหม?
หากชำระยอดตามเงื่อนไขและภายในกำหนด อาจไม่ต้องเสียดอกเบี้ยสำหรับการซื้อสินค้าและบริการ แต่ควรตรวจสอบเงื่อนไขของบัตรแต่ละใบ เนื่องจากรายการบางประเภทอาจมีวิธีคิดค่าธรรมเนียมหรือดอกเบี้ยแตกต่างกัน
จ่ายขั้นต่ำแล้วใช้บัตรเครดิตต่อได้ไหม?
ในทางเทคนิคอาจใช้วงเงินที่เหลือได้ แต่หากยังมีหนี้เดิมและใช้จ่ายเพิ่ม จะทำให้ยอดหนี้สะสมสูงขึ้นและอาจใช้เวลานานกว่าเดิมในการปิดหนี้ จึงควรพิจารณาความสามารถในการชำระก่อนใช้วงเงินเพิ่ม
ดอกเบี้ยบัตรเครดิตคิดจากยอดไหน?
ไม่ได้หมายความว่าจะคิดจากยอดเต็มบิลเพียงอย่างเดียวในทุกกรณี โดยการคิดดอกเบี้ยขึ้นอยู่กับรายการใช้จ่าย วันที่เกิดรายการ วันที่ผู้ออกบัตรสำรองจ่าย วันที่ชำระ และยอดคงค้างตามเงื่อนไขของผู้ออกบัตร
ถ้ามีเงินก้อน ควรจ่ายบัตรเครดิตทั้งหมดเลยไหม?
หากมีเงินเพียงพอและไม่มีความจำเป็นต้องเก็บเงินก้อนนั้นไว้สำหรับค่าใช้จ่ายสำคัญ การชำระหนี้บัตรเครดิตให้มากขึ้นหรือปิดยอดตามเงื่อนไข สามารถช่วยลดเงินต้นและภาระดอกเบี้ยในอนาคตได้ แต่ควรเหลือเงินสำรองสำหรับค่าใช้จ่ายจำเป็นด้วย
จ่ายขั้นต่ำบัตรเครดิตทุกเดือนจะติดในประวัติเครดิตไหม?
การจ่ายขั้นต่ำภายในกำหนดไม่ได้หมายความว่าจะกลายเป็นหนี้เสียหรือผิดนัดชำระทันที แต่การมีหนี้คงค้างและพฤติกรรมการชำระหนี้เป็นข้อมูลที่เกี่ยวข้องกับประวัติสินเชื่อ จึงควรบริหารยอดหนี้และชำระให้ตรงเวลาสม่ำเสมอ