
การผ่อนบ้านเป็นภาระทางการเงินระยะยาว และอัตราดอกเบี้ยสินเชื่อบ้านอาจเปลี่ยนแปลงตามช่วงเวลาหรือเงื่อนไขของสัญญา เมื่อถึงช่วงที่อัตราดอกเบี้ยปรับสูงขึ้น หลายคนจึงเริ่มมองหาวิธีลดภาระดอกเบี้ย ซึ่งทางเลือกที่พบได้บ่อยคือ รีเทนชัน (Retention) และ รีไฟแนนซ์บ้าน (Refinance)
แม้ทั้งสองวิธีจะมีเป้าหมายคล้ายกัน คือการลดภาระดอกเบี้ยและทำให้การผ่อนบ้านมีความเหมาะสมมากขึ้น แต่รายละเอียดแตกต่างกัน ตั้งแต่ธนาคารที่ให้สินเชื่อ ขั้นตอนดำเนินการ ค่าใช้จ่าย ไปจนถึงระยะเวลา ดังนั้น ก่อนเลือกวิธีใดจึงควรทำความเข้าใจความแตกต่างให้ชัดเจน
สรุปสั้น ๆ เข้าใจง่าย
|
รีเทนชันคืออะไร?
รีเทนชัน (Retention) หรือ รีเทนชันแปลว่าอะไร คำนี้หมายถึงการรักษาลูกค้าให้อยู่กับธนาคารเดิม โดยในบริบทของสินเชื่อบ้าน คือการเจรจากับธนาคารเดิมที่ผู้กู้กำลังผ่อนอยู่ เพื่อขอปรับลดอัตราดอกเบี้ยหรือเปลี่ยนแปลงเงื่อนไขของสินเชื่อ โดยยังคงเป็นลูกค้าของธนาคารเดิม ไม่ต้องย้ายสินเชื่อไปยังธนาคารแห่งใหม่
โดยทั่วไป ผู้กู้สามารถติดต่อธนาคารเพื่อสอบถามเงื่อนไขการรีเทนชันได้เมื่อถึงช่วงเวลาที่เหมาะสมตามข้อกำหนดของสัญญา ทั้งนี้ ธนาคารจะพิจารณาจากหลายปัจจัย เช่น ประวัติการชำระหนี้และเงื่อนไขของสินเชื่อเดิม
ขั้นตอนการรีเทนชัน
ตรวจสอบสัญญาสินเชื่อบ้านเดิมและช่วงเวลาที่สามารถขอปรับอัตราดอกเบี้ย
ติดต่อธนาคารเดิมเพื่อสอบถามเงื่อนไขรีเทนชัน
เปรียบเทียบอัตราดอกเบี้ยและเงื่อนไขที่ธนาคารเสนอ
ยื่นเอกสารตามที่ธนาคารกำหนด
หากได้รับอนุมัติ จึงดำเนินการตามเงื่อนไขใหม่
รีไฟแนนซ์บ้านคืออะไร?
รีไฟแนนซ์บ้าน (Refinance) คือ การย้ายสินเชื่อบ้านจากธนาคารเดิมไปยังธนาคารแห่งใหม่ โดยขอสินเชื่อใหม่จากธนาคารแห่งใหม่เพื่อนำเงินไปชำระหนี้กับธนาคารเดิม จากนั้นจึงผ่อนชำระกับธนาคารใหม่ตามสัญญา
เหตุผลหลักที่ผู้กู้เลือกรีไฟแนนซ์บ้านคือ ต้องการหาอัตราดอกเบี้ยที่ต่ำลงหรือเงื่อนไขสินเชื่อที่ตอบโจทย์มากขึ้น โดยสามารถนำข้อเสนอจากหลายธนาคารมาเปรียบเทียบกันได้
อย่างไรก็ตาม การรีไฟแนนซ์มีขั้นตอนมากกว่าการรีเทนชัน เนื่องจากเป็นการขอสินเชื่อกับธนาคารแห่งใหม่ จึงอาจต้องเตรียมเอกสาร ตรวจสอบคุณสมบัติ และประเมินหลักประกันใหม่ตามหลักเกณฑ์ของธนาคาร
ขั้นตอนการรีไฟแนนซ์บ้าน
ตรวจสอบสัญญาสินเชื่อเดิมว่ามีเงื่อนไขเกี่ยวกับการปิดสินเชื่อก่อนกำหนดหรือไม่
เปรียบเทียบอัตราดอกเบี้ยและเงื่อนไขจากธนาคารต่าง ๆ
เตรียมเอกสารสำหรับยื่นขอสินเชื่อ
ยื่นขอรีไฟแนนซ์กับธนาคารใหม่
รอธนาคารพิจารณาสินเชื่อและประเมินหลักประกัน
เมื่อได้รับอนุมัติ ดำเนินการชำระหนี้กับธนาคารเดิม
จดจำนองและดำเนินการตามขั้นตอนของธนาคารใหม่
รีเทนชัน VS รีไฟแนนซ์บ้าน ต่างกันอย่างไร?
จากข้อมูลของธนาคารและแหล่งข้อมูลด้านสินเชื่อบ้าน รีเทนชันมักเหมาะกับผู้ที่ต้องการความสะดวกและลดขั้นตอน ขณะที่รีไฟแนนซ์เหมาะกับผู้ที่ต้องการเปรียบเทียบข้อเสนอจากธนาคารแห่งใหม่และอาจได้รับอัตราดอกเบี้ยที่ดีกว่าเดิม
รีเทนชัน | รีไฟแนนซ์บ้าน | |
ธนาคาร | ธนาคารเดิม | ธนาคารใหม่ |
วิธีดำเนินการ | เจรจาขอลดดอกเบี้ยหรือปรับเงื่อนไข | ขอสินเชื่อใหม่เพื่อปิดหนี้เดิม |
ขั้นตอน | ค่อนข้างน้อย | มากกว่า เนื่องจากเป็นการขอสินเชื่อใหม่ |
เอกสาร | โดยทั่วไปน้อยกว่า | ต้องเตรียมเอกสารตามที่ธนาคารใหม่กำหนด |
การประเมินหลักประกัน | โดยทั่วไปไม่ต้องประเมินใหม่ | อาจต้องประเมินหลักประกันใหม่ |
ค่าใช้จ่าย | โดยทั่วไปน้อยกว่า | อาจมีค่าใช้จ่ายหลายรายการ |
ระยะเวลา | มักใช้เวลาน้อยกว่า | อาจใช้เวลานานกว่า |
การเปรียบเทียบข้อเสนอ | จำกัดอยู่ที่ธนาคารเดิม | สามารถเปรียบเทียบหลายธนาคาร |
ความสะดวก | ค่อนข้างสะดวก | มีขั้นตอนมากกว่า |
จุดเด่น | ลดดอกเบี้ยโดยไม่ต้องย้ายธนาคาร | มีโอกาสได้ดอกเบี้ยหรือเงื่อนไขใหม่ที่เหมาะกว่า |
รีเทนชันและรีไฟแนนซ์บ้าน มีค่าใช้จ่ายอะไรบ้าง?
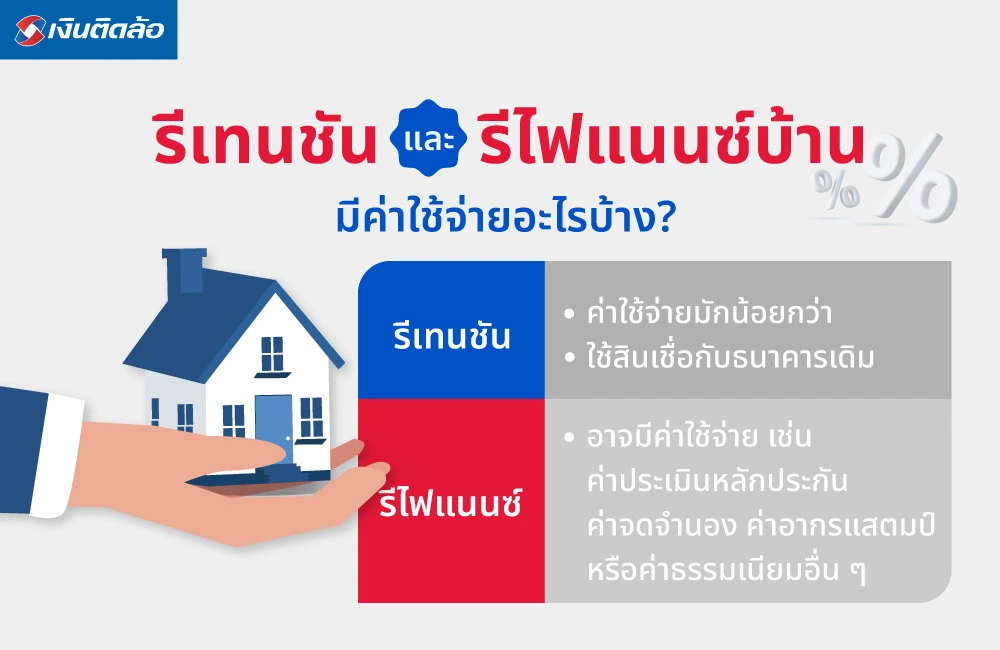
เรื่องค่าใช้จ่ายเป็นปัจจัยสำคัญที่ควรนำมาคำนวณก่อนตัดสินใจ เพราะแม้รีไฟแนนซ์จะได้อัตราดอกเบี้ยที่ต่ำกว่า แต่หากมีค่าใช้จ่ายในการดำเนินการสูง ส่วนต่างดอกเบี้ยที่ประหยัดได้อาจไม่มากอย่างที่คาดไว้
สำหรับรีเทนชันบ้าน ค่าใช้จ่ายมักน้อยกว่า เนื่องจากยังคงใช้สินเชื่อกับธนาคารเดิม จึงไม่ต้องดำเนินการย้ายสินเชื่อและจดจำนองใหม่ในลักษณะเดียวกับการรีไฟแนนซ์ ส่วนรีไฟแนนซ์บ้าน อาจมีค่าใช้จ่าย เช่น ค่าประเมินหลักประกัน ค่าจดจำนอง ค่าอากรแสตมป์ หรือค่าธรรมเนียมอื่น ๆ ตามเงื่อนไขของแต่ละธนาคาร
นอกจากนี้ควรตรวจสอบสัญญาเดิมว่ามีค่าธรรมเนียมกรณีปิดสินเชื่อก่อนกำหนดหรือไม่ ดังนั้น ไม่ควรตัดสินใจจากอัตราดอกเบี้ยเพียงอย่างเดียว แต่ควรคำนวณ ดอกเบี้ยที่ประหยัดได้เทียบกับค่าใช้จ่ายทั้งหมดเพื่อดูความคุ้มค่า
กรณีไหนควรเลือกรีเทนชัน?
รีเทนชันอาจเป็นทางเลือกที่เหมาะสำหรับผู้ที่ต้องการลดดอกเบี้ยโดยไม่ต้องย้ายธนาคาร โดยเฉพาะเมื่อธนาคารเดิมมีข้อเสนอที่น่าสนใจและใกล้เคียงกับข้อเสนอจากธนาคารอื่น
นอกจากนี้ หากผู้กู้มีประวัติการชำระหนี้ที่ดี การติดต่อธนาคารเดิมเพื่อขอเจรจาอัตราดอกเบี้ยก็อาจเป็นทางเลือกที่ควรลองพิจารณาก่อน เพราะช่วยลดขั้นตอนและค่าใช้จ่ายในการย้ายสินเชื่อ
อีกกรณีหนึ่งคือ เมื่อคำนวณแล้วพบว่าการรีไฟแนนซ์มีค่าใช้จ่ายค่อนข้างสูงเมื่อเทียบกับดอกเบี้ยที่ประหยัดได้ การรีเทนชันอาจมีความคุ้มค่ามากกว่า
กรณีไหนควรเลือกรีไฟแนนซ์บ้าน?
การรีไฟแนนซ์บ้านอาจเหมาะกับผู้ที่พบว่าธนาคารใหม่มีข้อเสนอที่ช่วยลดภาระดอกเบี้ยได้อย่างชัดเจน และเมื่อนำค่าใช้จ่ายทั้งหมดมาคำนวณแล้ว ยังประหยัดได้มากกว่าการอยู่กับธนาคารเดิม
โดยเฉพาะผู้ที่มียอดเงินต้นคงเหลือค่อนข้างสูง ส่วนต่างของอัตราดอกเบี้ยอาจส่งผลต่อยอดดอกเบี้ยที่ต้องจ่ายในระยะยาวมากขึ้น จึงควรนำข้อเสนอจากหลายธนาคารมาเปรียบเทียบ
อย่างไรก็ตาม การรีไฟแนนซ์ไม่ได้หมายความว่าจะต้องคุ้มค่ากว่ารีเทนชันเสมอไป เพราะต้องพิจารณาค่าใช้จ่ายและเงื่อนไขของสินเชื่อใหม่ร่วมด้วย
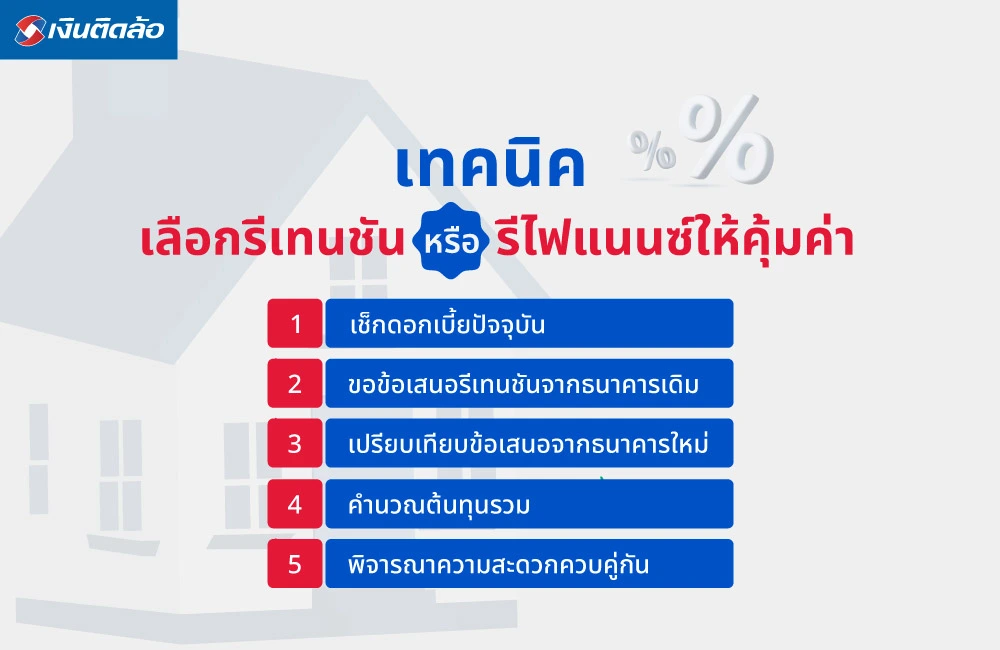
เทคนิคเลือกรีเทนชันหรือรีไฟแนนซ์ให้คุ้มค่า
ก่อนตัดสินใจ สามารถพิจารณาตามขั้นตอนง่าย ๆ ดังนี้
เช็กดอกเบี้ยปัจจุบัน ดูว่าปัจจุบันกำลังจ่ายดอกเบี้ยในอัตราเท่าไร และหลังหมดช่วงดอกเบี้ยพิเศษจะเปลี่ยนเป็นเท่าใด
ขอข้อเสนอรีเทนชันจากธนาคารเดิม อย่าเพิ่งตัดสินใจย้ายธนาคาร ควรสอบถามก่อนว่าธนาคารเดิมมีข้อเสนออะไรให้บ้าง
เปรียบเทียบข้อเสนอจากธนาคารใหม่ ดูทั้งอัตราดอกเบี้ย เงื่อนไข ระยะเวลาผ่อน และค่าใช้จ่ายที่เกี่ยวข้อง
คำนวณต้นทุนรวม นำดอกเบี้ยที่คาดว่าจะประหยัดได้มาหักกับค่าใช้จ่ายในการรีไฟแนนซ์ เพื่อดูว่าคุ้มค่าหรือไม่
พิจารณาความสะดวกควบคู่กัน หากส่วนต่างของต้นทุนไม่มาก การเลือกวิธีที่มีขั้นตอนน้อยและจัดการได้สะดวกกว่าอาจเป็นทางเลือกที่เหมาะสม
ข้อควรระวังในการรีเทนชันและรีไฟแนนซ์บ้าน
สิ่งที่ควรระวังในการรีเทนชันคือ อย่าดูเฉพาะดอกเบี้ยปีแรก เพราะบางข้อเสนออาจมีอัตราดอกเบี้ยพิเศษในช่วงแรกเท่านั้น หลังจากนั้นอาจปรับเป็นอัตราที่สูงขึ้น ควรดูอัตราดอกเบี้ยตลอดช่วงเวลาที่คาดว่าจะผ่อน นอกจากนี้ ควรตรวจสอบเงื่อนไขในสัญญาเดิม โดยเฉพาะข้อกำหนดเกี่ยวกับการชำระหนี้ก่อนกำหนด เพราะอาจมีค่าใช้จ่ายเพิ่มเติมหากรีไฟแนนซ์ในช่วงเวลาที่ไม่เป็นไปตามเงื่อนไข
สำหรับรีไฟแนนซ์ ควรตรวจสอบวงเงินที่ธนาคารใหม่อนุมัติด้วย เพราะวงเงินขึ้นอยู่กับคุณสมบัติของผู้กู้และการประเมินหลักประกัน หากวงเงินที่ได้รับไม่เพียงพอต่อการปิดหนี้เดิม อาจต้องเตรียมเงินส่วนต่างเพิ่มเติม
สรุป รีเทนชัน VS รีไฟแนนซ์บ้าน เลือกแบบไหนดี? ทางเลือกจัดการหนี้กับเงินติดล้อ
รีเทนชัน และ รีไฟแนนซ์บ้าน ต่างมีเป้าหมายเพื่อช่วยลดภาระดอกเบี้ย แต่เหมาะกับสถานการณ์ที่แตกต่างกัน หากต้องการความสะดวกและไม่ต้องการย้ายธนาคาร การเจรจารีเทนชันกับธนาคารเดิมอาจเป็นทางเลือกที่เหมาะสม ขณะที่ผู้ที่ต้องการเปรียบเทียบข้อเสนอจากหลายธนาคารและพบเงื่อนไขที่ช่วยลดต้นทุนได้มากกว่า อาจพิจารณารีไฟแนนซ์บ้าน
ก่อนตัดสินใจควรเปรียบเทียบอัตราดอกเบี้ย ยอดหนี้คงเหลือ ค่าใช้จ่าย ระยะเวลาผ่อน และเงื่อนไขสัญญา ให้รอบคอบ
หากต้องการทางเลือกในการบริหารสภาพคล่องเพิ่มเติม เงินติดล้อ มีสินเชื่อเพื่อคนมีที่ดิน สำหรับผู้ที่มีที่ดินเป็นหลักประกัน โดยควรศึกษารายละเอียดและเงื่อนไขของสินเชื่อก่อนตัดสินใจ
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 15% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับรีเทนชัน VS รีไฟแนนซ์บ้าน (FAQs)
รีเทนชันกับรีไฟแนนซ์บ้าน แบบไหนดีกว่ากัน?
ไม่มีคำตอบตายตัว เพราะต้องดูยอดหนี้ อัตราดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขของแต่ละข้อเสนอ หากต้องการความสะดวก รีเทนชันอาจเหมาะกว่า แต่หากพบข้อเสนอจากธนาคารใหม่ที่ช่วยประหยัดต้นทุนได้มากกว่า การรีไฟแนนซ์อาจคุ้มกว่า
ควรทำรีเทนชันก่อนรีไฟแนนซ์บ้านไหม?
สามารถสอบถามข้อเสนอรีเทนชันจากธนาคารเดิมก่อนได้ เพราะช่วยให้มีข้อมูลสำหรับเปรียบเทียบกับข้อเสนอจากธนาคารใหม่ และทำให้ตัดสินใจได้จากต้นทุนรวมมากกว่าดูเฉพาะอัตราดอกเบี้ย
รีเทนชันต้องมีรายได้ขั้นต่ำไหม?
เกณฑ์การพิจารณาขึ้นอยู่กับนโยบายของแต่ละธนาคาร โดยอาจพิจารณารายได้ ภาระหนี้ และประวัติการชำระเงินร่วมกัน ผู้กู้ควรสอบถามเงื่อนไขกับธนาคารโดยตรง
รีเทนชันหลายครั้งได้ไหม?
โดยทั่วไปสามารถสอบถามธนาคารเพื่อขอปรับเงื่อนไขสินเชื่อได้อีก แต่การอนุมัติและช่วงเวลาที่สามารถดำเนินการขึ้นอยู่กับเงื่อนไขของธนาคารและสัญญาสินเชื่อ