
ผิดสัญญาจำนำทะเบียนรถยนต์ เป็นเรื่องที่ผู้กู้ควรทำความเข้าใจก่อนนำรถไปขอสินเชื่อ เพราะแม้สินเชื่อประเภทนี้จะเปิดโอกาสให้เจ้าของรถนำทะเบียนมาเป็นหลักประกันและยังสามารถใช้รถได้ตามปกติ แต่ผู้กู้ยังมีหน้าที่ต้องปฏิบัติตามเงื่อนไขในสัญญาอย่างเคร่งครัด โดยเฉพาะเรื่องการชำระหนี้และการจัดการกับรถที่ใช้เป็นหลักประกัน
ดังนั้น ก่อนทำสัญญาจึงควรอ่านรายละเอียดให้ครบว่าอะไรคือสิทธิและหน้าที่ของผู้กู้ รวมถึงกรณีใดที่ผู้ให้กู้อาจถือว่าเป็นการผิดสัญญา
สรุปสั้น ๆ เข้าใจง่าย
ผิดสัญญาจำนำทะเบียนรถยนต์ คือ การที่ผู้กู้ไม่ปฏิบัติตามเงื่อนไขที่ระบุในสัญญาสินเชื่อ เช่น ค้างชำระค่างวด หรือทำผิดเงื่อนไขเกี่ยวกับรถ
หากผิดสัญญาจำนำทะเบียนรถยนต์อาจมีดอกเบี้ยผิดนัด ค่าปรับ หรือค่าใช้จ่ายเพิ่มเติม ตามเงื่อนไขสัญญา
หากคาดว่าจะชำระค่างวดไม่ไหว ควรรีบติดต่อผู้ให้กู้ เพื่อแจ้งปัญหาและสอบถามแนวทางช่วยเหลือ
ผิดสัญญาจำนำทะเบียนรถยนต์ คืออะไร?
การผิดสัญญาจำนำทะเบียนรถยนต์ หมายถึง การที่ผู้กู้ไม่ปฏิบัติตามข้อกำหนดหรือเงื่อนไขที่ระบุไว้ในสัญญาสินเชื่อ ซึ่งอาจเกิดจากการไม่ชำระหนี้ตามกำหนด หรือการกระทำบางอย่างเกี่ยวกับรถและข้อมูลที่ให้ไว้กับผู้ให้สินเชื่อ
อย่างไรก็ตาม คำว่า “ผิดสัญญา” ต้องพิจารณาจากรายละเอียดในสัญญาจำนำทะเบียนรถยนต์แต่ละฉบับ ประกอบด้วย เพราะเงื่อนไขและสิทธิของผู้ให้กู้อาจแตกต่างกันไปตามประเภทสินเชื่อและผู้ให้บริการ สำหรับสินเชื่อที่มีทะเบียนรถเป็นประกัน ธปท. จัดให้อยู่ในกลุ่มสินเชื่อส่วนบุคคลภายใต้การกำกับ และมีข้อมูลผลิตภัณฑ์ให้ผู้บริโภคใช้เปรียบเทียบทั้งวงเงิน ระยะเวลาผ่อน และค่าธรรมเนียมต่าง ๆ
กรณีไหนบ้างที่เข้าข่ายผิดสัญญาจำนำทะเบียนรถยนต์?
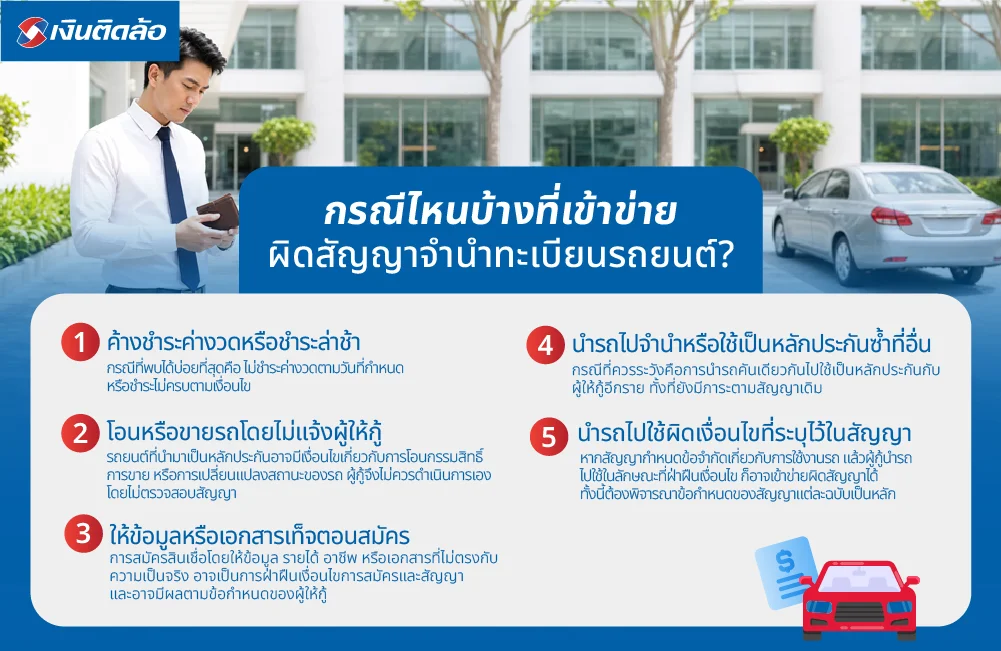
การพิจารณาว่าเข้าข่ายผิดสัญญาหรือไม่ ต้องดูข้อกำหนดของสัญญาเป็นหลัก แต่โดยทั่วไปกรณีที่ควรระวังมีดังนี้
1. ค้างชำระค่างวดหรือชำระล่าช้า
กรณีที่พบได้บ่อยที่สุดคือ ไม่ชำระค่างวดตามวันที่กำหนด หรือชำระไม่ครบตามเงื่อนไข ซึ่งอาจทำให้เกิดการผิดนัดและมีดอกเบี้ยผิดนัดหรือค่าใช้จ่ายตามที่สัญญาและกฎหมายกำหนด
การคิดดอกเบี้ยผิดนัดต้องคำนึงถึงเงินต้นในส่วนที่ผิดนัดจริง และมีหลักเกณฑ์เพื่อไม่ให้ภาระดอกเบี้ยเพิ่มขึ้นเกินสมควร หากเริ่มมีปัญหาเรื่องรายได้และคาดว่าจะจ่ายค่างวดไม่ทัน ไม่ควรรอจนค้างชำระหลายงวด แต่ควรติดต่อผู้ให้กู้ทันทีเพื่อสอบถามแนวทางช่วยเหลือ
2. โอนหรือขายรถโดยไม่แจ้งผู้ให้กู้
รถยนต์ที่นำมาเป็นหลักประกันอาจมีเงื่อนไขเกี่ยวกับการโอนกรรมสิทธิ์ การขาย หรือการเปลี่ยนแปลงสถานะของรถ ผู้กู้จึงไม่ควรดำเนินการเองโดยไม่ตรวจสอบสัญญา
โดยเฉพาะกรณีที่มีการโอนทะเบียนหรือเอกสารที่เกี่ยวข้องกับผู้ให้สินเชื่อ การดำเนินการอาจต้องมีเอกสารหรือการอนุญาตจากผู้ให้กู้ตามเงื่อนไขที่กำหนดไว้ กรมการขนส่งทางบกเองระบุว่า ในกรณีรถติดไฟแนนซ์ การดำเนินการบางประเภทต้องมีเอกสารจากบริษัทไฟแนนซ์ เช่น สำเนาสัญญาเช่าซื้อและใบมอบอำนาจ หากต้องการขายหรือโอนรถที่อยู่ภายใต้สัญญาสินเชื่อ ควรสอบถามผู้ให้กู้ก่อนทุกครั้ง
3. ให้ข้อมูลหรือเอกสารเท็จตอนสมัคร
การสมัครสินเชื่อโดยให้ข้อมูล รายได้ อาชีพ หรือเอกสารที่ไม่ตรงกับความเป็นจริง อาจเป็นการฝ่าฝืนเงื่อนไขการสมัครและสัญญา และอาจมีผลตามข้อกำหนดของผู้ให้กู้
กรณีนี้แตกต่างจากการชำระล่าช้า เพราะเกี่ยวข้องกับข้อมูลที่ใช้ประกอบการพิจารณาสินเชื่อ หากพบภายหลังว่าข้อมูลสำคัญไม่ถูกต้อง ผู้ให้กู้อาจพิจารณาดำเนินการตามสิทธิที่กำหนดไว้ในสัญญา ผู้กู้จึงควรให้ข้อมูลตามความเป็นจริงตั้งแต่ขั้นตอนสมัคร และตรวจสอบเอกสารทุกฉบับก่อนลงนาม
4. นำรถไปจำนำหรือใช้เป็นหลักประกันซ้ำที่อื่น
อีกกรณีที่ควรระวังคือการนำรถคันเดียวกันไปใช้เป็นหลักประกันกับผู้ให้กู้อีกราย ทั้งที่ยังมีภาระตามสัญญาเดิม
การกระทำดังกล่าวอาจขัดต่อเงื่อนไขในสัญญา และอาจทำให้เกิดข้อพิพาทเกี่ยวกับสิทธิในหลักประกันได้ ทั้งนี้ ต้องพิจารณารายละเอียดของสัญญาและข้อเท็จจริงของแต่ละกรณี ไม่ควรสรุปว่าการนำรถไปจำนำซ้ำจะมีผลทางกฎหมายเหมือนกันทุกกรณี
5. นำรถไปใช้ผิดเงื่อนไขที่ระบุไว้ในสัญญา
หากสัญญากำหนดข้อจำกัดเกี่ยวกับการใช้งานรถ แล้วผู้กู้นำรถไปใช้ในลักษณะที่ฝ่าฝืนเงื่อนไข เช่น นำไปให้เช่าหรือใช้ในกิจกรรมที่สัญญาไม่อนุญาต ก็อาจเข้าข่ายผิดสัญญาได้ ทั้งนี้ต้องพิจารณาข้อกำหนดของสัญญาแต่ละฉบับเป็นหลัก เพราะสินเชื่อที่มีทะเบียนรถเป็นประกันยังเปิดให้ผู้กู้ครอบครองและใช้รถได้ตามปกติ
ผลที่ตามมาหากผิดสัญญาจำนำทะเบียนรถยนต์
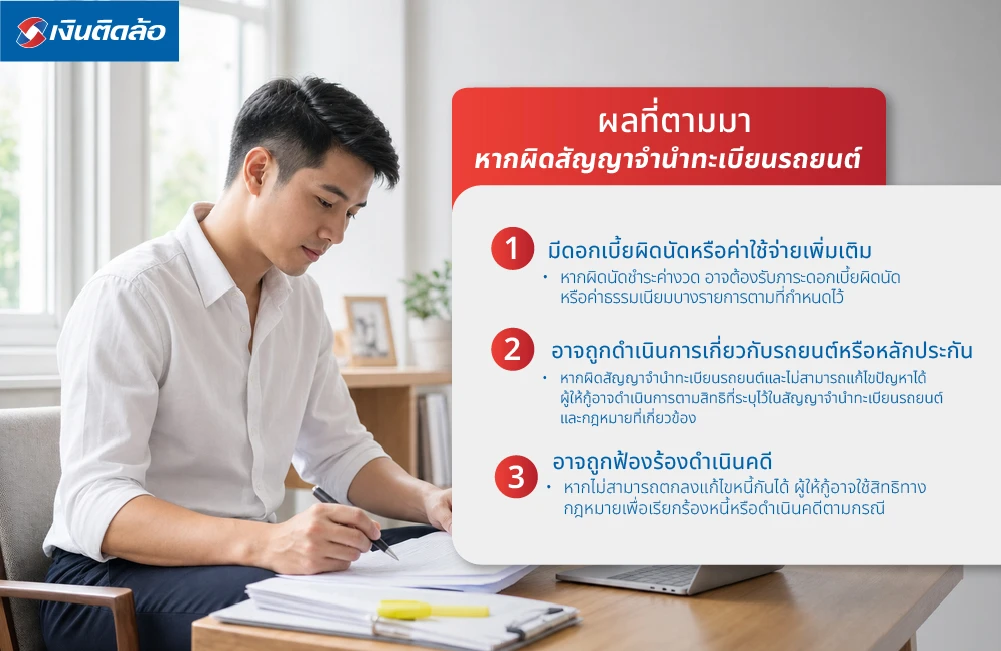
เมื่อผู้กู้ผิดเงื่อนไข ผลที่เกิดขึ้นจะขึ้นอยู่กับประเภทของการผิดสัญญาสัญญาจำนำทะเบียนรถ ข้อกำหนดในสัญญา และกฎหมายที่เกี่ยวข้อง โดยอาจมีผลในด้านต่าง ๆ ดังนี้
มีดอกเบี้ยผิดนัดหรือค่าใช้จ่ายเพิ่มเติม
หากผิดนัดชำระค่างวด อาจต้องรับภาระดอกเบี้ยผิดนัดหรือค่าธรรมเนียมบางรายการตามที่กำหนดไว้ โดยมีหลักเกณฑ์เกี่ยวกับการคิดดอกเบี้ยผิดนัดและค่าธรรมเนียมสำหรับผลิตภัณฑ์ทางการเงินที่อยู่ภายใต้การกำกับ ควรตรวจสอบยอดหนี้และรายละเอียดค่าใช้จ่ายกับผู้ให้กู้โดยตรง หากพบว่ามียอดที่ไม่เข้าใจหรือไม่ตรงกับสัญญา
อาจถูกดำเนินการเกี่ยวกับรถยนต์หรือหลักประกัน
หากผิดสัญญาจำนำทะเบียนรถยนต์และไม่สามารถแก้ไขปัญหาได้ ผู้ให้กู้อาจดำเนินการตามสิทธิที่ระบุไว้ในสัญญาจำนำทะเบียนรถยนต์และกฎหมายที่เกี่ยวข้อง ซึ่งอาจเกี่ยวข้องกับหลักประกัน จึงไม่ควรเข้าใจว่า ค้างชำระเพียงงวดเดียวแล้วรถจะถูกยึดทันที เพราะขั้นตอนและสิทธิของผู้ให้กู้ขึ้นอยู่กับประเภทสัญญาและสถานการณ์ของลูกหนี้แต่ละราย
อาจถูกฟ้องร้องดำเนินคดี
หากไม่สามารถตกลงแก้ไขหนี้กันได้ ผู้ให้กู้อาจใช้สิทธิทางกฎหมายเพื่อเรียกร้องหนี้หรือดำเนินคดีตามกรณี หากได้รับหนังสือแจ้งหรือเอกสารเกี่ยวกับการดำเนินคดี ไม่ควรเพิกเฉย แต่ควรตรวจสอบรายละเอียดและติดต่อผู้ให้กู้เพื่อสอบถามแนวทางแก้ไข รวมถึงขอคำแนะนำจากหน่วยงานที่เกี่ยวข้องหากจำเป็น
วิธีป้องกันไม่ให้ผิดสัญญาจำนำทะเบียนรถ
อ่านสัญญาให้ละเอียด โดยเฉพาะกำหนดชำระ อัตราดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขกรณีผิดนัด
วางแผนค่างวดให้เหมาะกับรายได้ ไม่ควรกู้เกินความสามารถในการชำระ
ชำระค่างวดตรงเวลา และเก็บหลักฐานการชำระเงินไว้
ตรวจสอบก่อนขายหรือโอนรถ หากรถยังอยู่ภายใต้สัญญาสินเชื่อ
ให้ข้อมูลตามความเป็นจริง และใช้เอกสารที่ถูกต้องในการสมัคร
ไม่ใช้รถเป็นหลักประกันซ้ำ โดยไม่ตรวจสอบสิทธิและเงื่อนไขกับผู้ให้กู้เดิม
หากกำลังจะผิดสัญญาจำนำทะเบียนรถ ควรทำอย่างไร?
เมื่อเริ่มรู้ตัวว่า รายได้ไม่เพียงพอและอาจจ่ายค่างวดไม่ไหว ควรเตรียมรับมือและหาทางแก้ไขตั้งแต่เนิ่น ๆ เพื่อป้องกันปัญหาการผิดสัญญาจำนำทะเบียนรถที่อาจตามมา
1. ติดต่อผู้ให้กู้ทันที
แจ้งสถานการณ์ตามความเป็นจริง เช่น รายได้ลดลง ตกงาน หรือมีค่าใช้จ่ายจำเป็นเพิ่มขึ้น พร้อมสอบถามว่ามีมาตรการช่วยเหลือหรือทางเลือกใดบ้าง เช่น การปรับโครงสร้างหนี้ ขยายระยะเวลาผ่อน หรือปรับเงื่อนไขการชำระหนี้ให้เหมาะกับความสามารถในการจ่าย โดยควรเตรียมข้อมูลรายได้ รายจ่าย และภาระหนี้ที่มีอยู่เพื่อประกอบการพูดคุยกับผู้ให้กู้ ทั้งนี้ แนะนำให้รีบติดต่อเจ้าหนี้ตั้งแต่เริ่มมีสัญญาณว่าจะชำระหนี้ไม่ไหว โดยไม่จำเป็นต้องรอให้กลายเป็นหนี้เสียก่อน
2. ขอปรับโครงสร้างหนี้หากจำเป็น
การปรับโครงสร้างหนี้เป็นทางเลือกสำหรับผู้ที่เริ่มมีปัญหาในการชำระค่างวด โดยสามารถพูดคุยกับผู้ให้กู้เพื่อปรับเงื่อนไขให้เหมาะกับความสามารถในการชำระ เช่น ขยายระยะเวลาผ่อน ปรับจำนวนค่างวด หรือเปลี่ยนรูปแบบการชำระหนี้ ทั้งนี้ ข้อเสนอและเงื่อนไขจะขึ้นอยู่กับการพิจารณาของผู้ให้กู้และสถานะทางการเงินของผู้กู้
หากคาดว่าจะชำระค่างวดไม่ไหว ควรรีบติดต่อผู้ให้กู้ตั้งแต่เนิ่น ๆ เพื่อหาทางออกร่วมกัน ไม่ควรรอให้เกิดการค้างชำระต่อเนื่อง เพราะอาจทำให้ภาระหนี้เพิ่มขึ้นและแก้ไขได้ยากกว่าเดิม ก่อนตกลงควรตรวจสอบยอดหนี้ ค่างวด ระยะเวลาผ่อน และเงื่อนไขใหม่ ให้เข้าใจและมั่นใจว่าสามารถชำระได้ตามแผน
3. เก็บเอกสารและหลักฐานทุกอย่าง
ควรเก็บสำเนาสัญญา ใบเสร็จหรือหลักฐานการชำระเงิน หนังสือแจ้งหนี้ และหลักฐานการพูดคุยกับผู้ให้กู้ไว้ให้ครบถ้วนรวมถึงเอกสารหรือข้อความเกี่ยวกับการปรับโครงสร้างหนี้และเงื่อนไขการชำระเงินใหม่ เพื่อใช้ตรวจสอบยอดหนี้และข้อตกลงที่ทำไว้ หากเกิดข้อผิดพลาดหรือข้อพิพาทในภายหลัง นอกจากนี้ ควรตรวจสอบรายละเอียดในเอกสารทุกครั้งก่อนลงนาม โดยเฉพาะยอดหนี้ ค่างวด อัตราดอกเบี้ย และระยะเวลาชำระหนี้ที่ตกลงกันใหม่
สรุป ป้องกันผิดสัญญาจำนำทะเบียนรถ พร้อมวางแผนสินเชื่ออย่างเหมาะสมกับเงินติดล้อ
ผิดสัญญาจำนำทะเบียนรถไม่ได้มีแค่การค้างชำระค่างวด แต่ยังอาจรวมถึงการโอนรถโดยไม่แจ้งผู้ให้กู้ ให้ข้อมูลเท็จ หรือนำรถไปเป็นหลักประกันซ้ำ ซึ่งอาจส่งผลให้เกิดดอกเบี้ยผิดนัด ค่าใช้จ่ายเพิ่มเติม หรือการดำเนินการตามสิทธิของผู้ให้กู้ ดังนั้นควรอ่านสัญญาให้ละเอียดและประเมินความสามารถในการชำระค่างวดก่อนตัดสินใจ หากเริ่มมีปัญหาด้านการเงินควรรีบติดต่อผู้ให้กู้เพื่อหาทางออกร่วมกัน สำหรับผู้ที่สนใจสินเชื่อทะเบียนรถยนต์จากเงินติดล้อ ควรศึกษาวงเงิน อัตราดอกเบี้ย ระยะเวลาผ่อน และเงื่อนไขต่าง ๆ ให้เข้าใจก่อนสมัคร เพื่อวางแผนสินเชื่อให้เหมาะกับความสามารถในการชำระของตนเอง
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12-24% ต่อปี (ณ วันที่ 18 เม.ย. 68)
คำถามที่พบบ่อยเกี่ยวกับผิดสัญญาจำนำทะเบียนรถ (FAQs)
ค้างค่างวดจำนำทะเบียนรถกี่งวดถึงจะผิดสัญญา?
การไม่ชำระตามกำหนดอาจถือเป็นการผิดนัดตั้งแต่งวดที่ไม่ชำระ แต่ผลและขั้นตอนหลังจากนั้นขึ้นอยู่กับเงื่อนไขในสัญญาและกฎหมายที่เกี่ยวข้อง จึงควรตรวจสอบสัญญาของตนเองเป็นหลัก
ผิดสัญญาจำนำทะเบียนรถ รถจะถูกยึดทันทีไหม?
ไม่จำเป็นเสมอไป การดำเนินการเกี่ยวกับรถต้องเป็นไปตามสิทธิของผู้ให้กู้ เงื่อนไขในสัญญา และขั้นตอนตามกฎหมาย หากเริ่มมีปัญหาควรรีบติดต่อผู้ให้กู้เพื่อหาทางแก้ไข
รถติดจำนำทะเบียนสามารถขายหรือโอนได้ไหม?
ควรตรวจสอบเงื่อนไขในสัญญาและติดต่อผู้ให้กู้ก่อนดำเนินการ เพราะการโอนหรือขายรถโดยไม่ปฏิบัติตามเงื่อนไขอาจนำไปสู่ปัญหากับสัญญาสินเชื่อได้
ถ้ารู้ว่าจะจ่ายค่างวดไม่ไหว ควรทำอย่างไร?
ควรติดต่อผู้ให้กู้ก่อนถึงกำหนดชำระหรือทันทีที่ทราบว่าจะมีปัญหา เพื่อสอบถามแนวทางช่วยเหลือหรือขอปรับโครงสร้างหนี้ตามความเหมาะสม