
การกู้เงินอาจช่วยให้มีเงินก้อนมาใช้ในช่วงที่จำเป็น แต่ก่อนตัดสินใจควรดูให้รอบด้าน เพราะเงินที่ได้รับมาพร้อมภาระผ่อนชำระ ดอกเบี้ย และเงื่อนไขตามสัญญา หากเลือกสินเชื่อไม่เหมาะกับความสามารถของตัวเอง อาจทำให้เกิดปัญหาหนี้ตามมาได้
ดังนั้น สิ่งที่ควรรู้เมื่อขอกู้เงิน ไม่ได้มีแค่เรื่องวงเงินที่ได้รับ แต่ควรตรวจสอบผู้ให้บริการ เปรียบเทียบดอกเบี้ย อ่านสัญญากู้เงิน และประเมินว่าตัวเองสามารถผ่อนชำระได้ไหวหรือไม่ ก่อนตัดสินใจทุกครั้ง
สรุปสั้น ๆ เข้าใจง่าย
เช็กผู้ให้กู้และความถูกต้องตามกฎหมาย ประเมินความสามารถในการผ่อน ดูดอกเบี้ยและค่าใช้จ่าย อ่านสัญญากู้ให้ละเอียด และรู้สิทธิของตัวเอง
การคิดดอกเบี้ยเงินกู้ควรดูทั้งอัตราดอกเบี้ย วิธีคำนวณ และยอดที่ต้องชำระจริง เพื่อให้รู้ว่าต้องจ่ายทั้งหมดเท่าไรก่อนตัดสินใจกู้
ขอให้โอนเงินก่อนอนุมัติ รับรองกู้ผ่าน 100% ไม่ตรวจสอบรายได้หรือเครดิต คิดดอกเบี้ยสูงผิดปกติ ไม่มีสัญญาหรือเอกสารชัดเจน ขู่หรือเร่งให้รีบโอนเงิน และขอข้อมูลส่วนตัวเกินความจำเป็น
1. รู้ก่อนว่ากู้กับใคร และเป็นเงินกู้ที่ถูกกฎหมายหรือไม่
สิ่งที่ควรรู้เมื่อขอกู้เงินข้อแรกคือ ผู้ให้กู้เป็นใครและได้รับอนุญาตให้ประกอบธุรกิจหรือไม่ เพราะแม้จะมีโฆษณาสินเชื่อให้เห็นอยู่ทั่วไป แต่ไม่ได้หมายความว่าทุกรายจะเป็นผู้ให้บริการที่ถูกต้องตามกฎหมาย
ก่อนสมัครควรตรวจสอบชื่อบริษัทหรือผู้ให้บริการให้ชัดเจน ดูข้อมูลการติดต่อ และตรวจสอบใบอนุญาตผ่านช่องทางของหน่วยงานที่เกี่ยวข้อง โดยเฉพาะหากเป็นสินเชื่อที่อ้างว่าอยู่ภายใต้การกำกับของ ธปท.
กู้เงินถูกกฎหมาย ดูอย่างไร? เช็ก 3 อย่างนี้ก่อน
ก่อนตัดสินใจกู้ ควรเช็กอย่างน้อย 3 เรื่อง ได้แก่
ตรวจสอบตัวตนของผู้ให้บริการ ว่ามีบริษัทหรือแหล่งที่มาชัดเจน สามารถติดต่อได้จริง
ตรวจสอบใบอนุญาตหรือสถานะการกำกับดูแล หากเป็นผู้ให้บริการสินเชื่อที่อยู่ภายใต้การกำกับ
ตรวจสอบเงื่อนไขก่อนกู้ ทั้งวงเงิน ดอกเบี้ย ค่าธรรมเนียม และวิธีชำระเงิน
หากผู้ให้กู้เร่งให้โอนเงินก่อน อ้างว่าอนุมัติแน่นอนโดยไม่ตรวจสอบข้อมูล หรือไม่ยอมเปิดเผยรายละเอียดสินเชื่อ ควรหยุดและตรวจสอบให้ละเอียดก่อน
วิธีตรวจสอบใบอนุญาตผู้ให้บริการจากเว็บ ธปท.
หากเป็นผู้ให้บริการที่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย สามารถตรวจสอบข้อมูลผ่านช่องทางของ ธปท. เพื่อดูว่าผู้ให้บริการรายนั้นมีสถานะหรือใบอนุญาตที่เกี่ยวข้องหรือไม่
ควรใช้ชื่อบริษัทหรือชื่อผู้ให้บริการที่ตรงกับข้อมูลที่กำลังติดต่ออยู่ เพราะมิจฉาชีพอาจนำชื่อ โลโก้ หรือข้อมูลของบริษัทจริงมาแอบอ้างได้ การตรวจสอบแหล่งที่มาก่อนจึงเป็นขั้นตอนสำคัญของการกู้เงินถูกกฎหมาย
กู้เงินในระบบ vs นอกระบบ ต่างกันตรงไหน
การกู้เงินในระบบหรือถูกกฎหมายจะมีผู้ให้บริการที่อยู่ภายใต้กฎหมายหรือหลักเกณฑ์ที่เกี่ยวข้อง และมีข้อมูลเงื่อนไขสินเชื่อให้ตรวจสอบ ขณะที่หนี้นอกระบบหรือการกู้เงินออนไลน์บางแห่ง อาจไม่มีการกำกับดูแลในลักษณะเดียวกัน ดังนั้น อย่าเลือกเงินกู้นอกระบบเพียงเพราะสมัครง่ายหรือได้เงินเร็ว แต่ควรดูว่าแหล่งเงินกู้นั้นตรวจสอบได้และมีเงื่อนไขที่เหมาะกับตัวเองหรือไม่
ประเด็น | เงินกู้ในระบบ | หนี้นอกระบบ |
ผู้ให้กู้ | ผู้ให้บริการที่มีสถานะหรือใบอนุญาตตามประเภทสินเชื่อ | อาจเป็นบุคคลหรือผู้ให้บริการที่ไม่ได้รับอนุญาต |
ดอกเบี้ย | มีหลักเกณฑ์ตามประเภทสินเชื่อ | อาจเรียกเก็บเกินกว่าที่กฎหมายกำหนด |
เงื่อนไข | มีรายละเอียดให้ตรวจสอบ | อาจไม่ชัดเจน |
สัญญา | มีเอกสารและเงื่อนไขของสินเชื่อ | อาจไม่มีสัญญาที่ชัดเจน |
การทวงหนี้ | ต้องอยู่ภายใต้กฎหมายที่เกี่ยวข้อง | มีความเสี่ยงต่อการทวงหนี้ไม่เหมาะสม |
2. รู้ว่าตัวเองกู้และผ่อนไหวแค่ไหน
เมื่อรู้แล้วว่าจะกู้กับใคร สิ่งต่อมาคือการถามตัวเองว่า ถ้ากู้แล้ว เราจะผ่อนไหวหรือไม่ เพราะวงเงินที่ผู้ให้บริการอนุมัติไม่ได้แปลว่าเป็นจำนวนเงินที่เราควรกู้ทั้งหมด ควรนำรายได้ประจำมาเปรียบเทียบกับค่าใช้จ่ายและภาระหนี้ที่มีอยู่ รวมถึงค่างวดของหนี้ก้อนใหม่ เพื่อดูว่าเมื่อหักทุกอย่างแล้ว ยังมีเงินเหลือเพียงพอต่อการใช้ชีวิตและค่าใช้จ่ายที่จำเป็นหรือไม่
ประเมินความสามารถผ่อนชำระของตัวเองก่อนยื่น (DSR)
หนึ่งในวิธีที่ใช้ประเมินภาระหนี้คือ DSR (Debt Service Ratio) หรือสัดส่วนภาระหนี้ต่อรายได้ ซึ่งช่วยให้เห็นภาพว่ารายได้ในแต่ละเดือนถูกนำไปชำระหนี้มากน้อยแค่ไหน
สูตรเบื้องต้นคือ DSR = (ภาระผ่อนขำระหนี้ต่อเดือน ÷ รายได้ต่อเดือน) × 100
ตัวอย่าง หากมีรายได้ 30,000 บาทต่อเดือน และมีภาระผ่อนหนี้เดิม 8,000 บาทต่อเดือน
DSR = (8,000 ÷ 30,000) × 100 = 26.67%
หากกำลังจะกู้เพิ่มและมีค่างวดใหม่เดือนละ 4,000 บาท ภาระหนี้รวมจะเป็น 12,000 บาท ทำให้ DSR เพิ่มเป็น 40%
ตัวเลขนี้ไม่ได้ใช้ตัดสินว่าทุกคนควรกู้หรือไม่ เพราะเกณฑ์ของผู้ให้บริการแต่ละแห่งแตกต่างกัน แต่สามารถใช้เป็นตัวช่วยประเมินความสามารถในการผ่อนของตัวเองได้
3. รู้ว่าต้องจ่ายจริงเท่าไร ไม่ใช่ดูแค่เงินที่ได้รับ
อีกเรื่องสำคัญคือต้นทุนของเงินกู้ ก่อนสมัครจึงควรดูทั้งอัตราดอกเบี้ย วิธีคำนวณดอกเบี้ย ระยะเวลาผ่อน ค่าธรรมเนียม และยอดชำระทั้งหมด
ดอกเบี้ยเงินกู้ตามกฎหมาย คิดได้สูงสุดเท่าไร
ดอกเบี้ยเงินกู้ตามกฎหมาย ไม่ได้มีตัวเลขเดียวที่ใช้กับเงินกู้ทุกประเภท เพราะต้องพิจารณาว่าเป็นการกู้ระหว่างบุคคลทั่วไป หรือเป็นสินเชื่อจากผู้ให้บริการที่อยู่ภายใต้กฎหมายและการกำกับเฉพาะ ดังนั้น ก่อนนำอัตราดอกเบี้ยมาเปรียบเทียบควรดูประเภทสินเชื่อและผู้ให้บริการประกอบด้วย
กู้ระหว่างบุคคลทั่วไป - เพดาน 15% ต่อปี
สำหรับการกู้ยืมระหว่างบุคคลทั่วไปที่ไม่ได้อยู่ภายใต้กฎหมายเฉพาะ โดยทั่วไปกฎหมายกำหนดอัตราดอกเบี้ยไว้ไม่เกิน 15% ต่อปี แต่ตัวเลขนี้ไม่ควรนำไปใช้ตัดสินสินเชื่อทุกประเภท เพราะผู้ให้บริการทางการเงินบางประเภทอยู่ภายใต้กฎหมายเฉพาะที่กำหนดเพดานอัตราดอกเบี้ยและค่าใช้จ่ายแตกต่างกัน
ผู้ให้บริการภายใต้กำกับ ธปท. ทำไมคิดเกิน 15% ได้
สินเชื่อบางประเภทจากผู้ให้บริการที่อยู่ภายใต้การกำกับของ ธปท. สามารถมีอัตราดอกเบี้ยสูงกว่า 15% ต่อปีได้ หากอยู่ภายใต้หลักเกณฑ์และเพดานที่กฎหมายหรือประกาศที่เกี่ยวข้องกำหนด เพราะฉะนั้นการคิดดอกเบี้ยเงินกู้ ต้องดูประเภทของสินเชื่อและผู้ให้บริการร่วมกัน ไม่ควรใช้ตัวเลข 15% เป็นเกณฑ์เดียวกับสินเชื่อทุกประเภท
ดูดอกเบี้ยที่แท้จริง (EIR) ไม่ใช่แค่ตัวเลขในโฆษณา
นอกจากอัตราดอกเบี้ยที่โฆษณา ควรดู EIR (Effective Interest Rate) หรืออัตราดอกเบี้ยที่แท้จริงประกอบ เพราะช่วยให้เห็นต้นทุนของสินเชื่อได้รอบด้านมากขึ้น ก่อนกู้ควรเปรียบเทียบทั้งดอกเบี้ย ค่าธรรมเนียม ค่าใช้จ่าย และจำนวนเงินที่ต้องชำระทั้งหมด ไม่ควรเลือกจากคำว่า “ดอกเบี้ยเริ่มต้น...” เพียงอย่างเดียว
ถ้าถูกคิดดอกเบี้ยเกินกฎหมาย ต้องทำอย่างไร ร้องเรียนที่ไหน
หากพบว่าถูกเรียกเก็บดอกเบี้ยหรือค่าใช้จ่ายที่สงสัยว่าไม่เป็นไปตามกฎหมาย ควรเก็บหลักฐาน เช่น สัญญา รายการชำระเงิน ใบแจ้งยอด และข้อความที่เกี่ยวข้องไว้ก่อน
จากนั้นสามารถติดต่อหน่วยงานที่กำกับดูแลผู้ให้บริการรายนั้นเพื่อสอบถามหรือร้องเรียน โดยหากเป็นผู้ให้บริการทางการเงินที่อยู่ภายใต้การกำกับของ ธปท. สามารถติดต่อช่องทางคุ้มครองผู้ใช้บริการทางการเงินของ ธปท. เพื่อขอคำแนะนำได้
4. รู้ว่ากำลังเซ็นสัญญาอะไร และมีค่าใช้จ่ายอะไรบ้าง
เมื่อเปรียบเทียบสินเชื่อและตัดสินใจได้แล้ว อย่ารีบเซ็นเอกสารโดยอ่านเพียงยอดเงินกู้กับค่างวด เพราะสัญญากู้เงิน เป็นเอกสารที่ระบุรายละเอียดและหน้าที่ของผู้กู้ตลอดระยะเวลาของสัญญา ก่อนเซ็นควรอ่านให้ครบว่ากู้เป็นจำนวนเท่าไร ต้องชำระกี่งวด ดอกเบี้ยคิดอย่างไร วันครบกำหนดชำระคือวันไหน และหากผิดนัดจะมีค่าใช้จ่ายอะไรเกิดขึ้น
อ่านสัญญากู้เงินให้ครบ
ส่วนที่ควรอ่านเป็นพิเศษ ได้แก่
จำนวนเงินต้นที่กู้และจำนวนเงินที่ได้รับจริง
อัตราดอกเบี้ยและวิธีคำนวณ
จำนวนงวดและยอดชำระแต่ละงวด
วันครบกำหนดชำระ
เงื่อนไขกรณีชำระล่าช้าหรือผิดนัด
เงื่อนไขการชำระหนี้ก่อนกำหนด
หลักประกันหรือผู้ค้ำประกัน หากมี
ค่าใช้จ่ายและค่าธรรมเนียมอื่น ๆ
หากมีข้อความในสัญญาที่ไม่เข้าใจ ควรถามผู้ให้บริการก่อนเซ็น ไม่ควรลงชื่อเพียงเพราะเกรงว่าจะเสียโอกาสในการกู้
ค่าธรรมเนียมและค่าปรับที่ต้องหาให้เจอในสัญญา
นอกจากดอกเบี้ย ควรดูค่าใช้จ่ายอื่นที่อาจเกิดขึ้นตลอดอายุสัญญา เช่น ค่าธรรมเนียมที่เกี่ยวข้องกับสินเชื่อ ค่าใช้จ่ายกรณีผิดนัด หรือค่าปรับตามเงื่อนไขของผลิตภัณฑ์ การรู้ค่าใช้จ่ายเหล่านี้ตั้งแต่ก่อนกู้จะช่วยให้คำนวณภาระที่ต้องรับผิดชอบได้ใกล้เคียงความเป็นจริงมากขึ้น และช่วยลดโอกาสที่จะเจอค่าใช้จ่ายที่ไม่คาดคิดภายหลัง
5. รู้สิทธิของตัวเอง และรู้ว่าต้องทำอย่างไรหากผ่อนไม่ไหว
การเป็นผู้กู้ไม่ได้หมายความว่าจะต้องยอมรับทุกเงื่อนไขโดยไม่มีสิทธิสอบถาม หากพบข้อสงสัย ควรตรวจสอบข้อมูลและติดต่อหน่วยงานที่เกี่ยวข้องเมื่อจำเป็น
สิทธิของลูกหนี้ที่หลายคนไม่รู้ว่ามี
ผู้กู้ควรได้รับข้อมูลเกี่ยวกับสินเชื่อและเงื่อนไขที่เกี่ยวข้องอย่างชัดเจน รวมถึงสามารถสอบถามรายละเอียดเกี่ยวกับยอดหนี้ ดอกเบี้ย และค่าใช้จ่ายต่าง ๆ ได้ หากพบปัญหาหรือสงสัยว่าไม่ได้รับความเป็นธรรม ควรเก็บเอกสารและหลักฐานที่เกี่ยวข้อง แล้วติดต่อผู้ให้บริการหรือหน่วยงานกำกับดูแลที่เกี่ยวข้องเพื่อขอคำแนะนำ
ถ้าผ่อนไม่ไหว ต้องทำอย่างไร
หากเริ่มรู้ตัวว่าค่างวดสูงเกินกำลัง สิ่งแรกที่ควรทำคือ ติดต่อเจ้าหนี้ก่อนที่จะปล่อยให้หนี้ค้างนาน เพื่อสอบถามทางเลือกในการช่วยเหลือ เช่น การปรับโครงสร้างหนี้หรือแนวทางการชำระหนี้ที่เหมาะกับสถานการณ์
ควรหลีกเลี่ยงการกู้เงินนอกระบบหรือการสร้างหนี้ก้อนใหม่มาโปะหนี้เดิมโดยไม่ประเมินความสามารถในการชำระ เพราะอาจทำให้ภาระหนี้เพิ่มขึ้น
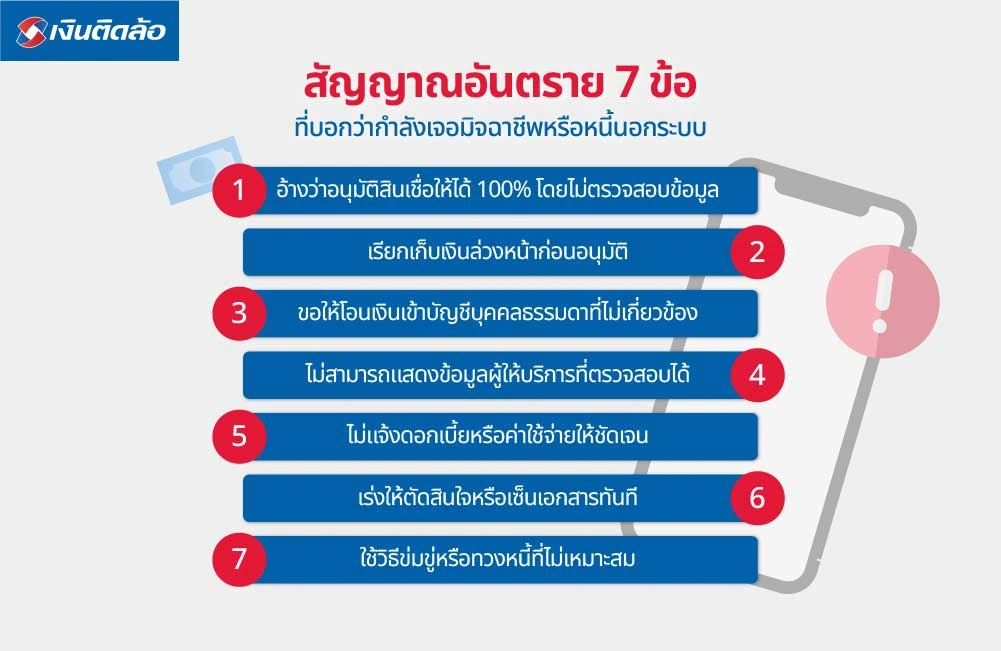
สัญญาณอันตราย 7 ข้อที่บอกว่ากำลังเจอมิจฉาชีพหรือหนี้นอกระบบ
นอกจาก 5 เรื่องหลักข้างต้นแล้ว ก่อนส่งข้อมูลหรือทำธุรกรรมควรระวังสัญญาณเหล่านี้
อ้างว่าอนุมัติสินเชื่อให้ได้ 100% โดยไม่ตรวจสอบข้อมูล
เรียกเก็บเงินล่วงหน้าก่อนอนุมัติ
ขอให้โอนเงินเข้าบัญชีบุคคลธรรมดาที่ไม่เกี่ยวข้อง
ไม่สามารถแสดงข้อมูลผู้ให้บริการที่ตรวจสอบได้
ไม่แจ้งดอกเบี้ยหรือค่าใช้จ่ายให้ชัดเจน
เร่งให้ตัดสินใจหรือเซ็นเอกสารทันที
ใช้วิธีข่มขู่หรือทวงหนี้ที่ไม่เหมาะสม
หากพบลักษณะเหล่านี้ ควรหยุดทำรายการและตรวจสอบข้อมูลให้แน่ชัดก่อน
สิ่งที่ควรรู้เมื่อขอกู้เงิน พร้อมเลือกสินเชื่อทะเบียนรถจากเงินติดล้อ
ก่อนขอกู้เงินควรตรวจสอบให้รอบด้าน ตั้งแต่การเลือกผู้ให้กู้ที่ถูกกฎหมาย ประเมินรายได้และภาระหนี้ ดูดอกเบี้ยและต้นทุนที่แท้จริง อ่าน สัญญากู้เงิน ให้ครบ รวมถึงทำความเข้าใจสิทธิของลูกหนี้และทางออกหากเกิดปัญหาในการผ่อนชำระ หากเป็นสินเชื่อที่ใช้รถเป็นหลักประกัน ควรดูเงื่อนไขการ ประเมินราคารถ และวงเงินที่อาจได้รับควบคู่กัน เพื่อให้เห็นภาระที่ต้องรับผิดชอบก่อนตัดสินใจ
หากกำลังมองหาแหล่งเงินกู้ ควรเปรียบเทียบประเภทสินเชื่อ วงเงิน อัตราดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขของแต่ละผู้ให้บริการ สำหรับผู้ที่สนใจสินเชื่อจำนำทะเบียนรถจากเงินติดล้อ สามารถศึกษารายละเอียดผลิตภัณฑ์ รวมถึงเงื่อนไขที่เกี่ยวข้องกับการประเมินราคารถ แล้วเลือกวงเงินเท่าที่จำเป็นและสามารถชำระคืนไหว
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 12-24% ต่อปี (ณ วันที่ 18 เม.ย. 68)
สอบถามรายละเอียดเพิ่มเติมได้ที่
ติดต่อโดยตรงได้ที่ : เงินติดล้อ ทุกสาขาใกล้บ้าน
Facebook Inbox เงินติดล้อ : www.facebook.com/ngerntidlor
โทรเข้า Call Center : 088-088-0880
คำถามที่พบบ่อย (FAQs)
กู้เงินควรเลือกผ่อนกี่เดือนถึงจะเหมาะ?
ควรเลือกระยะเวลาผ่อนจากความสามารถในการจ่ายต่อเดือนเป็นหลัก โดยคำนวณจากรายได้หลังหักค่าใช้จ่ายและภาระหนี้เดิม หากเลือกผ่อนนานขึ้น ค่างวดแต่ละเดือนอาจลดลง แต่ระยะเวลาที่มีภาระหนี้และต้นทุนดอกเบี้ยโดยรวมอาจเพิ่มขึ้น จึงควรเปรียบเทียบทั้งค่างวดและยอดชำระรวมก่อนตัดสินใจ
เงินเดือนน้อยสามารถขอกู้เงินได้ไหม?
ผู้มีรายได้น้อยอาจสามารถขอสินเชื่อได้ แต่การอนุมัติขึ้นอยู่กับหลักเกณฑ์ของผู้ให้บริการแต่ละแห่ง โดยอาจพิจารณารายได้ ความสม่ำเสมอของรายรับ ภาระหนี้ และข้อมูลประกอบการสมัครร่วมกัน หากมีรายได้ไม่สูง ควรเลือกวงเงินที่จำเป็นและไม่ทำให้ค่างวดกระทบค่าใช้จ่ายประจำมากเกินไป
กู้เงินหลายแห่งพร้อมกันมีผลอย่างไร?
การยื่นขอสินเชื่อหลายแห่งในช่วงเวลาใกล้กันอาจทำให้มีการตรวจสอบข้อมูลเครดิตหลายครั้ง และหากได้รับอนุมัติหลายรายการพร้อมกันก็อาจทำให้ภาระหนี้เพิ่มขึ้น ก่อนสมัครจึงควรเปรียบเทียบเงื่อนไขและเลือกสินเชื่อที่ตรงกับความต้องการมากที่สุด แทนการยื่นหลายแห่งเพื่อหวังว่าจะมีสักแห่งอนุมัติ